Abschläge bei vorzeitiger Rente steigen, 2011 waren es 48 Prozent
2011 ging fast jeder zweite neue Altersrentner mit Abschlag. Vom Euro-Plus 2020 bis 2024 erklären die Monate knapp die Hälfte, der Rentenwert ein Drittel.
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur PresseschauWer eine Altersrente vorzeitig in Anspruch nimmt, verliert für jeden Monat vor seiner Altersgrenze 0,3 Prozent der Rente. Diesen Abschlag nahmen 2025 laut Bundesarbeitsministerium 30,4 Prozent der neuen Altersrentner in Kauf, nach 23,4 Prozent im Jahr 2020; im Schnitt kostete er sie 162 Euro im Monat, nach 103 Euro. Die Zahlen stammen aus einer Antwort an die Linksfraktion, die dem RND vorliegt; n-tv und die Zeit berichten darüber. Ein Höchststand ist der Anteil nicht: 2011 ging fast jeder zweite neue Altersrentner mit Abschlag, 48,4 Prozent. Vom Anstieg in Euro zwischen 2020 und 2024 erklärt sich knapp die Hälfte dadurch, dass die Menschen mehr Monate früher gehen, gut ein Drittel durch die Rentenerhöhungen. Der Satz ist seit Jahrzehnten derselbe. Nach der Rechnung der Bundesbank vom Juli ist er zu niedrig.
Zwei Frührenten liefen aus#
Die Zahlen des Ministeriums stammen von der Deutschen Rentenversicherung: Für 2020 stimmen 23,4 Prozent und 103,31 Euro auf die Kommastelle mit ihrer Tabelle „Abschläge im Rentenzugang“ deutsche-rentenversicherung.de ↗ überein. Sie reicht bis 1997 zurück.
| Jahr | Anteil mit Abschlag | Abschlagsmonate im Schnitt |
|---|---|---|
| 2005 | 41,4 % | 38,96 |
| 2011 | 48,4 % | 36,24 |
| 2017 | 23,4 % | 25,72 |
| 2020 | 23,4 % | 27,02 |
| 2024 | 28,3 % | 32,06 |
Die Tabelle der Rentenarten deutsche-rentenversicherung.de ↗ zeigt, was sich nach 2011 verschob. Die Altersrente für Frauen und die Rente wegen Arbeitslosigkeit oder Altersteilzeit stehen nur Jahrgängen vor 1952 offen (§§ 237, 237a SGB VI), beide frühestens mit 60. Der letzte dieser Jahrgänge wurde 2011 sechzig. Über die Frauenrente gingen 2011 noch 152.138 Menschen in den Ruhestand, 2024 waren es 73; die Rente wegen Arbeitslosigkeit oder Altersteilzeit hatte 2011 59.027 Zugänge, 2024 keinen. Zugleich wuchs die Rente für besonders langjährig Versicherte, abschlagsfrei nach 45 Jahren und als Rente mit 63 bekannt: von 16.197 Zugängen 2013 auf 274.287 im Jahr 2015.
Seit 2020 steigt der Anteil wieder. Im selben Zeitraum rückt die Altersgrenze der Rente nach 45 Jahren nach oben, für den Jahrgang 1963 auf 64 Jahre und zehn Monate (§ 236b SGB VI); 2029 liegt sie zwei Jahre vor dem gesetzlichen Rentenalter. Wer früher gehen will, braucht 35 Versicherungsjahre und nimmt den Abschlag. Ob beides zusammenhängt, weist die Statistik nicht aus. 2025 gingen laut Statistikband Rente 2025 deutsche-rentenversicherung.de ↗ noch mehr Menschen nach 45 Jahren in Rente (234.636) als langjährig Versicherte mit Abschlag (216.852).
Mehr Monate erklären fast die Hälfte des Euro-Anstiegs#
Von 2020 bis 2024 stieg der durchschnittliche Abschlag um 44 Prozent, von 103,31 auf 149,23 Euro im Monat. Im Schnitt gingen die neuen Rentner 32,06 statt 27,02 Monate vor ihrer Altersgrenze, knapp 19 Prozent mehr. Die DRV berechnet den Abschlag als Rente vor Abschlag mal Monate mal 0,003; rückwärts gerechnet ergibt das rund 1.274 Euro für 2020 (103,31 / (27,02 × 0,003)) und 1.552 Euro für 2024, ein Plus von 22 Prozent. Darin stecken 15 Prozent aus dem aktuellen Rentenwert deutsche-rentenversicherung.de ↗ (West), der von 34,19 auf 39,32 Euro stieg, und knapp 6 Prozent aus höheren Entgeltpunkten (1,187 × 1,150 × 1,059 ≈ 1,444). Logarithmisch auf den Anstieg verteilt tragen die Monate 47 Prozent, der Rentenwert 38 und die Entgeltpunkte 15.
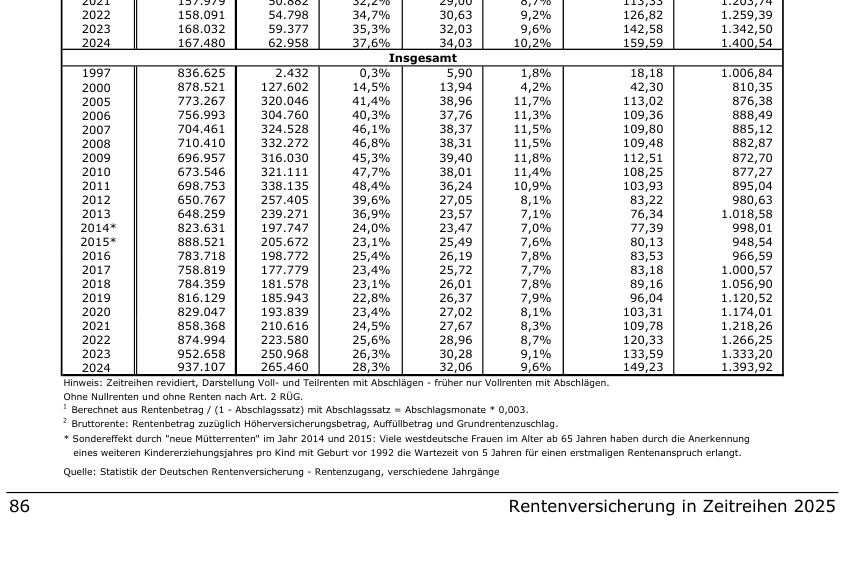
Für 2025 zählt der Statistikband nur Vollrenten, mit 33,49 Monaten und einem Anteil von 30,0 Prozent statt der 30,4 des Ministeriums; die Reihe lässt sich damit nicht sauber fortschreiben. Der Rentenwert allein, seit 2020 von 34,19 auf 40,79 Euro gestiegen, erklärt vom gemeldeten Plus von 57 Prozent gut ein Drittel.
Die Bundesbank kommt auf 18 statt 14,4 Prozent#
Den Satz legt § 77 SGB VI gesetze-im-internet.de ↗ fest: Der Zugangsfaktor sinkt je vorzeitigem Monat „um 0,003“ und steigt „um 0,005“ für jeden Monat, den jemand über die Regelaltersgrenze hinaus wartet. Die DRV-Tabelle rechnet schon für 1997 damit. Wer 1964 geboren ist, der erste Jahrgang mit der Regelaltersgrenze 67, und mit 63 geht, verliert 48 Monate mal 0,3, also 14,4 Prozent. Versicherungsmathematisch neutrale Abschläge „lägen bei rund 18 %“ bundesbank.de ↗, schreibt die Bundesbank am 9. Juli 2026, pauschal entspräche das 0,39 Prozentpunkten je Monat bundesbank.de ↗. Einen „per se richtigen Ansatz“ gebe es nicht; liegt der Abstand von Zins und Rentenwachstum einen Punkt höher oder niedriger, kommt sie auf 0,44 oder 0,35. Die Zuschläge für späteren Rentenbeginn hält sie für „in etwa passend“.
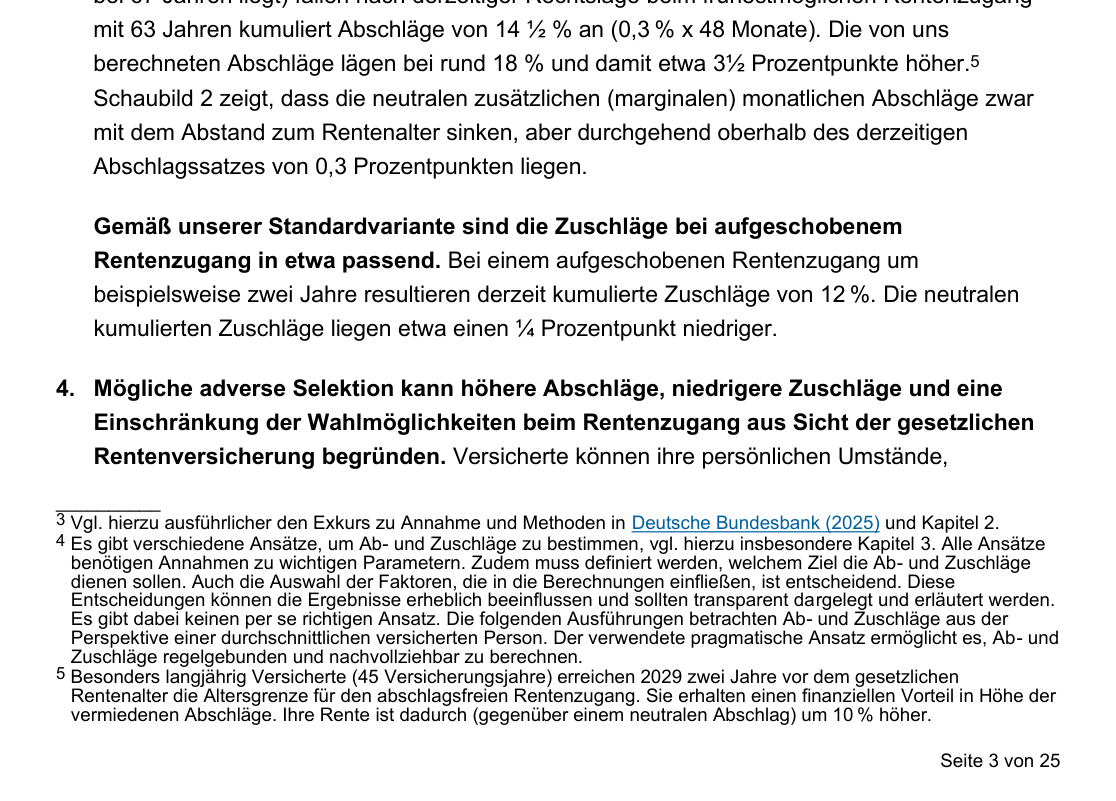
Für den Jahrgang 1964 nennt die Bundesbank 17,8 Prozent mit 63 bundesbank.de ↗. Bei 1.500 Euro Rente vor Abschlag wären das 1.233 statt 1.284 Euro im Monat. Wer 2029 nach 45 Jahren abschlagsfrei geht, bekommt nach ihrer Rechnung eine um 10 Prozent höhere Rente als mit neutralem Abschlag.
Die Alterssicherungskommission, die auch über Altersgrenze und Lebenserwartung1 beraten hat, übergab ihren Bericht am 23. Juni2. Sie empfahl, die abschlagsfreie Rente nach 45 Jahren abzuschaffen, die Altersgrenze für langjährig Versicherte von 63 auf 64 Jahre zu erhöhen3 und die Abschläge regelmäßig zu überprüfen. Die Bundesbank hatte auf Anfrage der Kommission neu gerechnet. Laut Bundesbank hielt die Kommission fest, deren Ergebnisse führten zu „ähnlichen bzw. zu geringfügig höheren Abschlägen“, und sah „derzeit keinen zwingenden Bedarf für Anpassungen“ bundesbank.de ↗. Den Abstand beim Rentenbeginn mit 63 beziffert die Bundesbank in ihrer Fassung vom 9. Juli auf „etwa 3½ Prozentpunkte“.
Quellen
- Tabelle „Abschläge im Rentenzugang“ deutsche-rentenversicherung.de ↗
- Tabelle der Rentenarten deutsche-rentenversicherung.de ↗
- Statistikband Rente 2025 deutsche-rentenversicherung.de ↗
- aktuellen Rentenwert deutsche-rentenversicherung.de ↗
- Deutsche Rentenversicherung, Rentenversicherung in Zeitreihen 2025, S. 86 (Spalten: Altersrenten insgesamt, mit Abschlag, Anteil, Abschlagsmonate, Abschlagssatz, Abschlag in Euro, Bruttorente) deutsche-rentenversicherung.de ↗
- § 77 SGB VI gesetze-im-internet.de ↗
- „lägen bei rund 18 %“ bundesbank.de ↗
- 0,39 Prozentpunkten je Monat bundesbank.de ↗
- Deutsche Bundesbank, Stellungnahme vom 9.7.2026, S. 3 bundesbank.de ↗
- 17,8 Prozent mit 63 bundesbank.de ↗
- BMAS - Rentenkommission 2026 bmas.de ↗
- Alterssicherungskommission: Was die Vorschläge für Ihre Rente bedeuten würden Deutsche Rentenversicherung ↗
- „derzeit keinen zwingenden Bedarf für Anpassungen“ bundesbank.de ↗
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur Presseschau