Die Steuer, vor der Rhein warnt, kommt aus dem Bundesrat
Die Zehnjahresfrist soll fallen. Das steht nicht im Regierungsentwurf, sondern beim Finanzausschuss der Länder, zwei Sätze wortgleich mit den Grünen.
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur PresseschauDie Steuer, vor der Boris Rhein warnt, steht in keinem Regierungsentwurf. Sie steht auf Seite 3 der Ausschussempfehlungen zum Einkommensteuerreformgesetz 2027, Bundesrats-Drucksache 507/1/26 vom 5. Oktober 2026, Ziffer 2. Dort empfiehlt der Finanzausschuss der Länder dem Bundesrat, die Streichung der Zehnjahresfrist in § 23 EStG zu fordern. Sein Gesetzestext deckt sich in den ersten beiden Sätzen Wort für Wort mit einem Gesetzentwurf der Grünen-Fraktion vom 23. Juni 2026 und weicht an zwei Stellen ab. Erfasst wäre jede nicht selbst genutzte Immobilie, deren Zehnjahresfrist am Tag der Verkündung noch läuft, mit dem gesamten Gewinn seit dem Kauf.
Hessens Ministerpräsident Boris Rhein (CDU) warnt vor einer „Strafsteuer für eine nachhaltige Altersvorsorge mit Immobilien“, wie sechs Häuser am Freitag zwischen 4.00 und 4.03 Uhr nach dpa melden. „Neuen Plänen zufolge“ solle die Zehn-Jahres-Regel abgeschafft werden; laut Staatskanzlei standen „solche Bestrebungen“ am Freitag auf der Tagesordnung des Bundesrats. Wessen Pläne das sind, steht in keiner der sechs Meldungen.
Der Regierungsentwurf ändert § 23 nicht, der Finanzausschuss schon#
Der Entwurf der Bundesregierung, Drucksache 507/26 bundesrat.de ↗, lässt § 23 EStG unberührt und soll am 1. Januar 2027 in Kraft treten. Die Zehnjahresfrist taucht erst in den Empfehlungen der Ausschüsse vom 5. Oktober bundesrat.de ↗ auf, und dort nur beim federführenden Finanzausschuss, in dem je ein Mitglied pro Land1 sitzt, für Hessen Finanzminister Alexander Lorz (CDU). Auf Seite 4 bundesrat.de ↗ heißt es: „Die zehnjährige Veräußerungsfrist bei Grundstücken und grundstücksgleichen Rechten in § 23 Absatz 1 Satz 1 Nummer 1 EStG wird aufgehoben.“ Die Steuerfreiheit nach zehn Jahren führe „zu einer sachlich nicht gerechtfertigten Privilegierung von Grundvermögen gegenüber anderen Anlageformen“.
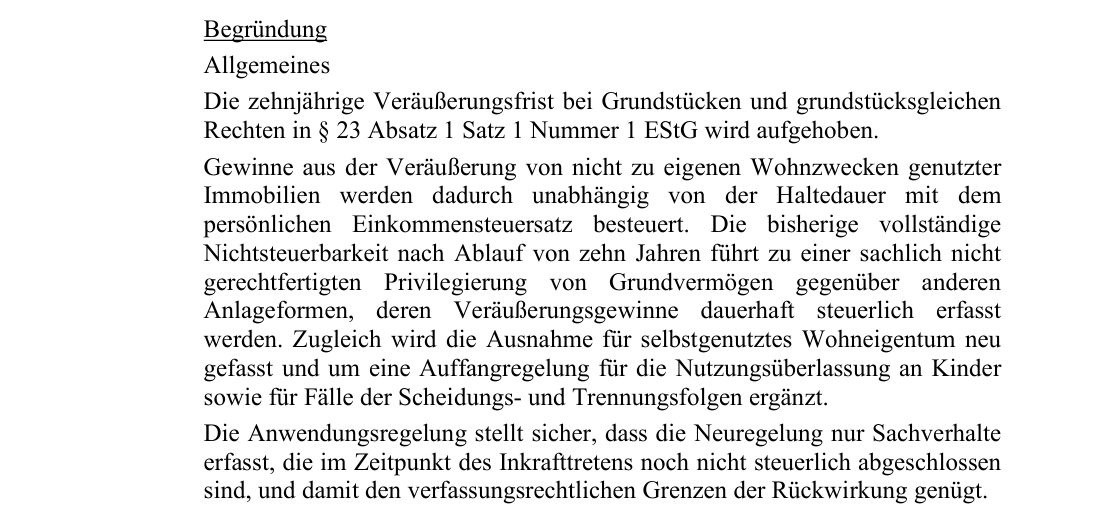
Was der Bundesrat dazu beschließt, ist eine Stellungnahme, eine Bitte an Bundesregierung und Bundestag. Welches Land Ziffer 2 eingebracht hat und mit welcher Mehrheit, verzeichnet die Drucksache nicht. Hessens eigener Antrag, Drucksache 507/2/26 vom 15. Oktober bundesrat.de ↗, betrifft die Gewerbesteuerzerlegung bei Rechenzentren, nicht § 23. Die Vorschau „Bundesrat kompakt“ zu Tagesordnungspunkt 222 nennt aus den Ausschussempfehlungen die Feiertagszuschläge und den Handwerkerbonus; von der Zehnjahresfrist steht dort kein Wort, während Hessens Staatskanzlei genau sie der Presse meldet. Die Beschlussdrucksache 507/26(B) mit dem Abstimmungsergebnis war am Freitagvormittag noch nicht online.
Der Ländertext teilt zwei Sätze mit dem Grünen-Entwurf vom Juni#
Die Grünen-Fraktion hatte ihren Gesetzentwurf am 23. Juni 2026 eingebracht, Bundestags-Drucksache 21/6637 dserver.bundestag.de ↗, mit „schätzungsweise 6 Mrd. Euro“ dserver.bundestag.de ↗ Mehraufkommen ohne Rechenweg. Die ersten beiden Sätze der neuen Nummer 1 sind bei Grünen und Ländern gleich; sie bestehen aus dem geltenden § 23 EStG gesetze-im-internet.de ↗, aus dem beide dieselben Halbsätze zur Frist gestrichen haben. Beide Begründungen nennen die „Privilegierung“ gegenüber anderen Anlageformen und rechnen vor, dass heute eine Eigennutzung von „einem Jahr und zwei Tagen“ für die Steuerfreiheit genügt. Erster Unterschied, der Übergang: Der Grünen-Gesetzestext erfasst Wirtschaftsgüter, die „vor dem … 2016 angeschafft wurden“ dserver.bundestag.de ↗; die Begründung spricht von „ab dem … 2016 erworbene Immobilien“ dserver.bundestag.de ↗. Die Länder knüpfen ohne Jahreszahl daran an, ob die Frist am Tag der Verkündung „noch nicht abgelaufen ist“. Tritt das Gesetz wie geplant am 1. Januar 2027 in Kraft, wird es 2026 verkündet; erfasst wäre jeder Kauf seit demselben Kalendertag 2016.
| Grüne, 21/6637 | Länder, 507/1/26 | |
|---|---|---|
| Haltefrist (heute zehn Jahre) | entfällt | entfällt |
| Selbstnutzung (heute: Verkaufsjahr und zwei Vorjahre) | 36 Monate vor dem Verkauf | 36 Monate am Stück, Ende bis sechs Monate vor dem Verkauf |
| Kinder, Scheidung | keine Regel | der Eigennutzung gleichgestellt |
| Übergang | Kauf „vor dem … 2016“ (Text) bzw. „ab dem … 2016“ (Begründung) | Frist am Verkündungstag noch nicht abgelaufen |
| Mehreinnahmen | 6 Mrd. Euro, geschätzt | keine Angabe |
Zweiter Unterschied, die Selbstnutzung: Die Grünen verlangen 36 Monate unmittelbar vor dem Verkauf. Die Länder lassen den Zeitraum „frühestens sechs Monate vor der Veräußerung“ bundesrat.de ↗ enden und stellen die Nutzung durch ein Kind (seit 2022 Rechtsprechung des Bundesfinanzhofs bundesrat.de ↗) und die Überlassung an den geschiedenen Ehegatten gleich, denn mit der Zehnjahresfrist entfalle „der bisherige zeitliche ‚Rettungsanker‘“ bundesrat.de ↗ für den ausziehenden Ehegatten.
Auch der Wertzuwachs vor der Verkündung soll besteuert werden#
Für die erfassten Fälle, heißt es auf Seite 7 bundesrat.de ↗, „wird der Veräußerungsgewinn in vollem Umfang besteuert. Eine Herausrechnung des bis zur Verkündung angewachsenen Wertzuwachses ist nicht geboten“. Wer 2017 eine Wohnung zum Vermieten kaufte und 2028 verkauft, versteuert also auch den Wertzuwachs von 2017 bis 2026; wer 2015 kaufte, bleibt steuerfrei. Beide Papiere berufen sich auf den Beschluss des Bundesverfassungsgerichts vom 7. Juli 2010, 2 BvL 14/023. In Randnummer 63 heißt es, soweit die alte Zweijahresfrist bei Verkündung noch lief, „begegnet ihre Verlängerung keinen verfassungsrechtlichen Bedenken“. Derselbe Beschluss erklärte die Verlängerung von 1999 für nichtig, soweit sie Wertsteigerungen erfasste, die bis zur Verkündung am 31. März 1999 „steuerfrei hätten realisiert werden können“. Gegenstand war die Verlängerung von zwei auf zehn Jahre, nicht der Wegfall jeder Frist.
Zehn Jahre gab es schon 1920#
Die Geschichte der Frist zeichnet derselbe Beschluss nach, Randnummern 3 bis 6. Das Einkommensteuergesetz des Reichs vom 29. März 1920 besteuerte Grundstücksgewinne, wenn der Erwerb „weniger als zehn Jahre“ zurücklag. 1925 kamen zwei Jahre und der Begriff „Spekulationsgeschäft“; dabei blieb es bis Ende 1998. Die Steuerreformkommission schlug 1971 acht Jahre vor, der Bundesrat sprach sich zum Jahressteuergesetz 1996 „erfolglos“ für sieben aus, die Petersberger Steuervorschläge 1997 nannten zehn. Durchgesetzt haben die zehn Jahre SPD und Grüne mit dem Gesetzentwurf vom 9. November 1998, begründet mit Steuergerechtigkeit; der Finanzausschuss des Bundestags zählte sie zur Gegenfinanzierung. Am 16. Oktober 2026 lag demselben Bundesrat, der zum Jahressteuergesetz 1996 sieben Jahre verlangt hatte, die Empfehlung seines Finanzausschusses vor, die Frist ganz zu streichen.
Quellen
- Drucksache 507/26 bundesrat.de ↗
- Empfehlungen der Ausschüsse vom 5. Oktober bundesrat.de ↗
- Finanzausschuss Bundesrat ↗
- Seite 4 bundesrat.de ↗
- Bundesrat, Drucksache 507/1/26, Empfehlungen der Ausschüsse, S. 4 bundesrat.de ↗
- Drucksache 507/2/26 vom 15. Oktober bundesrat.de ↗
- Rückblick auf die Plenarsitzung am 16. Oktober 2026 Bundesrat ↗
- Bundestags-Drucksache 21/6637 dserver.bundestag.de ↗
- „schätzungsweise 6 Mrd. Euro“ dserver.bundestag.de ↗
- § 23 EStG gesetze-im-internet.de ↗
- „ab dem … 2016 erworbene Immobilien“ dserver.bundestag.de ↗
- seit 2022 Rechtsprechung des Bundesfinanzhofs bundesrat.de ↗
- „der bisherige zeitliche ‚Rettungsanker‘“ bundesrat.de ↗
- Seite 7 bundesrat.de ↗
- Bundesverfassungsgericht - Entscheidung finden - bundesverfassungsgericht.de ↗
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur Presseschau