Ökonomen fordern Ausnahmen-Ende, 139-mal 94 % Erbschaftsteuer erlassen
Die 2014 verlangte Bedürfnisprüfung sparte Großerwerbern 2021 bis 2025 Steuern von 11,08 Mrd. Euro. Am Dienstag verhandelt Karlsruhe darüber.
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur PresseschauClemens Fuest und Marcel Fratzscher fordern in der Welt am Sonntag, die Ausnahmen für Betriebsvermögen bei der Erbschaftsteuer abzuschaffen und die Steuer stattdessen zu stunden; Fuest nennt einen Satz „im Bereich von zehn Prozent“. Die Zeit, n-tv und der Deutschlandfunk berichten darüber; Anlass ist die mündliche Verhandlung in Karlsruhe am Montag und Dienstag. Was in den Meldungen fehlt, steht in der amtlichen Statistik: Die Bedürfnisprüfung, die das Bundesverfassungsgericht 2014 für große Firmenerbschaften verlangt hat, endete von 2021 bis 2025 in 139 Fällen mit einem Erlass von 11,08 Milliarden Euro, 94 Prozent der Steuer, die auf das begünstigte Vermögen festgesetzt worden war. Am Dienstag stehen statistische Daten und genau diese Prüfung auf der Verhandlungsgliederung des Senats.
2014 verlangte der Senat eine Bedürfnisprüfung#
Am 17. Dezember 2014 erklärte der Erste Senat die Verschonung von Betriebsvermögen im Grundsatz für zulässig (1 BvL 21/121). Die Ungleichbehandlung zwischen Erwerbern begünstigten und sonstigen Vermögens sei allerdings „enorm“ (Rn. 127). Unverhältnismäßig sei die Regelung, soweit Erwerbe „ohne Bedürfnisprüfung weitgehend oder vollständig von der Erbschaft- und Schenkungsteuer befreit“ werden, wenn die Unternehmen „die Größe kleiner und mittlerer Unternehmen überschreiten“ (Rn. 170). Als Wege nannte das Urteil eine absolute Obergrenze, wie sie der Regierungsentwurf von 2005 mit 100 Millionen Euro vorgesehen hatte, oder eine Prüfung, die „miterworbenes, nicht begünstigtes Vermögen oder unter Umständen schon vor dem Erwerb vorhandenes eigenes Vermögen“ einbezieht (Rn. 175).
Die Regierung rechnete 2015 mit weniger als 200 Fällen im Jahr#
Der Gesetzgeber blieb beim Verschonungsmodell und baute die Prüfung ein. Der Regierungsentwurf vom 7. September 2015 dserver.bundestag.de ↗ stellte voran, vorrangiger Zweck sei es „nicht, Mehreinnahmen … zu erzielen“. Die beiden neuen Vorschriften für Erwerbe über 26 Millionen Euro, das Abschmelzmodell des § 13c und die Verschonungsbedarfsprüfung des § 28a, kommen im Entwurf nur beim Erfüllungsaufwand der Wirtschaft vor: Sie dürften wegen der „voraussichtlich geringe[n] Anzahl von betroffenen Fällen (weniger als 200 pro Jahr) von untergeordneter Bedeutung sein“ (S. 20 dserver.bundestag.de ↗). Eine Erlasssumme bezifferte der Entwurf nicht.
Seit 2016 gilt: Wer mehr als 26 Millionen Euro begünstigtes Vermögen erwirbt, kann nach § 28a ErbStG gesetze-im-internet.de ↗ den Erlass der Steuer beantragen, „soweit er nachweist, dass er persönlich nicht in der Lage ist, die Steuer aus seinem verfügbaren Vermögen … zu begleichen“. Verfügbar sind „50 Prozent“ des nicht begünstigten Vermögens, also des Privatvermögens, das mit übergeht oder dem Erwerber schon gehört. Das Unternehmen selbst zählt nicht. Wer ein großes Unternehmen erbt oder geschenkt bekommt und wenig Privatvermögen besitzt, erhält den Erlass nach dem Gesetz.
Seit 2021 erließen die Finanzämter in 139 Fällen 94 Prozent der Steuer#
Für die Jahre bis 2020 „sind keine statistischen Angaben verfügbar“, antwortete die Bundesregierung am 2. Oktober 2025 auf eine Kleine Anfrage der Grünen um Katharina Beck (BT-Drs. 21/1969, S. 5 dserver.bundestag.de ↗). Seit 2021 führt das Statistische Bundesamt die Steuererlasse nach § 28a2 in einer eigenen Tabelle (Stand 26. August 2026). Sie zählt nur erstmalige Erlasse, Stiftungen eingeschlossen; wie viele Anträge abgelehnt wurden, weist sie nicht aus.
| Jahr | Fälle | Erlass in Mio. € (Anteil an der festgesetzten Steuer) |
|---|---|---|
| 2021 | 10 | 450 (94,9 %) |
| 2022 | 24 | 1.427 (85,0 %) |
| 2023 | 26 | 2.127 (99,7 %) |
| 2024 | 45 | 3.371 (94,9 %) |
| 2025 | 34 | 3.705 (93,8 %) |
| Summe | 139 | 11.080 (94,0 %) |
Die Fallzahl blieb damit unter der Erwartung von 2015. Je Fall sind das 2025 im Schnitt 109 Millionen Euro (3.705 Millionen geteilt durch 34), 2021 waren es 45 Millionen. Die Bundesregierung nennt in derselben Antwort auch den Wert der Erwerbe (Anlage 1, S. 11 dserver.bundestag.de ↗): Von 2021 bis 2024 gingen in diesen Fällen Vermögen von 23,88 Milliarden Euro über (Wert vor Abzügen), festgesetzt wurden 8,02 Milliarden Euro Steuer, erlassen 7,38 Milliarden. Es blieben 0,64 Milliarden Euro, 2,7 Prozent des übergegangenen Vermögens; für 2025 liegt der Erwerbswert noch nicht vor. Die 2025 festgesetzte Erbschaft- und Schenkungsteuer betrug nach der Pressemitteilung des Bundesamts3 21,4 Milliarden Euro, Erlasse nach § 28a „sind nicht enthalten“.
Die Fälle sind überwiegend Schenkungen: 2024 waren es 41 Schenkungen und 4 Erbschaften, 2025 waren es 28 und 6; 2025 entfielen auf die Schenkungen 3,45 der 3,70 Milliarden Euro Erlass. Die Grünen fragten, ob sich das Schenkungsverhalten seit 2016 verändert habe und worin die Regierung die Gründe sehe; die Antwort: „Über diese individuellen Motivationen liegen keine Auswertungen vor.“ Den § 28a hält die Bundesregierung für vereinbar mit dem Gleichheitssatz; der Gesetzgeber habe damit die Möglichkeit aufgegriffen, die das Gericht 2014 in Randnummer 175 genannt habe.
Am Dienstag beginnen die Fragen des Senats bei der Statistik#
Am Montag verhandelt der Senat zuerst über den Antrag Bayerns auf eine Länderkompetenz bei der Erbschaftsteuer4 (1 BvF 1/235). Am Dienstag um 10 Uhr folgt das Verfahren 1 BvR 804/22 (Pressemitteilung 49/20266). Der Beschwerdeführer ist „Erbe seiner Tante. Im Nachlass befand sich ausschließlich Privatvermögen“. Er rügt die Bevorzugung von Betriebsvermögen; dessen Begünstigungen reichen nach der Pressemitteilung „von einer weitgehenden Steuerfreistellung bis zu einem vollständigen Erlass der Steuer bei sehr großen Erwerben“.
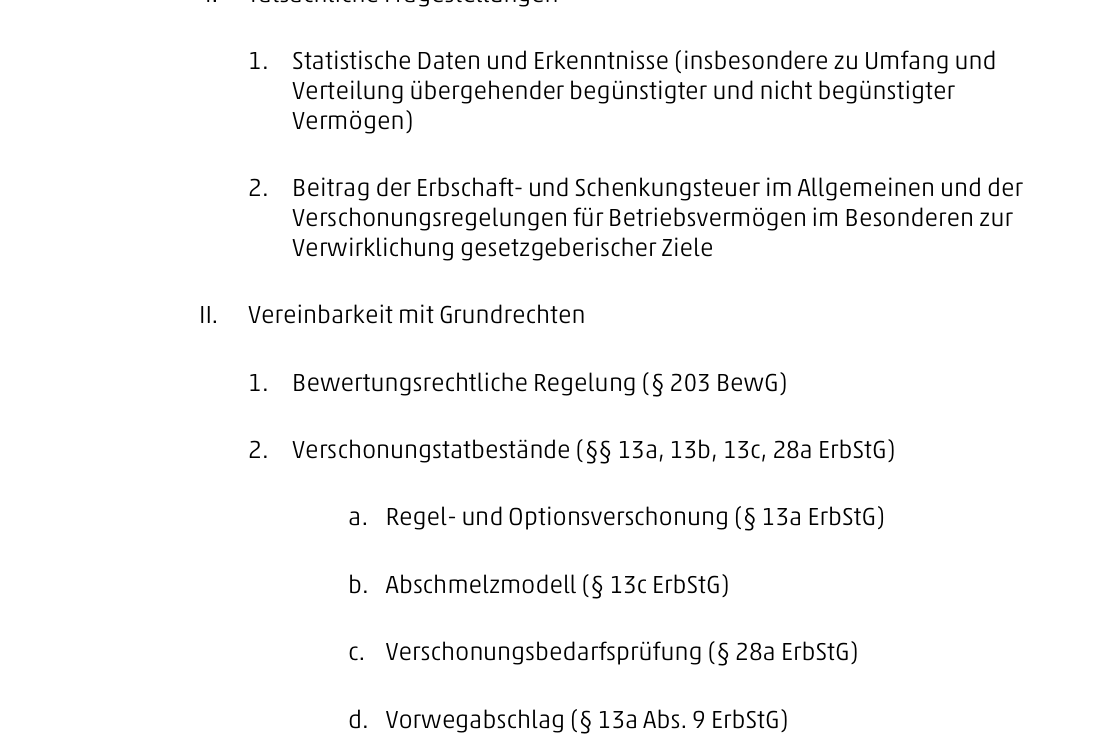
Die Verhandlungsgliederung bundesverfassungsgericht.de ↗ nennt unter den tatsächlichen Fragestellungen als ersten Punkt „Statistische Daten und Erkenntnisse (insbesondere zu Umfang und Verteilung übergehender begünstigter und nicht begünstigter Vermögen)“, unter den Verschonungstatbeständen eigens die „Verschonungsbedarfsprüfung (§ 28a ErbStG)“ und als letzten Punkt vor den Schlussbemerkungen die „Gestaltungsmöglichkeiten“.
Quellen
- Urteil vom 17. Dezember 2014 (1 BvL 21/12) bundesverfassungsgericht.de ↗
- Regierungsentwurf vom 7. September 2015 dserver.bundestag.de ↗
- S. 20 dserver.bundestag.de ↗
- § 28a ErbStG gesetze-im-internet.de ↗
- BT-Drs. 21/1969, S. 5 dserver.bundestag.de ↗
- Steuererlasse nach der Verschonungsbedarfsprüfung gemäß § 28a ErbStG Statistisches Bundesamt ↗
- Anlage 1, S. 11 dserver.bundestag.de ↗
- Festgesetzte Erbschaft- und Schenkungsteuer erreicht 2025 mit 21,4 Milliarden Euro neuen Höchstwert Statistisches Bundesamt ↗
- Mündliche Verhandlung in Sachen „Erbschaftsteuer – Gesetzgebungskompetenzen“ am Montag, den 12. Oktober 2026, 14.00 Uhr bundesverfassungsgericht.de ↗
- Mündliche Verhandlung in Sachen „Erbschaftsteuer – Verschonung von Betriebsvermögen“ am Dienstag, den 13. Oktober 2026, 10.00 Uhr bundesverfassungsgericht.de ↗
- Verhandlungsgliederung bundesverfassungsgericht.de ↗
- Bundesverfassungsgericht, Verhandlungsgliederung 1 BvR 804/22, S. 1 bundesverfassungsgericht.de ↗
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur Presseschau