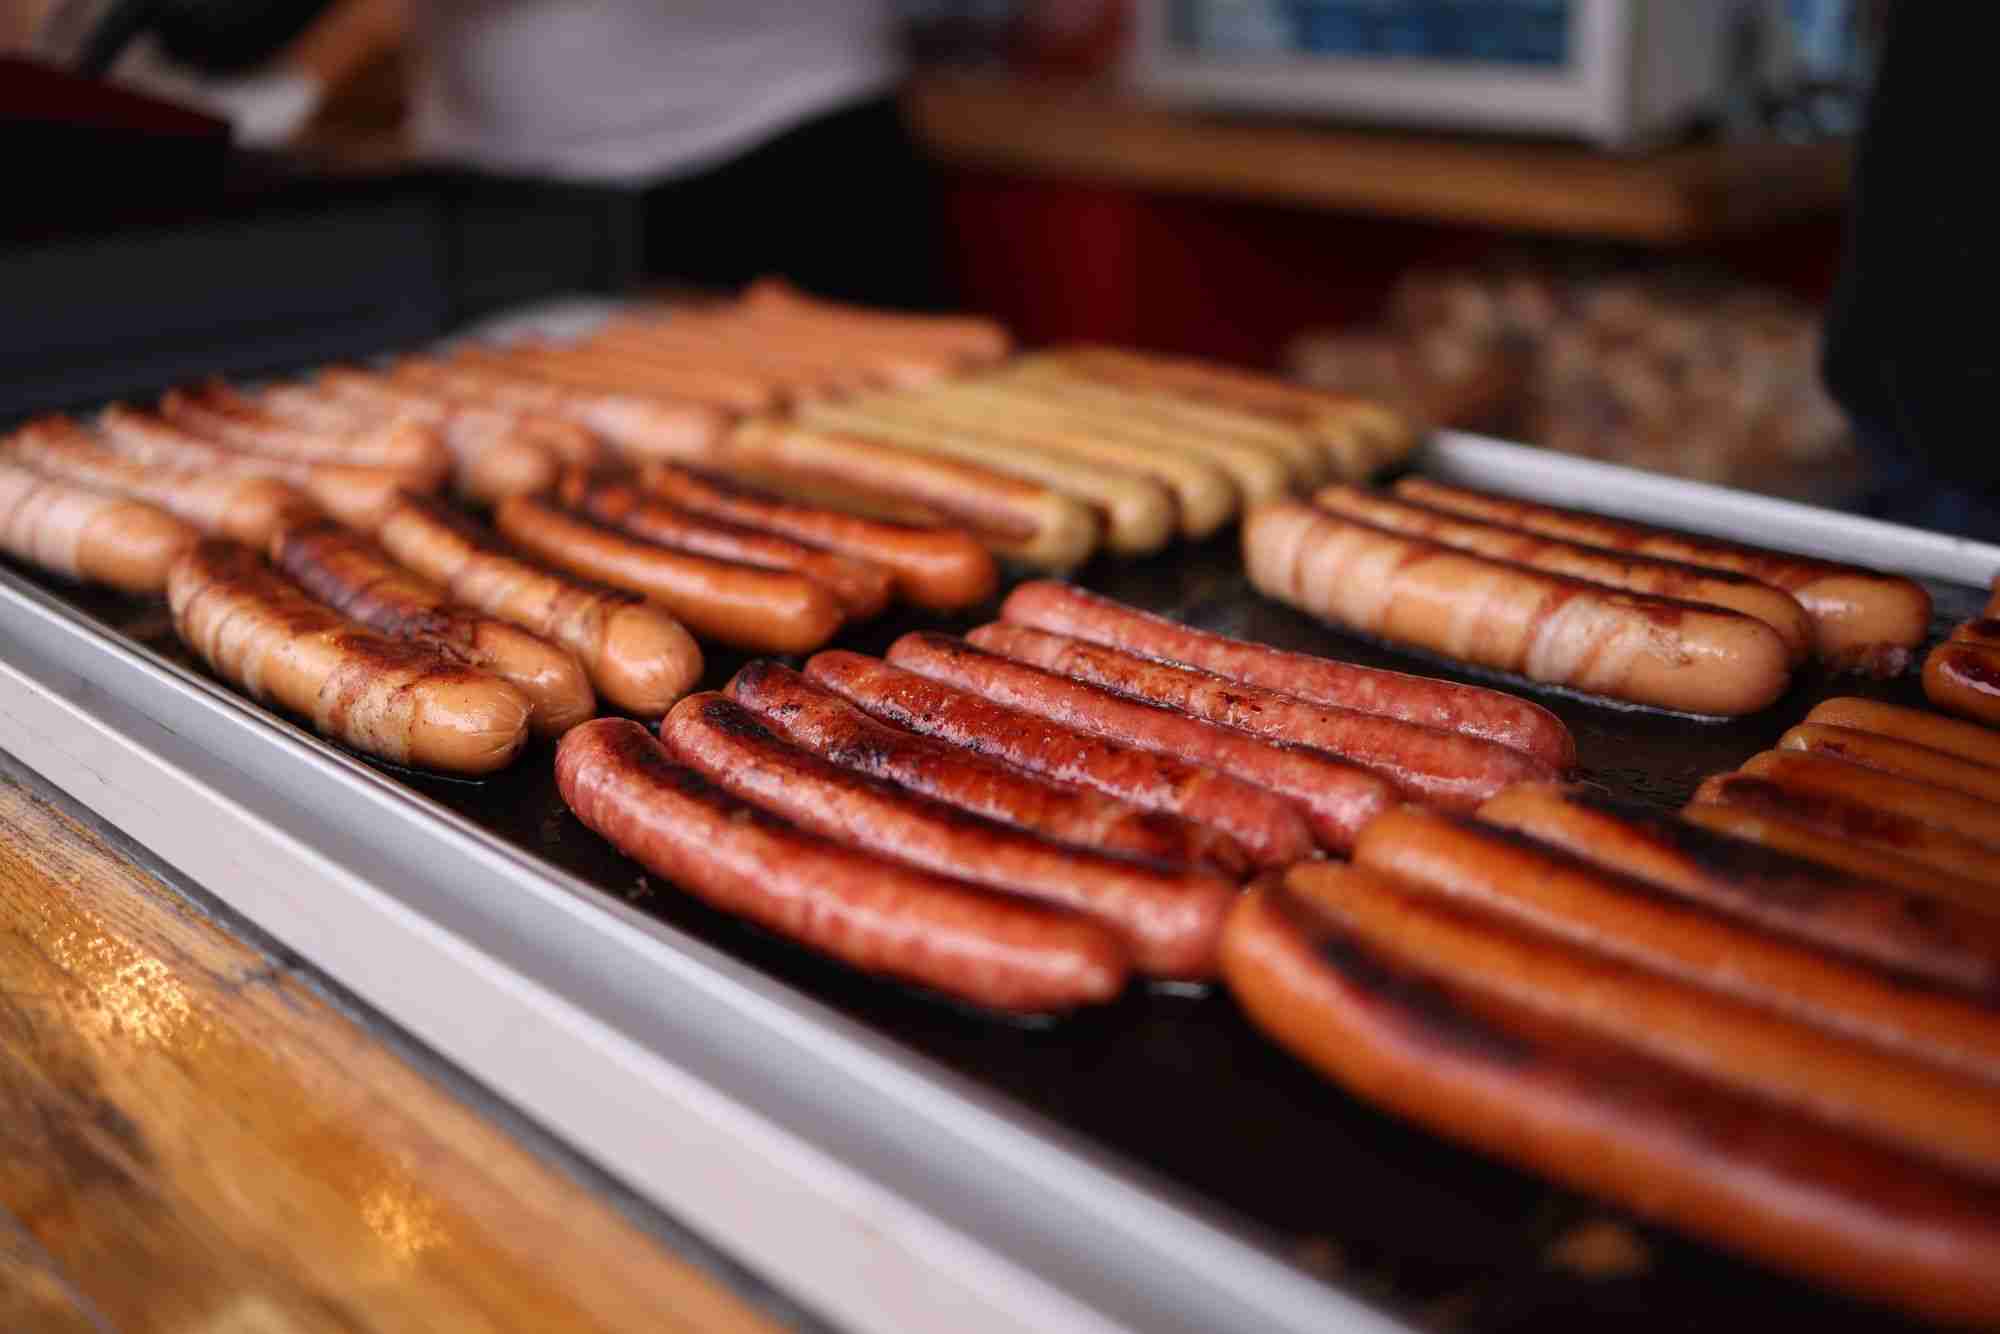
Umsatzsteuer aufs Feuerwehrfest hängt am Umsatz der ganzen Gemeinde
Gehört die Feuerwehrkasse der Gemeinde, zählt ab 2027 jede Bratwurst zu ihrem Umsatz. Die 17.500 Euro gelten dafür nicht. Für Vereine ändert sich nichts.
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur PresseschauWer beim Feuerwehrfest Umsatzsteuer schuldet, hängt daran, wem die Kasse gehört. Gehört die Kameradschaftskasse der Freiwilligen Feuerwehr einem Verein, etwa dem Förderverein, ändert sich für ihn 2027 nichts. Gehört sie der Gemeinde, verkauft ab dem 1. Januar 2027 die Gemeinde die Bratwurst, und jeder Euro aus Wurst und Bier zählt für ihre Umsatzsteuer mit. Die Grenze von 17.500 Euro, die dafür in Berichten genannt wird, gilt nur für hoheitliche Aufgaben. Ob am Ende Umsatzsteuer anfällt, entscheidet die Kleinunternehmergrenze: 25.000 Euro Umsatz im Vorjahr, gerechnet für alles, was die ganze Gemeinde als Unternehmer verkauft und vermietet. Liegt die Gemeinde darüber, kostet die Wurst 7 Prozent Umsatzsteuer und das Bier 19.
Unter dem Stichwort „Bratwurststeuer“ berichtete der NDR Schleswig-Holstein am 8. November 2026 über die Regel. Landesbrandmeister Jörg Nero und die FDP im Landtag kritisieren die zusätzliche Bürokratie für Ehrenamtliche, Finanzministerin Silke Schneider (Grüne) verweist auf EU-Recht und den Bundesfinanzhof (Berichterstattung im Pressespiegel). Die 17.500 Euro stehen dort gleich nach Bratwurst und Getränken, mit der Einschränkung: „Automatisch steuerpflichtig ist aber nicht jeder Verkauf.“
Wer verkauft beim Feuerwehrfest, die Gemeinde oder ein Verein?#
Die Freiwillige Feuerwehr ist eine Einrichtung der Gemeinde, kein eigener Rechtsträger. Ihr Geld liegt je nach Land und Ort in einer Kasse der Gemeinde oder bei einem Verein. In Schleswig-Holstein kann die Gemeinde die Kameradschaftskasse per Satzung als Sondervermögen führen. Der Gesetzentwurf von 2016 landtag.ltsh.de ↗, der diese Möglichkeit ins Brandschutzgesetz brachte, sah dazu vor: „Wird eine Veranstaltung nach Maßgabe des Einnahme- und Ausgabeplans über das Sondervermögen abgewickelt, ist die Gemeinde Veranstalter.“ Satzungen wie die der Gemeinde Holstenniendorf amt-schenefeld.de ↗ zählen „Einnahmen aus der Durchführung von Veranstaltungen der Freiwilligen Feuerwehr“ ausdrücklich zur Kasse. Dann verkauft die Gemeinde, und für sie gilt § 2b des Umsatzsteuergesetzes.
Gehört die Kasse einem Verein, etwa einem Förderverein, ist der Verein selbst Unternehmer. „Ein Fall des § 2b UStG liegt dann nicht vor“, schreiben drei Fachautoren in einem Aufsatz von 2022 feuerwehrverband.nrw ↗. Der Verein war das schon vorher und zählt für die Kleinunternehmergrenze nur seinen eigenen Umsatz.
Das Fest von der Gemeindekasse an einen Förderverein abzugeben, ist eine Möglichkeit. Die Abgabenordnung gesetze-im-internet.de ↗ behandelt eine „unangemessene rechtliche Gestaltung“ als Missbrauch, es sei denn, der Steuerpflichtige weist „außersteuerliche Gründe“ nach. Ob der Wechsel im Einzelfall geht, entscheiden Finanzamt und Kommunalaufsicht.
Die 17.500 Euro gelten nur für hoheitliche Aufgaben#
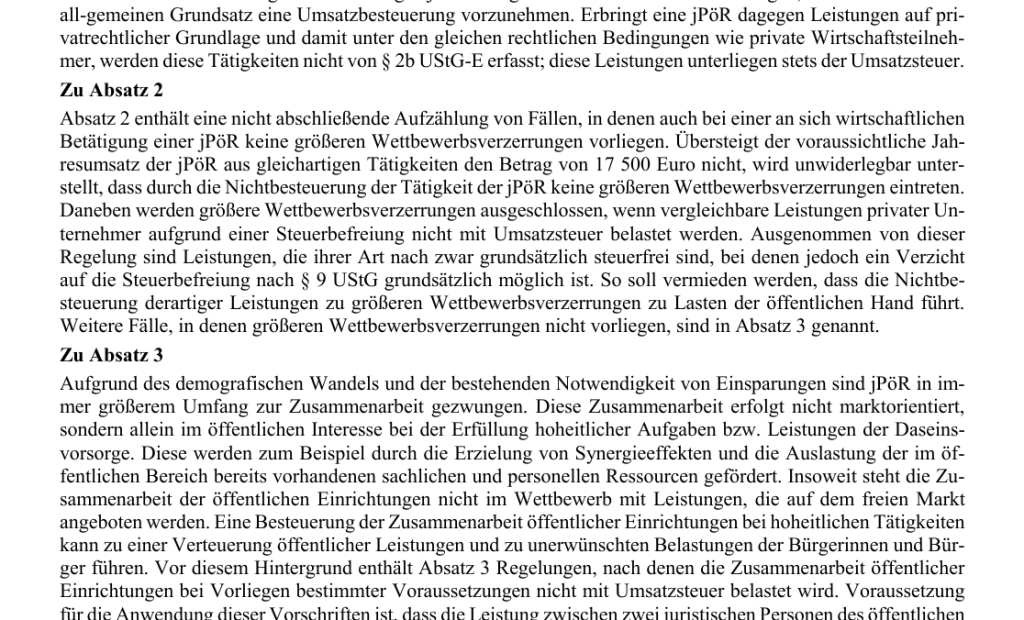
§ 2b UStG gesetze-im-internet.de ↗ regelt, wann Gemeinden, Kirchengemeinden und andere juristische Personen des öffentlichen Rechts Unternehmer sind. Sie sind es nicht, „soweit sie Tätigkeiten ausüben, die ihnen im Rahmen der öffentlichen Gewalt obliegen“, also bei hoheitlichen Aufgaben, und auch das nur, solange es den Wettbewerb nicht größer verzerrt. Für diese Ausnahme steht im Gesetz die Grenze: Bleibt der Umsatz „aus gleichartigen Tätigkeiten“ bei höchstens 17.500 Euro im Jahr, nimmt das Gesetz keine größere Verzerrung an.
Wurst und Bier verkauft die Gemeinde aber nicht hoheitlich, sondern wie jeder Wirt, auf privatrechtlicher Grundlage. Für solche Verkäufe hält der Bericht des Finanzausschusses von 2015 dserver.bundestag.de ↗, mit dem § 2b ins Gesetz kam, fest: Sie werden „nicht von § 2b UStG-E erfasst; diese Leistungen unterliegen stets der Umsatzsteuer“. Bei der Feuerwehr betreffen die 17.500 Euro laut dem Aufsatz von 2022 etwa die Brandsicherheitswache, wenn das Landesrecht sie öffentlich-rechtlich abrechnet.
Vertraut klingt die Zahl, weil sie lange auch die Kleinunternehmergrenze war. Dort galten 17.500 Euro seit 2003 dserver.bundestag.de ↗, ein Gesetzentwurf von 2019 hob sie auf 22.000 Euro an, heute stehen in § 19 25.000 Euro. Die Grenze in § 2b steht seit 2015 unverändert bei 17.500 Euro.
Ob Steuer anfällt, entscheidet der Umsatz der ganzen Gemeinde#
Die Kleinunternehmerregel in § 19 UStG gesetze-im-internet.de ↗ nimmt Gemeinden nicht aus. Danach ist der Umsatz steuerfrei, wenn der Gesamtumsatz „im vorangegangenen Kalenderjahr 25 000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100 000 Euro nicht überschreitet“. Unternehmer ist die Gemeinde als Ganzes, nicht ihre Feuerwehr. In den Gesamtumsatz gehört darum alles, was die Gemeinde als Unternehmer verkauft oder vermietet: das Fest der Feuerwehr ebenso wie vermietete Stellplätze. Die Vermietung von Räumen und Grundstücken ist nach § 4 Nr. 12 UStG gesetze-im-internet.de ↗ steuerfrei und zählt nicht mit, die Vermietung von Plätzen zum Abstellen von Fahrzeugen dagegen schon.
Der Landesfeuerwehrverband Baden-Württemberg schreibt in seiner Broschüre zur Kameradschaftskasse fwvbw.de ↗ von 2026 knapp: „Kleinunternehmerregelung kann nicht angewendet werden“. Drei Seiten vorher steht: „Eine Kommune überschreitet in jedem Fall die Umsatzgrenze von 45.000 Euro pro Jahr.“ Die 45.000 Euro gelten laut der Broschüre auch ab 2027 weiter, aber nur für Körperschaft- und Gewerbesteuer auf den Gewinn des Festes, nicht für die Umsatzsteuer. Ob die eigene Gemeinde unter 25.000 Euro bleibt, weiß die Kämmerei, entscheiden muss es das Finanzamt.
Bleibt die Gemeinde unter der Grenze, ist die Wurst steuerfrei, dafür bekommt sie keine Steuer aus dem Einkauf zurück, die sogenannte Vorsteuer. „Im Gegenzug ist systemimmanent auch kein Vorsteuerabzug möglich“, heißt es in der Begründung zur Anhebung von 2019. Eine Gemeinde unter der Grenze kann auf die Regel verzichten; der Verzicht bindet sie nach § 19 Abs. 3 „mindestens für fünf Kalenderjahre“.
Die Wurst kostet 7 Prozent, das Bier 19#
Liegt die Gemeinde über der Grenze, gelten dieselben Sätze wie beim Gastwirt. Speisen tragen nach § 12 Abs. 2 Nr. 15 UStG gesetze-im-internet.de ↗ den ermäßigten Satz von 7 Prozent, „mit Ausnahme der Abgabe von Getränken“; für Getränke bleibt es bei 19 Prozent. Für Speisen gilt der ermäßigte Satz laut dem Regierungsentwurf zum Steueränderungsgesetz 2025 dserver.bundestag.de ↗ „ab dem 1. Januar 2026 dauerhaft“, die Vorschrift ist nicht befristet.
In einer Wurst für 3,50 Euro stecken so 23 Cent Umsatzsteuer (3,50 × 7 / 107), in einem Bier für 3 Euro 48 Cent (3,00 × 19 / 119). Soll der Kasse so viel bleiben wie bisher, kostet die Wurst rund 3,75 Euro (3,50 × 1,07) und das Bier 3,57 Euro (3,00 × 1,19).
Die Umsatzsteuer auf den Einkauf fürs Fest darf die Gemeinde dann abziehen, wenn die Leistung nach § 15 UStG gesetze-im-internet.de ↗ „für sein Unternehmen“ ausgeführt wurde und eine Rechnung vorliegt: für Wurst und Bier, Kühlwagen und Zelt. Gespendeter Kuchen und Einkäufe ohne Rechnung bringen nichts zurück. Gerätehaus und Fahrzeuge dienen dem Brandschutz und zählen, wenn überhaupt, nur anteilig.
Ein Beispielfest mit angenommenen Zahlen: 600 Würste zu 3,50 Euro und 800 Bier zu 3 Euro bringen 4.500 Euro ein. Darin stecken 137,38 Euro Umsatzsteuer auf die Würste und 383,19 Euro auf das Bier, zusammen 520,57 Euro. Kostet jedes Stück im Einkauf 1 Euro netto, holt sich die Gemeinde 42 Euro (600 × 7 Cent) und 152 Euro (800 × 19 Cent) Vorsteuer zurück. An das Finanzamt gehen dann 326,57 Euro, 7,3 Prozent der Einnahmen.
| Wer verkauft | Wann Umsatzsteuer anfällt | Satz |
|---|---|---|
| Gemeinde, Kasse ist ihr Sondervermögen | Jeder Euro zählt mit. Steuerfrei nur, wenn die ganze Gemeinde im Vorjahr höchstens 25.000 € und im laufenden Jahr höchstens 100.000 € umsetzt, dann ohne Vorsteuer | Speisen 7 %, Getränke 19 % |
| Verein (eingetragen oder nicht), Kasse gehört ihm | Wie bisher: steuerfrei bis 25.000 € / 100.000 € seines eigenen Umsatzes | Speisen 7 %, Getränke 19 %, als Kleinunternehmer keine |
| Getränke und Snacks für die eigenen Leute nach Übung oder Einsatz | Laut Landesfeuerwehrverband Baden-Württemberg keine Umsatzsteuer | – |
| Gemeinde, hoheitliche Leistung (etwa Brandsicherheitswache, je nach Landesrecht) | Nicht unternehmerisch, solange gleichartige Umsätze höchstens 17.500 € im Jahr erreichen | 19 %, wenn steuerpflichtig |
Eine Registrierkasse braucht das Fest 2027 nicht#
Eine Kasse mit technischer Sicherheitseinrichtung (TSE) und Bonpflicht verlangt § 146a der Abgabenordnung gesetze-im-internet.de ↗ nur von dem, der „mit Hilfe eines elektronischen Aufzeichnungssystems“ erfasst. Wer mit offener Ladenkasse verkauft, also ohne elektronisches Kassensystem, muss nicht jede Wurst einzeln aufschreiben. Diese Pflicht besteht nach § 146 AO gesetze-im-internet.de ↗ „bei Verkauf von Waren an eine Vielzahl von nicht bekannten Personen gegen Barzahlung nicht“. Es bleibt die Regel aus demselben Absatz: „Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten.“ Die übrige Arbeit ist die, von der Landesbrandmeister Nero spricht: Einkaufsrechnungen auf die Gemeinde, Abstimmung mit der Kämmerei, die Umsatzsteuererklärung der Gemeinde.
Neu ist 2027 nur das Ende einer Übergangsfrist#
§ 2b gilt seit dem 1. Januar 2017. Gemeinden konnten bis zum 31. Dezember 2016 erklären, beim alten Recht zu bleiben. Dann blieben sie nur mit sogenannten Betrieben gewerblicher Art steuerpflichtig, laut dem Landesfeuerwehrverband Baden-Württemberg zuletzt erst ab 45.000 Euro Umsatz im Jahr. Die Erklärung galt zunächst für Leistungen „vor dem 1. Januar 2021“ und wurde mehrfach verlängert. Heute steht in § 27 Abs. 22a UStG gesetze-im-internet.de ↗, dass sie für Leistungen gilt, die „vor dem 1. Januar 2027 ausgeführt werden“. Gemeinden ohne diese Erklärung arbeiten schon seit 2017 nach § 2b; in Baden-Württemberg sind es laut dem Verband viele, eine Zahl nennt er nicht.
Der Regierungsentwurf des Jahressteuergesetzes 2026 dserver.bundestag.de ↗ ändert die Frist nicht. Der Bundesrat nennt § 2b in seiner Stellungnahme die „ab dem 1. Januar 2027 zwingend anzuwendende Neuregelung“ und bittet nur um Erleichterungen für die Zusammenarbeit von Behörden und Kommunen. In der Anhörung des Finanzausschusses am 2. November 2026 hat keine der sieben veröffentlichten Stellungnahmen eine Verlängerung verlangt. Solange der Gesetzgeber § 27 Abs. 22a nicht mehr ändert, verkauft die Gemeinde die Wurst ab dem 1. Januar 2027 selbst.
Stand: 8. November 2026. Das Jahressteuergesetz 2026 ist noch nicht beschlossen.
Quellen
- Gesetzentwurf von 2016 landtag.ltsh.de ↗
- der Gemeinde Holstenniendorf amt-schenefeld.de ↗
- Aufsatz von 2022 feuerwehrverband.nrw ↗
- Abgabenordnung gesetze-im-internet.de ↗
- § 2b UStG gesetze-im-internet.de ↗
- Bericht des Finanzausschusses von 2015 dserver.bundestag.de ↗
- seit 2003 dserver.bundestag.de ↗
- Bundestag, Drucksache 18/6094, S. 91 dserver.bundestag.de ↗
- § 19 UStG gesetze-im-internet.de ↗
- § 4 Nr. 12 UStG gesetze-im-internet.de ↗
- Broschüre zur Kameradschaftskasse fwvbw.de ↗
- § 12 Abs. 2 Nr. 15 UStG gesetze-im-internet.de ↗
- Regierungsentwurf zum Steueränderungsgesetz 2025 dserver.bundestag.de ↗
- § 15 UStG gesetze-im-internet.de ↗
- § 146a der Abgabenordnung gesetze-im-internet.de ↗
- § 146 AO gesetze-im-internet.de ↗
- § 27 Abs. 22a UStG gesetze-im-internet.de ↗
- Regierungsentwurf des Jahressteuergesetzes 2026 dserver.bundestag.de ↗
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur Presseschau