Polens zweite Übergewinnsteuer ist die erste für Mineralölkonzerne
Polen meldete der EU für 2022/23 mit 6,9 Milliarden Euro den höchsten Übergewinn-Ertrag, doch das Gesetz traf nur Kohle. Neu ist 2026, dass Orlen zahlt.
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur PresseschauPolens Präsident Karol Nawrocki hat am 1. Oktober 2026 das Gesetz über eine Übergewinnsteuer für Kraftstoffkonzerne unterzeichnet, wie mehrere Häuser nach derselben Agenturzeile berichten. Polen schöpft Übergewinne damit zum zweiten Mal ab: Für die Energiekrise 2022 meldete Warschau der EU-Kommission mit 6,927 Milliarden Euro den höchsten Ertrag aller Mitgliedstaaten, mehr als ein Viertel der EU-Summe. Das Gesetz von 2023 traf aber allein Kohleförderer und Kokereien; gezahlt hat nach eigener Angabe ein einziges Unternehmen. Neu ist 2026, dass die Steuer Orlens Kraftstoffgeschäft trifft.
Warschau meldete der EU 6,9 Milliarden Euro, der Kohlekonzern JSW zahlte 0,37#
Die Verordnung (EU) 2022/1854 vom 6. Oktober 2022 verlangte in Kapitel III einen „Solidaritätsbeitrag“: mindestens 33 Prozent auf Gewinne, die mehr als 20 Prozent über dem Durchschnitt 2018 bis 2021 lagen, in den Sektoren Erdöl, Erdgas, Kohle und Raffinerie, einzuführen bis zum 31. Dezember 2022. Laut Umsetzungsbericht der Kommission vom Dezember 2023 data.consilium.europa.eu ↗ wählte Polen den Mindestsatz von 33 Prozent und allein das Steuerjahr 2022.
Das Ergebnis steht im Bericht COM(2025) 237, Tabelle 2 data.consilium.europa.eu ↗, Kassenstand 30. Juni 2024, in Millionen Euro:
| Mitgliedstaat | Solidaritätsbeitrag 2022/23, Mio. € |
|---|---|
| Polen | 6.927 |
| Italien | 6.310 |
| Niederlande | 5.629 |
| Tschechien | 1.564 |
| Spanien | 1.479 |
| Deutschland | 113 |
| EU gesamt | 26.150 |
Polens Anteil: 6.927 geteilt durch 26.150 ergibt 26,5 Prozent. Woraus sich der Betrag zusammensetzt, sagt der Bericht nicht.
Polens Gesetz dazu kam gut sieben Monate nach der EU-Frist: datiert vom 16. August 2023, verkündet am 4. September 2023 im Gesetzblatt, Dz.U. 2023 poz. 1785 dziennikustaw.gov.pl ↗, in Kraft 14 Tage später. Beitragspflichtig für 2022 war nach Art. 29b Abs. 1 nur, wer Steinkohle oder Braunkohle fördert („eksploatacji złóż węgla kamiennego lub węgla brunatnego“) oder Koks herstellt. Von Erdöl, Raffinerien oder Kraftstoffen steht in dem Kapitel nichts. Einkommen, auf das bereits der Gas- oder Stromabschlag an den Preisdifferenzfonds entfiel, wurde nach Art. 29c Abs. 5 herausgerechnet.
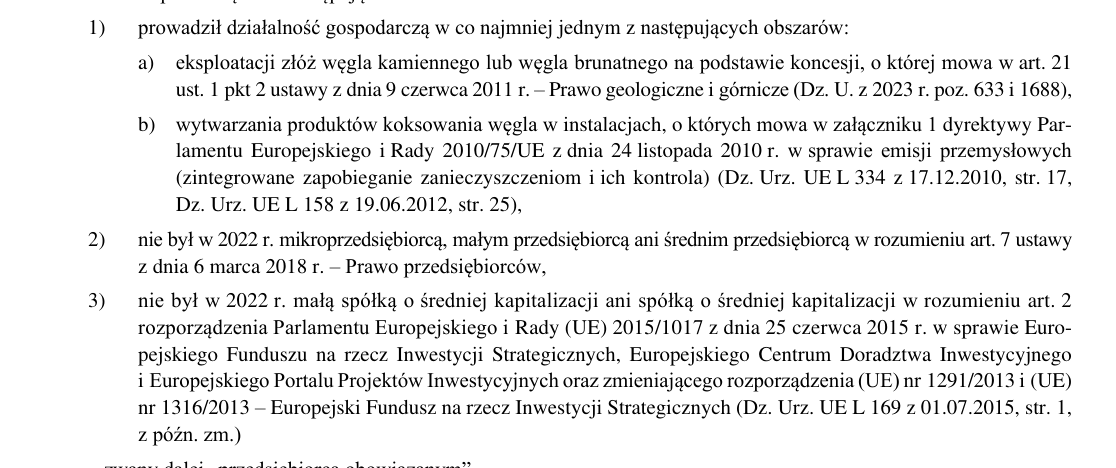
Gezahlt hat den Beitrag die Jastrzębska Spółka Węglowa, Polens Kokskohle-Förderer: 1,6 Milliarden Złoty, die das Unternehmen seit April 2025 zurückverlangt1 und sich dabei „the only entity in Poland obliged to pay the windfall tax“ nennt. Zum EZB-Referenzkurs vom 1. Oktober 2026 data-api.ecb.europa.eu ↗, 4,3735 Złoty je Euro, sind das rund 0,37 Milliarden Euro; in der EU-Tabelle stehen 6,927. Orlen zahlte stattdessen den Gasabschlag auf seine Erdgasförderung: Für das vierte Quartal 2023 weist Orlens Ergebnispräsentation orlen.pl ↗ im Fördersegment minus 3,4 Milliarden Złoty aus dem Abschlag aus.
Die Regierung beruft sich 2026 auf das Kohle-Gesetz von 2023#
Der Regierungsentwurf vom 15. September 2026, Sejm-Druck 3100 api.sejm.gov.pl ↗, setzt den Steuersatz auf 60 Prozent (Art. 8 Abs. 1) des Mehrerlöses über einer Referenzmarge, der Durchschnittsmarge 2025 plus 20 Prozent. Für diesen 20-Prozent-Puffer beruft sich die Begründung auf die EU-Verordnung und auf das Gesetz vom 16. August 2023; als Anlass nennt sie den Anstieg von Ölpreisen und Margen nach der Blockade der Straße von Hormus. Die Folgenabschätzung auf Seite 32 rechnet mit Orlen: Nach dessen Steuererklärungen stiegen die Erlöse 2022 gegenüber 2021 um 114 Prozent, die Kosten um 109 Prozent. Orlens Bemessungsgrundlage setzt sie mit rund 4 Milliarden Złoty an, die aller übrigen Anbieter mit 40 Prozent der Gesamtsumme; die Steuer für März bis Dezember 2026 schätzt sie auf rund 4 Milliarden Złoty, davon 3,8 Milliarden noch 2026.
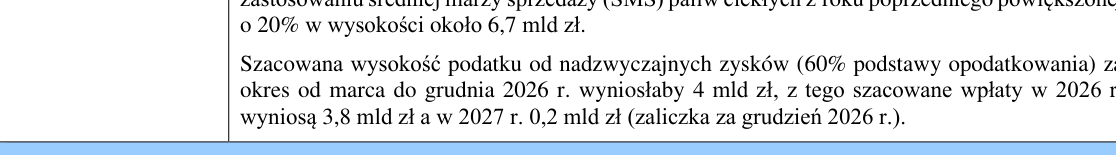
Der Sejm verlängerte den Zeitraum: Das am 18. September beschlossene Gesetz api.sejm.gov.pl ↗ gilt für März 2026 bis März 2027 (Art. 1 und 4), der Satz blieb bei 60 Prozent, der Senat änderte nichts. Die 4 Milliarden Złoty gelten also für zehn von dreizehn Monaten. Zum Kurs vom 1. Oktober sind sie rund 0,91 Milliarden Euro, gut ein Achtel der 6,927 Milliarden für 2022/23 (0,915 geteilt durch 6,927 ergibt 13,2 Prozent).
Warum Polen 2023 das Kraftstoffgeschäft ausnahm, das die EU-Verordnung einschloss, begründet weder das Gesetzblatt von 2023 noch der Druck 3100.
Das erste Gesetz liegt seit Juli beim Verfassungsgericht#
Die Agenturzeile schreibt, Nawrocki habe den ersten Anlauf im Sommer „per Veto gekippt“. Die Sejm-Datenbank zum Druck 2684 api.sejm.gov.pl ↗ verzeichnet anderes: Sejm-Beschluss am 19. Juni 2026, Senatsänderungen am 3. Juli angenommen, am 24. Juli „Prezydent skierował ustawę do Trybunału Konstytucyjnego“, der Präsident überwies das Gesetz vor der Unterschrift an das Verfassungsgericht. Ein Veto steht dort nicht, ein Urteil auch nicht. Der zweite Anlauf, Druck 3100 api.sejm.gov.pl ↗, passierte den Sejm am 18. September mit 237 zu 202 Stimmen, den Senat am 24. September; für den 1. Oktober verzeichnet die Datenbank die Unterschrift. Dass Nawrocki das Gesetz zugleich dem Gericht zur Prüfung vorlegte, meldet dpa; die Datenbank endet mit der Unterschrift.
Deutschland steht in derselben EU-Tabelle mit 113 Millionen Euro; angemeldet wurden laut Antwort der Bundesregierung in Drucksache 21/6597 dserver.bundestag.de ↗ „Energiekrisenbeiträge für die Jahre 2022 und 2023 in Höhe von insgesamt ca. 2,5 Mrd. Euro“, und die angemeldete Summe fiel im zweiten Jahr auf ein Viertel2. Stichtag und Abgrenzung sind verschieden, als Rangliste taugt die Tabelle nicht. Polens Gesetz zur Krise 2022 trat im September 2023 in Kraft, elf Monate nach der EU-Verordnung; das zur Krise 2026 wurde am 1. Oktober unterschrieben und gilt rückwirkend ab März.
Quellen
- Umsetzungsbericht der Kommission vom Dezember 2023 data.consilium.europa.eu ↗
- Bericht COM(2025) 237, Tabelle 2 data.consilium.europa.eu ↗
- Dz.U. 2023 poz. 1785 dziennikustaw.gov.pl ↗
- Dziennik Ustaw 2023 poz. 1785, Art. 29b dziennikustaw.gov.pl ↗
- JSW SA has applied to the Ministry of Climate and Environment for a refund of the windfall tax jsw.pl ↗
- EZB-Referenzkurs vom 1. Oktober 2026 data-api.ecb.europa.eu ↗
- Orlens Ergebnispräsentation orlen.pl ↗
- Sejm-Druck 3100 api.sejm.gov.pl ↗
- Sejm, Druck 3100, Folgenabschätzung S. 32 api.sejm.gov.pl ↗
- am 18. September beschlossene Gesetz api.sejm.gov.pl ↗
- Sejm-Datenbank zum Druck 2684 api.sejm.gov.pl ↗
- Druck 3100 api.sejm.gov.pl ↗
- Antwort der Bundesregierung in Drucksache 21/6597 dserver.bundestag.de ↗
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur Presseschau