Was ist ARR? NRR, Rule of 40 und das Abo-Modell – Analyse börsennotierter Softwarefirmen
Was ist ARR? Wie Adobe und Salesforce das Abo-Modell durchsetzten, was NRR und Rule of 40 messen und wie KI-Agenten SaaS-Preise verändern.
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur PresseschauAdobe verlor im Geschäftsjahr 2013 beim Umstieg von der Kauflizenz auf das Abo fast zwei Drittel seines Gewinns. Ein Jahr später hatte die Firma mehr als zehnmal so viele Abo-Kunden wie Ende 2012. Gemessen wurde der Umbau in ARR, dem jährlich wiederkehrenden Umsatz (Annual Recurring Revenue). Diese Zahl wurde zur Währung der Softwarebranche. Es geht hier darum, wie es dazu kam, welche Kennzahlen auf ARR aufbauen und warum Preise nach Nutzung und KI-Agenten die Rechnung verändern.
Von der Lizenz zum Abo: Wie Adobe und Salesforce SaaS durchsetzten#
Bis in die 2000er-Jahre kauften Firmen Software einmal und zahlten für die nächste Version erneut. Salesforce startete 1999 mit dem Gegenmodell: Die Software läuft auf den Servern des Anbieters, Kunden zahlen laufend pro Nutzer. Das Modell heißt Software as a Service, kurz SaaS. Gründer Marc Benioff ließ bezahlte Darsteller mit „No Software“-Schildern vor der Kundenkonferenz des Konkurrenten Siebel demonstrieren.
Adobe stellte 2013 Photoshop, Illustrator und seine übrigen Kernprodukte auf das Abo Creative Cloud um. Neue Versionen gab es seitdem nicht mehr als Kauflizenz.
| Geschäftsjahr | Umsatz | Nettogewinn | Abo-Anteil am Umsatz | Creative-Cloud-Abos |
|---|---|---|---|---|
| 2012 | 4,404 Mrd. $ | 833 Mio. $ | n. a. | 326.000 |
| 2013 | 4,055 Mrd. $ | 290 Mio. $ | 28 % | 1,44 Mio. |
| 2014 | 4,147 Mrd. $ | 268 Mio. $ | 50 % | 3,45 Mio. |
Der Umsatz sank, weil ein Kauf beim Verkauf auf einmal als Umsatz zählt, ein Abo dagegen Monat für Monat. Der Jahreswert aller laufenden Abos im Digital-Media-Geschäft stieg von 944 Mio. $ Ende 2013 auf 1,95 Mrd. $ Ende 2014. Im Geschäftsjahr 2024 setzte Adobe 21,5 Mrd. $ um, 95 Prozent davon aus Abos.
Warum wiederkehrender Umsatz (ARR) mehr wert ist: NRR, LTV/CAC, Rule of 40#
Ein Euro aus einem Abo ist mehr wert als ein Euro aus einem Lizenzverkauf. Der Umsatz des nächsten Jahres steht zu großen Teilen fest, bevor es beginnt. Ein weiterer Kunde kostet kaum Rechenzeit und Support: Vom Umsatz bleiben nach diesen direkten Kosten bei klassischen SaaS-Firmen 70 bis 85 Prozent, die Bruttomarge. Und wer seine Daten und Abläufe im System hat, wechselt selten. Wie stark diese Bindung den Wert treibt, zeigt der Beitrag über den Restwert von Softwarefirmen: Bleiben die Kunden oder geben sie jedes Jahr mehr aus, steigt der Wert je Umsatz-Euro steil.
Bei Übernahmen lässt sich der Aufschlag messen. Die Beratung Arrowpoint Advisory untersuchte 2017 eine kleine Zahl von Firmenkäufen bei B2B-Informationsdiensten. Jeder Prozentpunkt wiederkehrender Umsatz ging dort mit einem um 0,11 höheren Kaufpreis-Vielfachen einher, gemessen als Unternehmenswert geteilt durch den operativen Gewinn vor Zinsen, Steuern und Abschreibungen (EV/EBITDA). Bei 80 statt 50 Prozent wiederkehrendem Umsatz sind das 3,3 Jahres-EBITDA mehr im Kaufpreis.
Investoren prüfen ein Abo-Geschäft heute an fünf Kennzahlen.
| Kennzahl | Frage |
|---|---|
| ARR (Annual Recurring Revenue) | Wie viel Umsatz bringen die laufenden Verträge in einem Jahr? |
| Netto-Umsatzbindung (NRR, Net Revenue Retention) | Wie viel zahlen die Kunden des Vorjahres heute, Kündigungen und Zukäufe eingerechnet? |
| CAC Payback | Nach wie vielen Monaten hat ein Neukunde die Kosten seiner Gewinnung (CAC, Customer Acquisition Cost) eingespielt? |
| LTV/CAC | Wie viel bringt ein Kunde über die ganze Laufzeit (LTV, Lifetime Value) im Verhältnis zu den Kosten seiner Gewinnung? |
| Rule of 40 | Ergeben Umsatzwachstum und Marge zusammen mindestens 40 Prozent? |
Die Rule of 40 machte der Investor Brad Feld 2015 in seinem Blog bekannt. Eine Firma, die um 30 Prozent wächst, braucht danach mindestens 10 Prozent Marge. Welche Marge zählt, legt die Regel nicht fest. Die Firmen wählen selbst, meist das operative Ergebnis vor Abschreibungen (EBITDA) oder den freien Cashflow. Ein Vergleich zwischen zwei Firmen stimmt deshalb nur, wenn beide dieselbe Marge verwenden.
Anleger bewerten eine Softwarefirma deshalb als Vielfaches ihres Umsatzes. Dieses Vielfache schwankt stark. Bei börsennotierten SaaS-Firmen lag der Unternehmenswert 2021 im Median beim 16- bis 18,5-Fachen des Umsatzes, so die Beratung Aventis Advisors. Im Juni 2026 fiel er auf das 3,2-Fache, Ende August 2026 lag er beim 4,6-Fachen. Ein Euro Umsatz war an der Börse damit weniger als ein Drittel so viel wert wie 2021.
Recurring oder reoccurring: Nicht jeder wiederkehrende Umsatz zählt als ARR#
Ein Kunde mit einer Jahreslizenz für 50 Nutzer zahlt bis zum Ende der Laufzeit. Ein Kunde, der jeden Monat neu bestellt, zahlt nur, solange er will. Beide Umsätze wiederholen sich, gesichert ist nur der erste. Käufer nennen ihn „recurring“, den zweiten „reoccurring“.
| recurring | reoccurring | |
|---|---|---|
| Grundlage | Vertrag mit Laufzeit | Gewohnheit, Bedarf |
| Beispiel | Jahreslizenz pro Nutzer | Projektgeschäft, saisonale Aufträge, schwankender Verbrauch |
| Planbarkeit | hoch | gering |
| Bewertung | ARR-Multiple | Abschlag |
Viele Umsätze liegen zwischen beiden Spalten, etwa ein Abo, das monatlich kündbar ist. Wer eine Softwarefirma kaufen will, rechnet das gemeldete ARR deshalb in der Prüfung vor dem Kauf (Due Diligence) selbst nach. Er liest die Verträge, ihre Laufzeiten und die Kündigungen der letzten Jahre. Und er prüft, wie viel Umsatz an wenigen Großkunden hängt.
Aus Sicht der Kunden behandelt der Beitrag über lange Verträge als Schutz vor steigenden KI-Kosten1 (Juli 2025) dieselbe Frage. Ein mehrjähriger Vertrag mit festem Preis schützt den Kunden, wenn der Anbieter wegen teurer KI die Preise anheben will. Für den Anbieter sind genau diese Verträge planbares ARR.
Preise nach Nutzung (Usage-Pricing) und KI-Agenten verändern ARR und die SaaS-Bewertung#
ARR funktioniert, solange ein Vertrag festlegt, was der Kunde im nächsten Jahr zahlt. Drei neuere Arten der Abrechnung lockern diese Bindung.
Beim ersten Modell zahlen Kunden nach Nutzung, etwa pro Datenbankabfrage oder pro Token, der Texteinheit, nach der KI-Modelle abgerechnet werden. ARR ist dann keine Vertragssumme mehr, sondern eine Hochrechnung. Meist wird der nutzungsabhängige Umsatz der letzten drei Monate mal vier genommen. Eine feste Regel dafür gibt es nicht. Investoren verlangen inzwischen, dass Firmen vertraglich gesichertes und nutzungsabhängiges ARR getrennt ausweisen.
Beim zweiten Modell zahlen Kunden pro Ergebnis. Zendesk berechnet für jedes Kundenanliegen, das seine KI ohne Mitarbeiter löst, ab 1,50 $, wenn der Kunde eine feste Menge abnimmt, sonst 2 $. Wie verbreitet solche Preise sind, ist unklar. In der Umfrage des Investors ICONIQ vom Juli 2026 nutzten sie 23 Prozent der Firmen mit KI-Produkten, ein halbes Jahr zuvor 18 Prozent. Der Abrechnungsanbieter Orb fand bei 80 Firmen, die KI-Agenten verkaufen, nur 3,8 Prozent.
Beim dritten Modell ersetzen KI-Agenten die Nutzer. Klassische SaaS-Firmen wie Salesforce rechnen pro Nutzer ab. Erledigt ein Agent die Arbeit von zehn Sachbearbeitern, braucht der Kunde weniger Lizenzen, und die Abrechnungsbasis schrumpft. Die Anbieter wollen deshalb nach der Leistung der KI abrechnen. Ob die Kunden mitgehen, ist offen. Der Dienstleister Genpact nannte es im Februar 2026 in seinem Jahresbericht an die US-Börsenaufsicht als Risiko, dass Kunden solche neuen Preismodelle ablehnen.
Dazu kommen Kosten, die das alte Modell kaum kannte. Jede Anfrage an ein KI-Modell kostet den Anbieter Rechenzeit, auch beim tausendsten Kunden. Firmen mit KI-Produkten behielten laut ICONIQ 2025 im Schnitt 45 Prozent des Umsatzes als Bruttomarge, für 2026 erwarten sie 53 Prozent. Klassische SaaS-Firmen liegen bei 70 bis 85 Prozent.
An der Börse wurden Preise nach Nutzung bisher belohnt. Der Wagniskapitalgeber OpenView fand 2022 in seiner Auswertung, dass Firmen mit solchen Preisen im Schnitt zum 21,6-Fachen ihres Umsatzes bewertet wurden, vergleichbare Firmen zum 14,4-Fachen. Nach dem Index von SaaS Capital hielt dieser Aufschlag bis April 2025.
Warum, zeigt die Rechnung aus dem Beitrag über den Restwert von Softwarefirmen. Der Wert je Euro Umsatz ergibt sich dort aus Bruttomarge (m), Netto-Umsatzbindung (NRR) und Diskontsatz (i), dem Zins, mit dem künftige Zahlungen auf heute abgezinst werden. Die Beispielrechnung setzt den Diskontsatz für beide Modelle auf 12 Prozent. Das Abo hat 80 Prozent Marge und 105 Prozent Netto-Umsatzbindung. Das Modell nach Nutzung hat 55 Prozent Marge und 110 Prozent Bindung, weil Kunden mit wachsender Nutzung von selbst mehr zahlen. Im Abschwung fallen beide auf 102 Prozent.
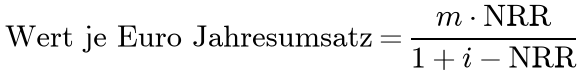
| Diskontsatz (i) 12 % | Abo, Marge 80 % | nach Nutzung, Marge 55 % |
|---|---|---|
| normal: NRR 105 % bzw. 110 % | 12,0× | 30,3× |
| Abschwung: NRR 102 % | 8,2× | 5,6× |
| Veränderung | −32 % | −81 % |
Im normalen Jahr ist ein Euro Umsatz nach Nutzung zweieinhalbmal so viel wert wie ein Euro aus dem Abo: Die höhere Bindung gleicht die niedrigere Marge mehr als aus. Fällt die Bindung im Abschwung auf 102 Prozent, verliert das Abo ein Drittel seines Werts, das Modell nach Nutzung vier Fünftel. Danach ist es weniger wert als das Abo. Der Aufschlag an der Börse setzt also voraus, dass die Kunden ihre Nutzung weiter ausbauen.
Wie es weitergeht#
Warum bei Softwarefirmen der Restwert den Kurs bestimmt, erklärt der Beitrag über den Restwert von Softwarefirmen. Wie viele Jahre wachsender Kundenumsätze in den Kursen von Snowflake, Datadog, HubSpot und anderen stecken, rechnet der Beitrag über die eingepreisten Jahre von Snowflake und HubSpot aus Kurs, Bruttomarge und NRR zurück. Die Auswertung der Softwareaktien 2020 bis 2026 verfolgt diese Zahl für 17 Firmen über sechs Jahre. Die Übersicht zur Serie fasst das Ergebnis zusammen: Ende 2025 kostete jede zweite dieser Firmen weniger als der Bruttowert ihrer Bestandskunden.
Hinweis#
Keine Anlageberatung. Die Tabelle zu Abo und Preisen nach Nutzung ist eine eigene Beispielrechnung mit gesetzten Werten, keine Messung.
Quellen#
- Adobe Q4 FY2012 Earnings (PDF) adobe.com ↗ · Adobe Q4 FY2014, Exhibit 99.1 (SEC) sec.gov ↗ · Adobe 10-K FY2013 (SEC) sec.gov ↗ · Adobe 10-K FY2014 (SEC) sec.gov ↗ · Adobe 10-K FY2024 (SEC) sec.gov ↗ · The Digital Picture: Adobe FY2013 the-digital-picture.com ↗ · Think Insights: Adobe’s Subscription Empire2
- Matt Rickard: Notes from Behind the Cloud3
- Arrowpoint: What price recurring subscription revenues?4
- Wikipedia: Rule of 405
- Aventis Advisors: SaaS Valuation Multiples6, Stand 31. August 2026 · Bericht 2015–2026 (PDF) aventis-advisors.com ↗
- Zenskar: Recurring vs Reoccurring Revenue7 · Livmo: ARR Quality8
- Ordway: ARR for usage-based pricing9 · SaaStr: Consumption as ARR10 · L.E.K.: AI and SaaS metrics lek.com ↗ · L.E.K.: Consumption pricing lek.com ↗ · L.E.K.: How consumption-based pricing reshapes growth, profitability and value (SaaS Capital, April 2025) lek.com ↗
- ICONIQ: State of AI 2026 iconiq.com ↗ · Orb: 2026 State of AI Agent Pricing withorb.com ↗ · Orb: Outcome-based pricing statistics withorb.com ↗ · Zendesk: Preise zendesk.de ↗ · Pickaxe: AI agent pricing models (Zendesk) pickaxe.co ↗
- Genpact 10-K FY2025 (SEC) sec.gov ↗ · IDP-Software: Three BPOs Told the SEC idp-software.com ↗ · TIKR: Salesforce 2026 tikr.com ↗
- OpenView/Poyar 2022: 21,6× vs. 14,4× slideshare.net ↗
- Helm, C. (2025): Long-Term Contracts: Safe Harbor for Rising AI Costs helm-nagel.com ↗
Quellen
- Long-Term Contracts: Safe Harbor for Rising AI Costs helm-nagel.com ↗
- Adobe Q4 FY2012 Earnings (PDF) adobe.com ↗
- Adobe Q4 FY2014, Exhibit 99.1 (SEC) sec.gov ↗
- Adobe 10-K FY2013 (SEC) sec.gov ↗
- Adobe 10-K FY2014 (SEC) sec.gov ↗
- Adobe 10-K FY2024 (SEC) sec.gov ↗
- The Digital Picture: Adobe FY2013 the-digital-picture.com ↗
- Adobe's Subscription Empire Think Insights ↗
- Notes from Behind the Cloud Matt Rickard ↗
- What price recurring subscription revenues? arrowpointadvisory.com ↗
- Rule of 40 - Wikipedia en.wikipedia.org ↗
- SaaS Valuation Multiples: 2015-2026 – Aventis Advisors Aventis Advisors ↗
- Bericht 2015–2026 (PDF) aventis-advisors.com ↗
- How You Classify Recurring vs Reoccurring Revenue Impacts Valuation zenskar.com ↗
- Home - Livmo Livmo ↗
- How to Calculate ARR for Usage-Based Pricing Ordway ↗
- Dear SaaStr: We’re at $10m Run Rate, But A Lot is Consumption Based. Does That Count as “ARR”? | SaaStrAI saastr.com ↗
- How AI Is Redefining SaaS Metrics and Forecasting L.E.K. Consulting ↗
- L.E.K.: Consumption pricing lek.com ↗
- How Consumption-Based Pricing Reshapes Growth, Profitability and Value L.E.K. Consulting ↗
- State of AI: The Builder's Economy iconiq.com ↗
- The 2026 state of AI agent pricing Orb ↗
- 30 outcome-based pricing statistics shaping software monetization in 2026 Orb ↗
- Zendesk Preispläne | Ab 19 €/Monat Zendesk ↗
- AI Agent Pricing Models Explained (2026) | Pickaxe pickaxe.co ↗
- Genpact 10-K FY2025 (SEC) sec.gov ↗
- Three BPOs Told the SEC That AI Will Take Work They Sell idp-software.com ↗
- Salesforce Just Beat Earnings by 25% and the Stock Is Still Down 33% in 2026 TIKR.com ↗
- Client Challenge slideshare.net ↗
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur Presseschau