Softwarebewertung: SaaS-Bewertung erklärt: DCF, Restwert und Reverse DCF
Softwarebewertung erklärt: DCF, Restwert, KGV, EV/Umsatz und Reverse DCF. Warum bei SaaS-Aktien eine Annahme über 2030 den Kurs bestimmt.
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur PresseschauDer Aktienkurs einer Softwarefirma bezahlt vor allem Geld, das erst in vielen Jahren fließt. Eine Masterarbeit der Copenhagen Business School hat das für Zoom zum 1. Januar 2021 ausgerechnet: 83 % des Unternehmenswerts entfielen auf die Zeit nach 2030. Es geht hier um die Werkzeuge, mit denen Anleger zu solchen Zahlen kommen, vom DCF-Modell über KGV und EV/Umsatz bis zum Kundenwert von Abo-Firmen. Die Serie „Eingepreiste Jahre“ macht daraus eine Frage: Wie viele Jahre Zukunft stecken im heutigen Kurs?
DCF einfach erklärt: künftiges Geld, heute gezählt#
Ein Unternehmen ist so viel wert wie das Geld, das es in Zukunft übrig hat und an seine Geldgeber auszahlen kann. Geld in der Zukunft ist weniger wert als Geld heute: Man muss darauf warten, und es kann ausbleiben. Deshalb rechnet man jede künftige Zahlung auf ihren heutigen Wert zurück. Das nennt man Abzinsen.
Ein Beispiel mit einem Diskontsatz von 10 %: 100 €, die in einem Jahr fließen, sind heute 90,91 € wert. Kommen sie erst in zwei Jahren, sind es 82,64 €, nach zehn Jahren 38,55 €. Der Diskontsatz (i) steht für das Risiko und für den Ertrag, den das Geld anderswo bringen würde. In der Bewertungslehre heißt er auch Kapitalkosten. Die ganze Rechnung heißt Discounted Cash Flow, kurz DCF.
Jede Bewertung hängt damit an zwei Annahmen: wie viel Geld in welchem Jahr fließt und wie hoch der Diskontsatz ist.
Prognose und Restwert: Warum kleine Annahmen den Wert verdoppeln#
Niemand kann die Zahlungen eines Unternehmens für alle Zukunft Jahr für Jahr schätzen. Bewertungen teilen die Zukunft deshalb in zwei Abschnitte. Für die ersten fünf bis zehn Jahre, den Prognosezeitraum, schätzt man den Cashflow jedes Jahres einzeln, also das Geld, das übrig bleibt, und zinst ihn ab. Alles danach fasst eine Formel zusammen. Ihr Ergebnis heißt Restwert, englisch Terminal Value.
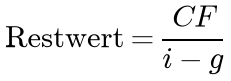
Im Zähler steht der Cashflow (CF) im ersten Jahr nach dem Prognosezeitraum. Im Nenner steht der Diskontsatz (i) minus das Dauerwachstum (g), also die Rate, mit der der Cashflow danach jedes Jahr wachsen soll, ohne Ende. Je näher das Dauerwachstum an den Diskontsatz rückt, desto kleiner der Nenner und desto größer der Restwert. Kleine Änderungen an einer der beiden Raten wirken dann stark.
| Restwert je Euro Cashflow | Diskontsatz (i) 8 % | 9 % | 10 % |
|---|---|---|---|
| Reife Industrie, Dauerwachstum (g) 3 % | 20× | 16,7× | 14,3× |
| Software, Dauerwachstum (g) 6 % | 50× | 33,3× | 25× |
Bei der Softwarefirma wirkt derselbe Prozentpunkt deutlich stärker. Sinkt der Diskontsatz von 9 auf 8 %, steigt ihr Restwert um die Hälfte, der Restwert der Industriefirma um ein Fünftel. Der Grund ist der kleinere Abstand zwischen Diskontsatz und Dauerwachstum.
Bei Wachstumsfirmen macht der Restwert den größten Teil des Werts aus. Die oben genannte Masterarbeit der Copenhagen Business School hat das zum Stichtag 1. Januar 2021 gerechnet: Bei Microsoft entfielen 1.178 von 1.625 Mrd. $ Unternehmenswert auf den Restwert, das sind 73 %. Bei Zoom waren es 79,8 von 96,1 Mrd. $, also 83 %. Die Prognose für die Jahre bis 2030 trägt bei Zoom damit weniger als ein Fünftel des Werts.
KGV, EV/Umsatz und PEG: Multiples als Abkürzung der Bewertung#
Im Alltag rechnet kaum jemand ein volles DCF-Modell. Anleger vergleichen Firmen stattdessen über Vielfache, englisch Multiples. Das bekannteste ist das Kurs-Gewinn-Verhältnis (KGV): Börsenwert geteilt durch Jahresgewinn. Ein KGV von 20 heißt, der Käufer zahlt das Zwanzigfache des heutigen Gewinns. Bei Firmen mit wenig oder ohne Gewinn, darunter viele Softwarefirmen, nimmt man EV/Umsatz. EV steht für Enterprise Value, den Unternehmenswert: Börsenwert plus Schulden minus Barmittel. Das PEG teilt das KGV durch das erwartete Gewinnwachstum in Prozent. Ein KGV von 30 bei 15 % Wachstum ergibt ein PEG von 2. Das PEG bringt keine neuen Daten, macht aber Firmen mit unterschiedlichem Wachstum vergleichbar.
Ein Multiple ist eine verkürzte DCF-Rechnung. Ein KGV von 20 entspricht der Industriefirma in der Tabelle oben: Diskontsatz 8 %, Dauerwachstum 3 %, denn 1 ÷ (8 % − 3 %) = 20. Das gilt, wenn der Gewinn voll als Cashflow ankommt.
Viele DCF-Modelle rechnen den Restwert gar nicht aus. Sie setzen ein Exit-Multiple ein, etwa das Achtfache des Umsatzes im letzten Prognosejahr, und nehmen diese Zahl aus dem heutigen Markt. Damit übernimmt das Modell die Stimmung der Börse, die es eigentlich prüfen soll. Bei börsennotierten SaaS-Firmen, die Software im Abo verkaufen, lag der Unternehmenswert 2021 im Median beim 16- bis 18,5-Fachen des Umsatzes. Ende August 2026 lag er beim 4,6-Fachen.
Börsenwert, Gewinne und BIP: Der US-Aktienmarkt im Vergleich zu 2000#
Der US-Aktienmarkt kostete Mitte 2026 das 21,8-Fache der Unternehmensgewinne. Anfang 2000, auf dem Gipfel der Dotcom-Blase, war es das 30,5-Fache. Gemessen an der Wirtschaftsleistung, dem Bruttoinlandsprodukt (BIP), ist der Markt heute dagegen teurer als damals: Sein Börsenwert liegt bei 288 % des BIP, im Jahr 2000 waren es 172 %.
| Quartal | Börsenwert ÷ BIP | Börsenwert ÷ Gewinne | Gewinne ÷ BIP |
|---|---|---|---|
| Q2 2026 | 288 % | 21,8× | 13,2 % |
| Q4 2021 | 240 % | 20,1× | 11,9 % |
| Q2 2007 | 131 % | 12,9× | 10,2 % |
| Q1 2000 (Dotcom-Gipfel) | 172 % | 30,5× | 5,6 % |
| Q4 1968 | 102 % | 15,8× | 6,5 % |
Der Unterschied liegt in den Gewinnen. Die Gewinne der US-Unternehmen nach Steuern betragen heute 13,2 % des BIP, im Jahr 2000 waren es 5,6 %. Dieser Anteil heißt Gewinnquote. Weil sie so hoch ist, wirkt das Multiple moderat, obwohl der Börsenwert gemessen am BIP über dem Stand von 2000 liegt.
Hohe Gewinne müssen nicht bleiben. Fiele die Gewinnquote auf 8 bis 10 %, also knapp unter den Stand von 2007, entspräche der heutige Börsenwert dem 29- bis 36-Fachen der Gewinne. Das wäre etwa so teuer wie im Jahr 2000. Fachleute unterscheiden deshalb zwei Arten von Blasen: Bei einer Bewertungsblase sind die Multiples überzogen, bei einer Margenblase die Gewinne.
Quelle der Tabelle: Finanzierungsrechnung der US-Notenbank (Fed Z.1) für den Börsenwert, US-Statistikamt BEA für die Gewinne nach Steuern und das BIP.
Reverse DCF: Aus dem Kurs ablesen, welche Zukunft er unterstellt#
Alfred Rappaport nannte 1986 in seinem Buch Creating Shareholder Value sieben Werttreiber eines Unternehmens. Einer davon ist die Dauer, über die eine Firma mehr verdient als ihre Kapitalkosten. Michael Mauboussin und Paul Johnson nannten diese Dauer 1997 Competitive Advantage Period und rechneten sie aus Aktienkursen zurück. Das ist der Kern des Reverse DCF: Er nimmt den Kurs als gegeben und ermittelt, welche Zukunft ihn rechtfertigt.
Rappaport und Mauboussin machten daraus 2001 die Methode Expectations Investing, 2021 erschien eine überarbeitete Ausgabe. Sie hat drei Schritte. Zuerst liest man ab, welche Erwartungen im Kurs stecken. Dann prüft man, welcher Werttreiber sich am ehesten ändern wird. Gekauft oder verkauft wird erst, wenn die eigene Erwartung von der im Kurs abweicht.
Bjørnson und Hauer haben in ihrer Masterarbeit an der Copenhagen Business School zwölf Softwarefirmen so durchgerechnet, zum Stichtag 1. Januar 2021. Ihr Ergebnis ist eine Wachstumsrate. Um den Kurs zu rechtfertigen, musste der freie Cashflow von Microsoft zehn Jahre lang um 4,5 % pro Jahr wachsen, der von Zoom um 19,9 %. Zoom hielten die Autoren damit für fair bewertet. Ein Jahr später begann der Kurssturz der Softwareaktien.
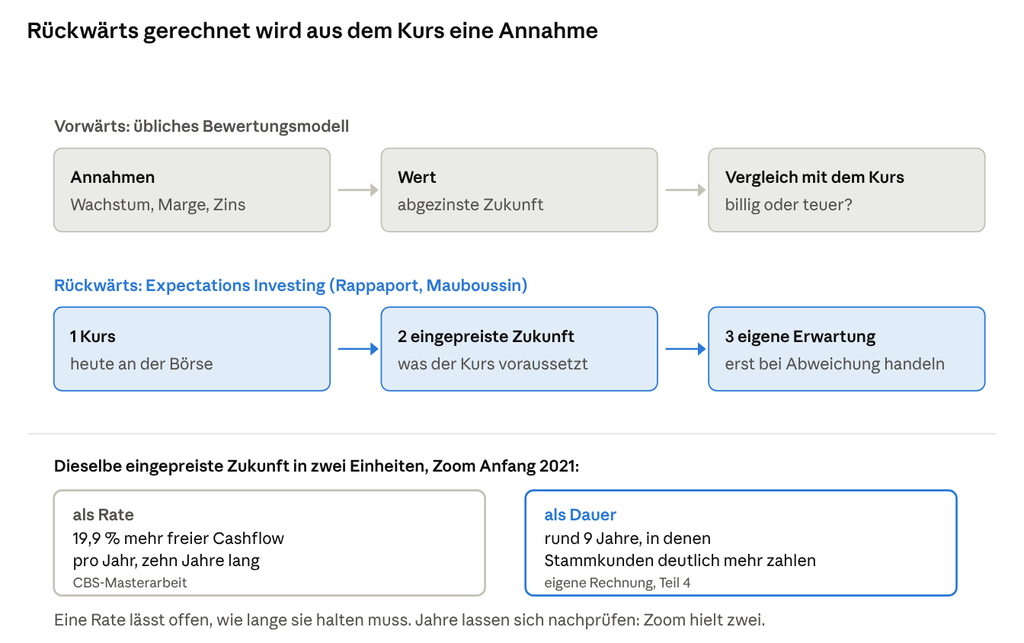
Ein Abo-Kunde zahlt oft viele Jahre lang. Im freien Cashflow steht davon nur das laufende Jahr, dazu die Kosten, ihn zu gewinnen. Bjørnson und Hauer nennen das selbst als Grenze ihrer Rechnung.
Kundenwert statt Cashflow: So rechnen Abo-Firmen mit Bindung und Churn#
Bei Abo-Firmen lässt sich der Wert auch Kunde für Kunde rechnen. Sunil Gupta, Donald Lehmann und Jennifer Stuart zeigten 2004 in Valuing Customers, dass der Unternehmenswert ungefähr der Summe der Kundenwerte entspricht. Daniel McCarthy, Peter Fader und Bruce Hardie bauten das Verfahren 2017 für börsennotierte Abo-Firmen aus.
Die einfachste Form ist der Customer Lifetime Value (CLTV), der Wert eines Kunden über seine ganze Laufzeit. In Bootstrapping 2.01 lautet er: Jahrespreis ÷ Kündigungsrate (Churn) − Kosten der Kundengewinnung (CAC). Kündigen jedes Jahr 10 % der Kunden, bleibt ein Kunde im Schnitt zehn Jahre. Aus der Annahme über die ferne Zukunft wird so eine Zahl, die eine Firma jedes Jahr misst.
Der CLTV kennt nur Kunden, die bleiben oder gehen. Viele Abo-Kunden kaufen mit der Zeit aber mehr, etwa weitere Lizenzen. Beides fasst die Netto-Umsatzbindung (NRR, Net Revenue Retention) zusammen: Sie misst, wie viel die Kunden des Vorjahres heute zahlen. Zusammen mit der Bruttomarge (m), dem Anteil des Umsatzes nach den direkten Kosten, und dem Diskontsatz (i) ergibt sich, was ein Euro Jahresumsatz heute wert ist:
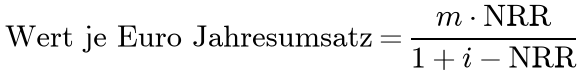
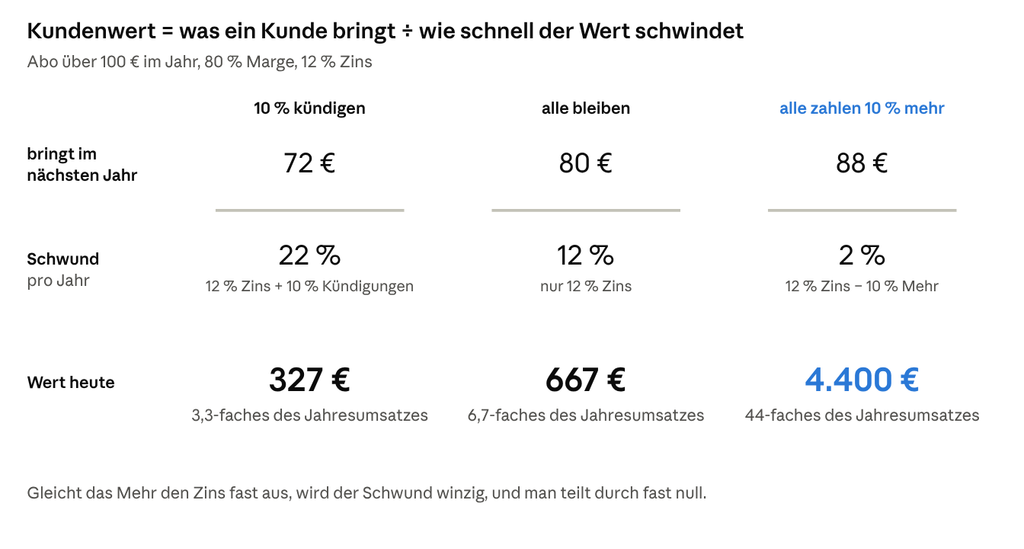
| Annahme: Bruttomarge (m) 80 %, Diskontsatz (i) 12 % | NRR | Wert je Euro Jahresumsatz |
|---|---|---|
| 10 % kündigen, die übrigen zahlen gleich viel | 90 % | 3,3× |
| Alle bleiben und zahlen gleich viel | 100 % | 6,7× |
| Alle bleiben und zahlen jedes Jahr 10 % mehr | 110 % | 44× |
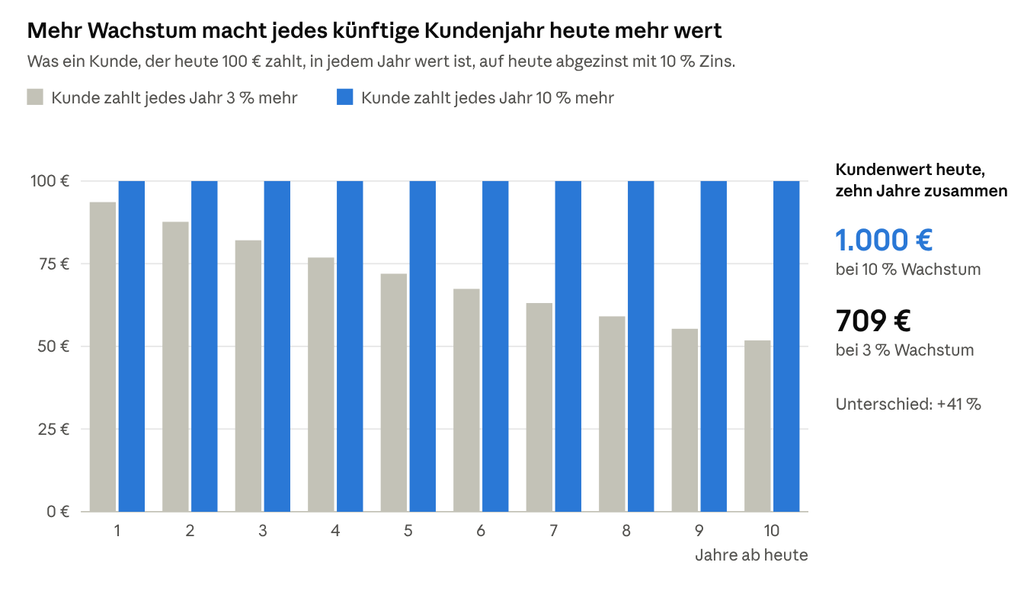
Der Wert steigt umso steiler, je näher die Netto-Umsatzbindung an 100 % plus Diskontsatz liegt, hier also an 112 %. Von 90 auf 110 % Netto-Umsatzbindung wächst er auf das 13-Fache. Darum schauen Anleger bei Softwarefirmen so genau darauf, wie stark der Umsatz mit bestehenden Kunden jedes Jahr wächst.
Wie es weitergeht#
Warum wiederkehrender Umsatz zum Maßstab der Softwarebewertung wurde und warum Preise nach Nutzung und für KI-Agenten ihn aufbrechen, zeigt der Beitrag über ARR als Währung der Softwarebranche. Wie viele Jahre wachsender Kundenumsätze in den Kursen von Snowflake, Datadog, HubSpot und anderen stecken, rechnet der Beitrag über die eingepreisten Jahre von Snowflake und HubSpot aus Kurs, Bruttomarge und NRR zurück. Die Auswertung der Softwareaktien 2020 bis 2026 verfolgt diese Zahl für 17 Firmen über sechs Jahre. Die Übersicht zur Serie fasst das Ergebnis zusammen: Ende 2025 kostete jede zweite dieser Firmen weniger als der Bruttowert ihrer Bestandskunden.
Hinweis#
Keine Anlageberatung. Rechenbeispiele sind vereinfacht und dienen der Erklärung.
Quellen#
- Bjørnson, E. L.; Hauer, J. (2021): The Pandemic’s Beneficiaries: A Reverse-Engineered DCF Analysis of Software Companies2, Masterarbeit, Copenhagen Business School, S. 72 bis 79 und 112 bis 113
- thetrading.tools: Buffett Indicator Manual3 (Fed Z.1, BEA) · Datensatz Börsenwert ÷ Gewinne thetrading.tools ↗ · FRED: BOGZ1LM883164115Q fred.stlouisfed.org ↗
- Aventis Advisors: SaaS Valuation Multiples4, Stand 31. August 2026 · Bericht 2015–2026 (PDF) aventis-advisors.com ↗
- Helm, C. (2025): Bootstrapping 2.0: Mathematics of Freedom? helm-nagel.com ↗
- Rappaport, A. (1986): Creating Shareholder Value; Mauboussin, M.; Johnson, P. (1997): Competitive Advantage Period: The Neglected Value Driver; Rappaport, A.; Mauboussin, M. (2001, 2021): Expectations Investing
- Gupta, S.; Lehmann, D.; Stuart, J. (2004): Valuing Customers; McCarthy, D.; Fader, P.; Hardie, B. (2017): Valuing Subscription-Based Businesses Using Publicly Disclosed Customer Data
Quellen
- Bootstrapping 2.0: Mathematics of Freedom? helm-nagel.com ↗
- The Pandemic's Beneficiaries: A Reverse-engineered DCF Analysis of Software Companies CBS Research Portal ↗
- The Buffett Indicator Manual thetrading.tools ↗
- Datensatz Börsenwert ÷ Gewinne thetrading.tools ↗
- FRED: BOGZ1LM883164115Q fred.stlouisfed.org ↗
- SaaS Valuation Multiples: 2015-2026 – Aventis Advisors Aventis Advisors ↗
- Bericht 2015–2026 (PDF) aventis-advisors.com ↗
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur Presseschau