Eingepreiste Jahre als eine neue Kennzahl: Reverse DCF für SaaS-Aktien am Beispiel
Wie viele Jahre Wachstum steckt im Aktienkurs? Eine neue Kennzahl für SaaS-Aktien, gerechnet für Snowflake, HubSpot, Datadog und andere.
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur PresseschauEingepreiste Jahre sind eine Kennzahl für SaaS-Aktien, entwickelt für diese Serie nach dem Prinzip von Alfred Rappaport und Michael Mauboussin. Es wird nicht versucht, eine Prognose über die Zukunft aufzustellen. Die eingepreisten Jahre setzen am Customer Lifetime Value (CLV) an. Angenommen, der aktuelle Aktienkurs stimmt: Wie lange müsste der Umsatz mit den Bestandskunden einer Softwarefirma im heutigen Tempo wachsen?
Sie gibt an, wie viele Jahre der Umsatz mit den Bestandskunden einer Softwarefirma im heutigen Tempo wachsen muss, damit der Unternehmenswert an der Börse aufgeht. Dafür reichen vier Zahlen: Unternehmenswert im Verhältnis zum Umsatz, Bruttomarge (m), Netto-Umsatzbindung (NRR) und Diskontsatz (i). Es geht hier darum, wie man die Kennzahl berechnet, was sie für Snowflake, Datadog, HubSpot, Salesforce, Anthropic, OpenAI und weitere Firmen ergibt und was gegen die Methode spricht.
SaaS-Aktien nach dem Crash 2026: die Ausgangslage#
Snowflakes Aktienkurs geht nur auf, wenn der Umsatz mit den Bestandskunden noch acht Jahre lang jedes Jahr um gut ein Viertel wächst. Bei HubSpot rechnet der Kurs mit dem Gegenteil: Der Umsatz mit den Bestandskunden schrumpft jedes Jahr, und das auf Dauer.
Börsennotierte SaaS-Firmen waren 2021 im Median das 16- bis 18,5-Fache ihres Umsatzes wert, gemessen am Unternehmenswert. Im Juni 2026 war es das 3,2-Fache, Ende August das 4,6-Fache (Aventis Advisors). Allein am 3. Februar 2026 verlor der S&P-500-Index für Software und Dienste an einem Tag rund 4 %.
Der Gesamtmarkt lief in die andere Richtung. Der Börsenwert aller US-Unternehmen lag im 2. Quartal 2026 beim 28,2-Fachen ihrer Gewinne nach Steuern, kaum unter dem Gipfel der Dotcom-Blase im 1. Quartal 2000 mit dem 31,3-Fachen (Federal Reserve, Finanzierungsrechnung Z.1; BEA).
Dass Software so stark fällt, liegt am Restwert. Bei Softwarefirmen liegen die Gewinne weit in der Zukunft, deshalb macht der Wert nach dem Prognosezeitraum meist den größten Teil des Unternehmenswerts aus. Dieser Restwert ist Cashflow (CF) ÷ (Diskontsatz (i) − Dauerwachstum (g)). Je näher das Dauerwachstum am Diskontsatz liegt, desto stärker reagiert das Ergebnis auf kleine Änderungen; der Beitrag über den Restwert in der Softwarebewertung rechnet das vor. Erwarten Anleger, dass KI Kunden schneller abwandern lässt, sinkt das Dauerwachstum, und der Restwert fällt überproportional.
Die Formel: wie viele Jahre Wachstum der Aktienkurs einpreist#
Die eingepreisten Jahre (T) geben an, wie lange die Netto-Umsatzbindung (NRR) auf heutigem Niveau bleiben muss, damit der Unternehmenswert aufgeht. Die Netto-Umsatzbindung misst, wie viel Umsatz die Kunden des Vorjahres heute bringen, nach Kündigungen, Kürzungen und Zukäufen. Bei 126 % bringen dieselben Kunden 26 % mehr Umsatz als ein Jahr zuvor. Nach diesen Jahren bleibt der Umsatz mit diesen Kunden für immer gleich, ohne Inflationsausgleich. Die Rechnung nutzt nur heutige Werte, keine Prognose.
Die Rechnung braucht vier Zahlen je Firma:
- Unternehmenswert je Dollar Umsatz (V): Unternehmenswert geteilt durch Umsatz
- Bruttomarge (m) nach US-Rechnungslegung (GAAP)
- Netto-Umsatzbindung (NRR), zuletzt gemeldeter Wert
- Diskontsatz (i), hier 12 %
Daraus folgen drei Hilfsgrößen:
- Abgezinster Wachstumsfaktor (q) = NRR ÷ (1 + i). Er gibt an, wie viel ein Dollar Umsatz nach einem Jahr Wachstum und Abzinsung heute wert ist.
- Basiswert (B) = m ÷ i. Das ist der Wert je Dollar Umsatz, wenn die Bestandskunden bleiben, der Umsatz mit ihnen aber nicht mehr wächst.
- Rechengröße (A) = m × q ÷ (1 − q). Liegt die Netto-Umsatzbindung unter 1 + i, ist die Rechengröße der Wert, wenn die heutige Bindung für immer gälte. Liegt sie darüber, wie bei Snowflake, dient die Rechengröße nur der Rechnung.
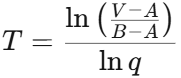
Sind die eingepreisten Jahre (T) größer als null, zahlt der Markt dafür, dass der Umsatz mit den Bestandskunden noch so viele Jahre lang wächst. Liegen sie nahe null, entspricht der Kurs Bestandskunden, die bleiben, deren Umsatz aber nicht mehr wächst. Liegt der Unternehmenswert je Dollar Umsatz (V) unter dem Basiswert (B), gibt es keine eingepreisten Jahre. Der Kurs unterstellt dann, dass der Umsatz mit den Bestandskunden jedes Jahr schrumpft. Statt der eingepreisten Jahre rechnet man zurück, welche Netto-Umsatzbindung der Kurs dauerhaft unterstellt: NRR = V × (1 + i) ÷ (m + V).
Nicht für jede Firma lassen sich eingepreiste Jahre (T) berechnen. Den Fall unter dem Basiswert beschreibt der Absatz oben, drei weitere kommen vor:
- Der Unternehmenswert je Dollar Umsatz (V) liegt über der Rechengröße (A). Liegt die Netto-Umsatzbindung unter 1 + i, bringt jedes weitere Jahr weniger Wert als das vorige, und der Wert nähert sich der Rechengröße. Liegt der Unternehmenswert je Dollar Umsatz darüber, reicht auch eine ewige Laufzeit nicht. Dann erklären nur Neukunden den Kurs.
- Die Firma meldet keine Netto-Umsatzbindung, etwa Salesforce, SAP oder ServiceNow. Dann gibt es keine eingepreisten Jahre, nur die dauerhaft eingepreiste Netto-Umsatzbindung, die allein aus Unternehmenswert je Dollar Umsatz (V), Bruttomarge (m) und Diskontsatz (i) folgt.
- Die Netto-Umsatzbindung liegt genau bei 1 + i. Dann teilt die Formel durch null, die eingepreisten Jahre lassen sich aber einfacher berechnen: T = (V − B) ÷ m.
Snowflake ist an der Börse das 23,7-Fache seines Umsatzes wert, Datadog das 23,0-Fache. Danach ist Snowflake etwas teurer. Nach eingepreisten Jahren (T) ist es günstiger: 8,0 gegenüber 8,7. Der Grund ist Snowflakes höhere Netto-Umsatzbindung von 126 % gegenüber 121 %. Jedes Jahr mit den Bestandskunden bringt mehr, also braucht der Kurs weniger Jahre. Die eingepreisten Jahre enthalten keine Zahl, die nicht schon in Kurs, Marge und Bindung steckt, aber sie wägen sie gegeneinander ab.
Verwandt ist die Faustformel für den Kundenwert aus Bootstrapping 2.01: Kundenwert (CLTV) = Preis ÷ Kündigungsquote (Churn) − Kosten der Kundengewinnung (CAC). Die Formel hier erweitert sie dreifach. Statt der Kündigungsquote steht die Netto-Umsatzbindung, die auch Mehrumsatz erfasst. Statt des Umsatzes zählt die Bruttomarge. Und künftige Jahre werden abgezinst. Ohne Mehrumsatz, mit voller Marge und ohne Abzinsung landet man ungefähr wieder bei Preis ÷ Kündigungsquote.
Snowflake, Datadog, HubSpot und drei weitere: sechs Firmen in drei Paaren#
Datadog und Snowflake müssen ihre heutige Netto-Umsatzbindung acht bis neun Jahre halten, Dynatrace kaum (0,3 Jahre). Bei Salesforce und HubSpot liegt der Kurs unter dem Basiswert.
| Firma | Preismodell | Unternehmenswert je Dollar Umsatz (V) | Bruttomarge (m), GAAP | Basiswert (B) | Netto-Umsatzbindung (NRR) | Eingepreiste Jahre (T) | Dauerhaft eingepreiste NRR |
|---|---|---|---|---|---|---|---|
| Datadog sec.gov ↗ | nach Nutzung | 23,0× | 78,6 % | 6,6× | niedrige 120er | 8,7 | 108,3 % |
| Snowflake secure.businesswire.com ↗ | nach Nutzung | 23,7× | 67,0 % | 5,6× | 126 % | 8,0 | 108,9 % |
| MongoDB investors.mongodb.com ↗ | nach Nutzung und Abo | 11,9× | 74 % | 6,2× | 122 % | 3,7 | 105,4 % |
| Dynatrace2 | Abo | 7,0× | 81,4 % | 6,8× | 110 % | 0,3 | 100,3 % |
| Salesforce3 | Abo | 4,9× | 76,7 % | 6,4× | nicht berichtet | unter Basiswert | 96,8 % |
| HubSpot streetinsider.com ↗ | Abo plus Guthaben | 2,7× | ca. 83 % | 6,9× | 102 % | unter Basiswert | 85,7 % |
Datadog nennt eine Netto-Umsatzbindung im niedrigen 120er-Bereich, gerechnet ist mit 121 %. Die Geschäftszahlen stammen aus dem Quartal April bis Juni 2026 (Datadog, HubSpot, Dynatrace) und Mai bis Juli 2026 (Snowflake, MongoDB, Salesforce), die Bewertungen vom 20. August bis 16. Oktober 2026. Der Beitrag über die drei Linien der SaaS-Branche seit 2020 rechnet mit anderen Stichtagen und kommt deshalb auf andere Werte.
Datadog und Dynatrace verkaufen ähnliche Produkte zur Überwachung von Software (Observability). Der Kurs unterstellt Datadog 8,7 Jahre Wachstum aus dem Bestand, Dynatrace 0,3 Jahre. Die Netto-Umsatzbindung liegt bei 121 % gegenüber 110 %, der Unternehmenswert beim 23- gegenüber dem 7-Fachen des Umsatzes.
Snowflake und MongoDB verkaufen Datenplattformen und melden fast die gleiche Netto-Umsatzbindung, 126 % und 122 % (MongoDB weist sie als Net ARR Expansion Rate aus). Snowflake hat die niedrigere Bruttomarge, 67 % gegenüber 74 %, und trotzdem den doppelten Unternehmenswert je Dollar Umsatz. Die eingepreisten Jahre (T) liegen bei 8,0 gegenüber 3,7.
HubSpots Kurs entspricht einer dauerhaften Netto-Umsatzbindung von 85,7 %, gemeldet sind 102 %. Die Bruttobindung, die nur Kündigungen und Kürzungen zählt und keinen Mehrumsatz, liegt laut HubSpot im hohen 80er-Bereich. Der Kurs bewertet HubSpot also etwa so, als kauften die Bestandskunden nie wieder etwas dazu. Salesforce liegt mit 96,8 % ebenfalls unter dem Basiswert.
Palantir dient als Gegenprobe. Die Aktie ist im Vergleich die teuerste: Der Unternehmenswert lag im 1. Quartal 2026 beim 66,6-Fachen des Umsatzes. Die Bruttomarge betrug im 2. Quartal 2026 84,7 %, die Netto-Umsatzbindung 157 %. Die eingepreisten Jahre (T) liegen bei 5,7, also unter Snowflake, obwohl der Unternehmenswert je Dollar Umsatz fast dreimal so hoch ist. Bei 157 % wächst der Bestand so schnell, dass weniger Jahre reichen: Nach 5,7 Jahren gäben die heutigen Kunden rund 13-mal so viel aus wie heute. Bei Palantir liegt das Risiko deshalb in der Höhe der Netto-Umsatzbindung, nicht in ihrer Dauer. Wie schnell sie sinken kann, zeigt Snowflake: von 178 % im Januar 2022 auf 131 % im Januar 2024.
Bestand oder Neugeschäft: Was der Kurs für neue Kunden bezahlt#
Hält der Bestand seine heutige Netto-Umsatzbindung nur vier Jahre, muss bei Snowflake, Datadog und Palantir knapp die Hälfte des Unternehmenswerts aus Kunden kommen, die es noch nicht gibt. Bei MongoDB deckt der Bestand den Kurs gerade, bei Dynatrace und HubSpot liegt der Kurs darunter.
Dafür setzt die Rechnung die eingepreisten Jahre (T) für alle Firmen auf vier und berechnet, was der Bestand allein je Dollar Umsatz wert ist, den Bestandswert. Den Rest schreibt der Kurs dem Neugeschäft zu: Anteil Neugeschäft = 1 − Bestandswert ÷ Unternehmenswert je Dollar Umsatz (V).
| Firma | Unternehmenswert je Dollar Umsatz (V) | Bestandswert bei vier eingepreisten Jahren (T = 4) | Anteil Neugeschäft |
|---|---|---|---|
| Snowflake | 23,7× | 12,6× | 47 % |
| Palantir | 66,6× | 35,7× | 46 % |
| Datadog | 23,0× | 12,8× | 45 % |
| MongoDB | 11,9× | 12,4× | −4 % |
| Dynatrace | 7,0× | 9,4× | −35 % |
| HubSpot | 2,7× | 7,4× | −174 % |
Ein negativer Anteil heißt nicht, dass Neugeschäft Wert vernichtet. Er heißt, dass der Kurs schon dem Bestand weniger zutraut: weniger als vier Jahre Wachstum oder danach einen schrumpfenden statt eines gleichbleibenden Umsatzes. Die vier Jahre sind gesetzt, nicht am Markt gemessen. Bei drei oder fünf Jahren verschieben sich alle Werte, die Gruppen bleiben: Snowflake, Datadog und Palantir brauchen viel Neugeschäft, Dynatrace und HubSpot keines, MongoDB liegt zwischen +11 % und −20 %.
Von außen messbar ist nur, welcher Anteil des heutigen Umsatzes von Neukunden stammt: (Umsatzwachstum − (NRR − 1)) ÷ (1 + Umsatzwachstum). Bei Snowflake sind das bei 37 % Wachstum und 126 % Netto-Umsatzbindung rund 8 %, bei Datadog bei 36 % und 121 % rund 11 %. Was ein Neukunde wert ist, bleibt offen, weil die Firmen ihre Vertriebskosten nicht nach Neukunden und Bestandskunden trennen.
Eingepreiste Jahre im Zeitverlauf: Snowflake, HubSpot und Salesforce#
Bei Snowflake haben sich die eingepreisten Jahre (T) von April bis Oktober 2026 etwa verdreifacht, bei fast gleicher Netto-Umsatzbindung.
| Zeitpunkt | Unternehmenswert je Dollar Umsatz (V) | Netto-Umsatzbindung (NRR) | Eingepreiste Jahre (T) |
|---|---|---|---|
| April 2026 | ca. 9 bis 10× | 125 % | ca. 2 bis 3 Jahre |
| Oktober 2026 | 23,7× | 126 % | 8,0 Jahre |
Das Wachstum des Produktumsatzes stieg vom Frühjahr 2025 bis zum Sommer 2026 von 26 % auf 37 %, auch durch Neukunden. Die Formel kann nicht trennen, ob der Kurs wegen höherer Erwartungen an den Bestand stieg oder wegen des schnelleren Neugeschäfts.
Wie oft eine Netto-Umsatzbindung über 120 % acht Jahre hält, ist nicht ausgewertet. Bei Snowflake lag sie bei 178 % (Januar 2022), 158 % (Januar 2023), 131 % (Januar 2024) und 125 % (Januar 2026). Bei privaten SaaS-Firmen sank der Median laut einer Auswertung der jährlichen Umfrage von KeyBanc Capital Markets und Sapphire Ventures von 106 % (2022) auf 101 % (2024).
Bei HubSpot stufte die Bank of America die Aktie am 8. Mai 2026 auf Underperform ab und senkte das Kursziel von 300 auf 180 Dollar. Die Begründung: HubSpot stelle den Vertrieb auf KI-Agenten um und ändere zugleich die Preise, Verkäufe dauerten länger, und ob kleine Kunden mitgehen, sei offen. Im 2. Quartal gewann HubSpot netto rund 7.000 Kunden statt der erwarteten 9.000 bis 10.000, die Netto-Umsatzbindung sank auf 102 %, und die Aktie fiel an einem Tag um 19 %. Barclays stufte am 12. Oktober 2026 von Overweight auf Equal Weight ab.
Bei Salesforce lautet die Sorge seit Anfang 2026, dass KI-Agenten die Arbeitsplätze ersetzen, nach denen Salesforce abrechnet. Die Bank of America bewertete die Aktie am 18. Mai 2026 mit Underperform und einem Kursziel von 160 Dollar. Im 2. Quartal des Geschäftsjahres 2027 meldete Salesforce eine Kündigungsquote nahe dem historischen Tief und das stärkste Wachstum der Neuaufträge seit vier Jahren. Am 12. Oktober 2026 stufte die Bank of America auf Buy hoch, Kursziel 285 Dollar. Der Kurs unterstellt weiterhin einen Umsatz mit Bestandskunden, der dauerhaft schrumpft (96,8 %); die gemeldeten Zahlen zeigen das bisher nicht.
Anthropic und OpenAI: Welche Jahre KI-Anbieter einpreisen müssten#
Für Anthropic und OpenAI lassen sich keine eingepreisten Jahre (T) rechnen, weil beide keine Netto-Umsatzbindung veröffentlichen. Rechnen lässt sich die dauerhaft eingepreiste Netto-Umsatzbindung. Sie liegt bei beiden um 110 %, bei Bruttomargen von 40 und 33 %. Statt des Unternehmenswerts steht hier die Bewertung der letzten Finanzierungsrunde oder aus Gesprächen; Schulden und Barmittel sind darin nicht verrechnet.
| Bewertung | Umsatz annualisiert | Bruttomarge | Bewertung je Dollar Umsatz (V) | Basiswert (B) | Dauerhaft eingepreiste NRR | |
|---|---|---|---|---|---|---|
| Anthropic, letzte Runde | 965 Mrd. $ (Mai 2026) | ca. 65 Mrd. $ (Ende Juli 2026) | ca. 40 % (2025) | 14,8× | 3,3× | 109,1 % |
| Anthropic, IPO-Erwartung | ca. 2 Bio. $ | ca. 65 Mrd. $ | ca. 40 % | 30,8× | 3,3× | 110,6 % |
| OpenAI, letzte Runde | 852 Mrd. $ (März 2026) | ca. 50 Mrd. $ (Ende Sept. 2026) | 33 % (2025) | 17,0× | 2,75× | 109,9 % |
| OpenAI, Gespräche | ca. 1,4 Bio. $ | ca. 50 Mrd. $ | 33 % | 28,0× | 2,75× | 110,7 % |
Der Basiswert ist mit 2,75 bis 3,3 nur halb so hoch wie bei den SaaS-Firmen, weil die Bruttomargen niedriger sind. Jeder Dollar Bewertung muss deshalb stärker über Mehrumsatz verdient werden. Die Kosten für das Training der Modelle und für Rechenzentren laufen außerhalb der Bruttomarge; OpenAI plant laut Reuters bis 2030 rund 600 Mrd. Dollar für Rechenleistung ein. Rechnete man diese Kosten mit, müsste der Markt noch mehr Mehrumsatz unterstellen. Die Werte hier unterschätzen den Anspruch also. Zudem sind die Umsätze verschieden gezählt: Anthropic bucht Verkäufe über Cloud-Partner brutto, OpenAI nur seinen eigenen Anteil.
Einwände gegen die Kennzahl und wie sie behandelt sind#
Die Einwände wirken in beide Richtungen. Neugeschäft, ein zu hoher Diskontsatz und der Umsatz der letzten zwölf Monate als Basis machen die eingepreisten Jahre (T) zu hoch, fehlende Kosten und Verwässerung zu niedrig. Besonders empfindlich reagieren sie, wenn die Netto-Umsatzbindung knapp unter 1 + i liegt und der Kurs nahe an der Rechengröße (A). Bei HubSpot Ende 2023 ergeben 103,9 % Netto-Umsatzbindung 25,7 Jahre, 105 % rund 13 Jahre und 103 % gar keine.
| Einwand | Wirkung auf die eingepreisten Jahre (T) | Behandlung |
|---|---|---|
| Neukundengeschäft steckt im Kurs, nicht in der Formel | zu hoch | nicht abgezogen; mit 30 % Wertanteil für Neugeschäft sinken die eingepreisten Jahre bei Datadog von 8,7 auf 5,7, bei Snowflake von 8,0 auf 5,7 |
| Ausbau bestehender Kunden kostet Vertrieb und Entwicklung | zu niedrig: jedes Jahr ist weniger wert, der Markt bräuchte mehr Jahre | nicht abgezogen, Firmen weisen diese Kosten nicht getrennt aus |
| Gleicher Diskontsatz für unterschiedlich riskante Firmen | verzerrt den Vergleich; liegen übliche Kapitalkosten darunter, sind die Jahre zu hoch | einheitlich 12 %; Abstände zwischen Firmen sind belastbarer als absolute Jahre |
| Abrupter Übergang auf eine Netto-Umsatzbindung von 100 % statt schrittweisem Auslaufen | zu niedrig | feste Konvention für alle Firmen |
| Viele Kombinationen von Annahmen erklären denselben Kurs | nimmt jeden Fehler in Bruttomarge, Diskontsatz und Endannahme auf | nur ein Treiber frei, alle anderen offengelegt |
| Kurse folgen auch Indexflüssen, Momentum, Leerverkäufen | Teil der eingepreisten Jahre ist Marktmechanik | nicht korrigierbar, im Hinweis benannt |
| Aktienvergütung verwässert heutige Aktionäre | zu niedrig je Aktie | GAAP-Margen enthalten die aktienbasierte Vergütung in den Umsatzkosten; Verwässerung selbst nicht abgezogen |
| Aktivierte Entwicklungskosten schönen Margen | kaum | betrifft operative Marge und Cashflow, die Bruttomarge nur über Abschreibungen |
| Netto-Umsatzbindung ist je Firma anders definiert | Vergleich unscharf | Snowflake: Produktumsatz; MongoDB: Net ARR Expansion; Datadog: Spanne im niedrigen 120er-Bereich |
| Kurse schwanken täglich | Momentaufnahme | Stichtage offengelegt; HubSpot fiel nach den Zahlen an einem Tag um 19 % |
Zwei weitere Punkte machen die eingepreisten Jahre (T) zu hoch. Der Diskontsatz von 12 % liegt über üblichen Kapitalkosten. Mit 10 % sinken die eingepreisten Jahre bei Snowflake von 8,0 auf 6,5, mit 9 % auf 5,8. Außerdem nutzt der Unternehmenswert je Dollar Umsatz (V) den Umsatz der letzten zwölf Monate, und bei schnell wachsenden Firmen liegt der aktuelle Umsatz deutlich darüber. Palantirs Umsatz im 2. Quartal 2026 von 1,94 Mrd. Dollar, aufs Jahr hochgerechnet, ergibt bei gleichem Unternehmenswert rund das 45-Fache statt des 66,6-Fachen, und die eingepreisten Jahre sinken von 5,7 auf 4,6.
Nicht ausgeräumt sind Neugeschäft und die Kosten für den Ausbau bei Bestandskunden. Dafür bräuchte es Kosten getrennt nach Kundengruppen, die keine der sechs Firmen veröffentlicht.
Andere Bewertungsansätze für Abo-Firmen#
Vollständige Bewertungen rechnen mit dem freien Cashflow statt mit der Bruttomarge. Eine Masterarbeit an der Copenhagen Business School (Bjørnson und Hauer, 2021) leitete so für zwölf SaaS-Firmen zum 1. Januar 2021 ab, wie stark der freie Cashflow jedes Jahr wachsen muss, damit der Kurs aufgeht, und ergänzte das um Wettbewerbsanalysen. Das Ergebnis: keine Blase, Zoom etwa sei bei 19,9 % unterstelltem Wachstum fair bewertet. Im Jahr darauf brachen die Bewertungen von Software ein. Eine Wachstumsrate sagt aber nicht, wie lange sie gelten muss. Die eingepreisten Jahre (T) zeigen genau das.
Die kundenbasierte Bewertung (McCarthy, Fader und Hardie, 2017) berechnet den Unternehmenswert aus dem Wert der Kundenjahrgänge. Sie braucht Angaben zu Kundenzahl, Neukunden und Abgängen, die viele börsennotierte Firmen nur lückenhaft veröffentlichen.
Die Formel rechnet mit der Bruttomarge und lässt alle Kosten darunter weg, also Vertrieb, Forschung und Verwaltung. Dadurch wirkt jeder Dollar Umsatz mehr wert, als er ist, und die eingepreisten Jahre (T) fallen zu niedrig aus. Der Fehler wirkt immer in diese Richtung. Ist er bei allen Firmen ähnlich groß, bleibt der Vergleich gültig. Verzerrt wird er dort, wo die Kosten anders verteilt sind: bei hohen Vertriebskosten oder, wie bei Anthropic und OpenAI, bei Rechenkosten für das Training, die nicht in der Bruttomarge stehen. Eine Spalte mit der Marge des freien Cashflows würde zeigen, bei welchen Firmen die eingepreisten Jahre eher zu niedrig liegen.
Was eingepreiste Jahre über eine Aktie sagen und was nicht#
Die eingepreisten Jahre (T) messen die Erwartung im Kurs, nicht die Qualität der Firma. Viele Jahre heißen, dass viel eingepreist ist. Wenige Jahre können heißen, dass der Markt etwas sieht, das Netto-Umsatzbindung und Bruttomarge noch nicht zeigen.
Aussagekräftig wird die Zahl erst im Vergleich. Der erste Vergleich ist der mit der Geschichte. Ob Softwarefirmen eine Netto-Umsatzbindung über 120 % acht Jahre lang halten, ist nicht ausgewertet. Snowflake fiel in vier Jahren von 178 auf 125 %.
Der zweite ist der Vergleich über die Zeit. Steigen die eingepreisten Jahre bei gleicher Netto-Umsatzbindung, haben sich die Erwartungen oder das Neugeschäft bewegt, nicht der Bestand. Bei Snowflake stiegen sie so von etwa 2 bis 3 auf 8 Jahre.
Der dritte ist der Vergleich innerhalb einer Branche. Snowflake und MongoDB liegen bei ähnlicher Netto-Umsatzbindung 4,3 Jahre auseinander, weil der Markt für einen Dollar Umsatz von Snowflake doppelt so viel zahlt. Warum, sagt die Formel nicht.
Liegen die eingepreisten Jahre (T) nahe null, bedeutet das Stillstand, nicht Niedergang. Dynatrace wird bewertet wie ein Bestand, der bleibt und nicht wächst. Bei HubSpot liegt die dauerhaft eingepreiste Netto-Umsatzbindung bei 85,7 %. Das entspricht einem Bestand, der sich in rund viereinhalb Jahren halbiert.
Die Rule of 40 addiert Umsatzwachstum und Marge in Prozent. Ab 40 gilt eine Softwarefirma als gesund. Die Regel misst den heutigen Zustand und lässt den Kurs außen vor. Die eingepreisten Jahre messen die Erwartung im Kurs und lassen Neugeschäft und volle Kosten außen vor. Zusammen zeigen sie, ob Zustand und Erwartung zueinander passen.
| Firma | Umsatzwachstum | Marge | Rule of 40 | Eingepreiste Jahre (T) |
|---|---|---|---|---|
| Palantir | 93 % | 47 % (operativ, GAAP) | ca. 140 | 5,7 |
| Datadog | 36 % | 25 % (freier Cashflow) | ca. 61 | 8,7 |
| Snowflake | 37 % | ca. 22 % (freier Cashflow, 12 Monate) | ca. 59 | 8,0 |
| MongoDB | 30 % | 24 % (operativ, bereinigt) | ca. 54 | 3,7 |
| Salesforce | 11 % | 34 % (operativ, bereinigt) | ca. 45 | unter Basiswert |
| Dynatrace | 16 % | 28 % (freier Cashflow, 12 Monate) | ca. 44 | 0,3 |
| HubSpot | 20 % | ca. 20 % (freier Cashflow, Prognose) | ca. 40 | unter Basiswert |
Die Margen sind unterschiedlich definiert, die Werte daher grob. Die vier Firmen mit einer Rule of 40 über 50 haben 3,7 bis 8,7 eingepreiste Jahre, die drei um 40 höchstens 0,3. MongoDB fällt heraus: Die Firma hat die vierthöchste Rule of 40, aber nur 3,7 eingepreiste Jahre, bei Snowflake mit fast gleichem Wert sind es 8,0. HubSpot und Salesforce erfüllen die Regel noch, der Kurs unterstellt trotzdem einen schrumpfenden Bestand. Die Regel schaut auf das letzte Jahr, der Kurs auf die nächsten.
Der Ansatz folgt dem Expectations Investing von Alfred Rappaport und Michael Mauboussin. Rappaport führte 1986 die Dauer des Wertwachstums als Werttreiber ein. Mauboussin und Paul Johnson beschrieben 1997 die Dauer des Wettbewerbsvorteils und rechneten aus dem Kurs zurück, wie lange er anhalten muss (market-implied competitive advantage period, MICAP). Beide lesen den Kurs rückwärts, statt Cashflows vorwärts zu schätzen. Die Variante hier setzt an die Stelle von Rendite und Umsatzwachstum die Netto-Umsatzbindung. Sie rechnet nur den ersten Schritt der Methode, die eingepreiste Erwartung. Der zweite Schritt, welcher Werttreiber sich wahrscheinlich ändert, und der dritte, die Entscheidung über Kauf oder Verkauf, fehlen bewusst.
Bezüge: KI-Preise, Kundenwert-Modelle und der Markt für Dokumentenverarbeitung#
- GenAI & Software Market Shift4 (Mai 2025) beschreibt eine „Zone of Death“ zwischen billig skalierenden und hoch spezialisierten Produkten. Klassische SaaS-Anbieter rutschen dort nach unten. Die Kurse von 2026 zeigen dasselbe Bild: HubSpot und Salesforce liegen unter dem Basiswert, Snowflake und Datadog mit Abrechnung nach Nutzung bei acht bis neun eingepreisten Jahren.
- Long-Term Contracts: Safe Harbor for Rising AI Costs5 (Juli 2025) argumentiert aus Sicht der Kunden: Anbieter reichen KI-Kosten weiter, feste Verträge schützen davor. Beim Anbieter zeigt sich dasselbe Risiko als schwankende Netto-Umsatzbindung.
- Bootstrapping 2.0 helm-nagel.com ↗ (November 2025) rechnet den Kundenwert als CLTV = Preis ÷ Kündigungsquote − Kosten der Kundengewinnung. Die Formel hier baut darauf auf.
- Three BPOs Told the SEC That AI Will Take Work They Sell6 (September 2026): Der Dienstleister Genpact nennt als Risiko, dass Kunden neue Preismodelle ablehnen. Wer nach Köpfen abrechnet, sieht das in der Netto-Umsatzbindung: Braucht der Kunde weniger Plätze, sinkt sie. Das ist der Mechanismus hinter der Sorge um Salesforce.
- The 76% Wall7 (Juni 2026) und Agentic Hotfolders and the End of the IDP Middle8 (Mai 2026): Das Auslesen eines Dokuments kostet nur noch Cent. Die Mitte des Markts für Dokumentenverarbeitung (IDP) wird von oben durch Zukäufe und von unten durch Sprachmodelle gedrückt.
Wie es weitergeht#
Dieser Beitrag ist der dritte der Serie „Eingepreiste Jahre“. Der Beitrag über den Restwert in der Softwarebewertung erklärt, wie Bewertungsmodelle rechnen und warum der Restwert den Kurs bestimmt. Der Beitrag über ARR als Währung der Softwarebranche zeigt, warum wiederkehrender Umsatz (ARR) zur Grundlage der Softwarebewertung wurde und warum Abrechnung nach Nutzung oder nach der Arbeit von KI-Agenten ihn aufbricht. Der Beitrag über die drei Linien der SaaS-Branche seit 2020 rechnet die eingepreisten Jahre (T) für 17 Softwarefirmen über sechs Jahre. Er addiert Bestand und Neugeschäft für die ganze Gruppe und stellt die eingepreisten Jahre der Rule of 40 gegenüber. In der Summe heben sich Kunden auf, die nur den Anbieter wechseln. Übrig bleibt, was aus Marktwachstum kommen muss. Der Beitrag über SaaS-Firmen unter dem Wert ihres Kundenbestands fasst die Ergebnisse für Leser ohne Vorwissen zusammen.
Hinweis#
Keine Anlageberatung. Die Berechnungen zeigen, welche Erwartungen in den Börsenkursen stecken, nicht ob eine Aktie über- oder unterbewertet ist. Kurse und damit alle abgeleiteten Werte ändern sich laufend. Die Bewertungsdaten stammen vom 20. August bis 16. Oktober 2026. Annahmen: Diskontsatz (i) 12 %. Nach den eingepreisten Jahren (T) bleibt der Umsatz der Bestandskunden gleich, die Netto-Umsatzbindung liegt dann also bei 100 %. Neugeschäft und Kosten außerhalb der Bruttomarge sind nicht abgezogen. Neugeschäft macht die eingepreisten Jahre zu hoch, fehlende Kosten machen sie zu niedrig. Mit besseren Daten ließen sich beide Fehler eingrenzen.
Quellen#
- Datadog Q2 2026, 8-K sec.gov ↗ · Zacks: Netto-Umsatzbindung, Bruttomarge9 · Quartr: GAAP-Bruttomarge10 · MarketScreener: Unternehmenswert ca.marketscreener.com ↗
- Snowflake Q2 FY27 secure.businesswire.com ↗ · Beancount: GAAP-Bruttomarge beancount.io ↗ · SEC-API: Unternehmenswert je Dollar Umsatz 23,7× sec-api.io ↗
- MongoDB Q2 FY27 investors.mongodb.com ↗ · Nasdaq/Zacks: Net ARR Expansion nasdaq.com ↗ · TipRanks: Unternehmenswert je Dollar Umsatz tipranks.com ↗
- Dynatrace Q1 FY27 morningstar.com ↗ · Zacks: Netto-Umsatzbindung zacks.com ↗ · OpenCapital: Unternehmenswert, Bruttomarge opencapital.sh ↗
- Salesforce Q2 FY27 investor.salesforce.com ↗ · OpenCapital: Unternehmenswert opencapital.sh ↗ · Beancount: Bruttomarge beancount.io ↗
- HubSpot Q2 2026 streetinsider.com ↗ · MarketBeat: Netto-Umsatzbindung, Bruttobindung marketbeat.com ↗ · GuruFocus: Unternehmenswert gurufocus.com ↗
- FRED BOGZ1LM883164105Q: Marktwert der Unternehmen (Fed Z.1) fred.stlouisfed.org ↗ · FRED CPATAX: Gewinne nach Steuern (BEA) fred.stlouisfed.org ↗
- Reuters via Finviz: Index −4 % am 3. Februar 2026 finviz.com ↗ · Aventis Advisors: SaaS-Multiples, Stand 31. August 2026 aventis-advisors.com ↗ · Aventis Advisors: SaaS-Multiples 2015–2026 (PDF) aventis-advisors.com ↗
- Palantir Q2 2026, 8-K sec.gov ↗ · 10-Q: Bruttomarge sec.gov ↗ · Palantir Q2 2026 (Quartr) quartr.com ↗ · TIKR: Netto-Umsatzbindung, Bruttomarge tikr.com ↗ · OpenCapital: Unternehmenswert je Dollar Umsatz opencapital.sh ↗
- Snowflake FY2022: Netto-Umsatzbindung 178 % businesswire.com ↗ · FY2023: 158 % sec.gov ↗ · FY2024: 131 % sec.gov ↗ · SaaStr: 125/126 % saastr.com ↗ · OpenCapital: Unternehmenswert je Dollar Umsatz Q1 2026 opencapital.sh ↗ · TIKR: April 2026 tikr.com ↗
- Success Coaching: Metric Explorer (Umfrage von KeyBanc und Sapphire Ventures) cfo.successcoaching.co ↗
- Yahoo Finance: BofA zu HubSpot finance.yahoo.com ↗ · Hacking Demand: Barclays zu HubSpot hackingdemand.com ↗
- Yahoo Finance: BofA zu Salesforce finance.yahoo.com ↗ · MarketBeat: BofA stuft Salesforce auf Buy (12. Oktober 2026) marketbeat.com ↗ · Webull/Benzinga: Analysten zu Q2 webull.ca ↗
- Bloomberg Law: Anthropic-Runde mit 965 Mrd. $ news.bloomberglaw.com ↗ · Bloomberg via The Star: Umsatz aufs Jahr über 65 Mrd. $ thestar.com.my ↗ · Trending Topics: Bewertung trendingtopics.eu ↗ · NYT via AI Weekly: Börsengang bei rund 2 Bio. $ aiweekly.co ↗
- Luminix: OpenAI Bewertung, Umsatz, Verluste useluminix.com ↗ · The Information: Bruttomargen von OpenAI und Anthropic feature.theinformation.com ↗ · FT via AI Weekly: Umsatz knapp 50 Mrd. $ aufs Jahr aiweekly.co ↗ · ProPakistani: Gespräche bei 1,4 Bio. $ propakistani.pk ↗ · Reuters via Yahoo: rund 600 Mrd. $ für Rechenleistung bis 2030 finance.yahoo.com ↗ · Axios: Anthropic bucht brutto, OpenAI netto axios.com ↗
- CBS: The Pandemic’s Beneficiaries (2021) research.cbs.dk ↗
- McCarthy, Fader und Hardie (2017): Valuing Subscription-Based Businesses Using Publicly Disclosed Customer Data doi.org ↗
Quellen
- Bootstrapping 2.0: Mathematics of Freedom? helm-nagel.com ↗
- Datadog sec.gov ↗
- Snowflake secure.businesswire.com ↗
- MongoDB investors.mongodb.com ↗
- Dynatrace Reports First Quarter Fiscal Year 2027 Financial Results Morningstar, Inc. ↗
- Salesforce Delivers Record Second Quarter Fiscal 2027 Results investor.salesforce.com ↗
- HubSpot streetinsider.com ↗
- GenAI & Software Market Shift: A Framework helm-nagel.com ↗
- Long-Term Contracts: Safe Harbor for Rising AI Costs helm-nagel.com ↗
- Three BPOs Told the SEC That AI Will Take Work They Sell idp-software.com ↗
- The 76% Wall: Where the Model Labs Stop Eating IDP idp-software.com ↗
- Agentic Hotfolders and the End of the IDP Middle idp-software.com ↗
- Pardon Our Interruption zacks.com ↗
- Datadog (DDOG) Q2 2026 Summary | Quartr quartr.com ↗
- MarketScreener: Unternehmenswert ca.marketscreener.com ↗
- Snowflake FY2027 Q2 Earnings: $1.49B Product Revenue and the Acceleration Test Beancount ↗
- Snowflake (SNOW) stock after the $3.75bn convertible notes: Q2 FY2027 product revenue, RPO, insider sales and scenarios to FY2030 SEC API ↗
- Nasdaq/Zacks: Net ARR Expansion nasdaq.com ↗
- TipRanks: Unternehmenswert je Dollar Umsatz tipranks.com ↗
- Pardon Our Interruption zacks.com ↗
- OpenCapital: Unternehmenswert, Bruttomarge opencapital.sh ↗
- OpenCapital: Unternehmenswert opencapital.sh ↗
- Salesforce FY2027 Q2 Earnings: $11.3B Revenue, Informatica Inside, and a $25B ASR Beancount ↗
- Stock Market Alerts | MarketBeat marketbeat.com ↗
- GuruFocus: Unternehmenswert gurufocus.com ↗
- FRED BOGZ1LM883164105Q: Marktwert der Unternehmen (Fed Z.1) fred.stlouisfed.org ↗
- FRED CPATAX: Gewinne nach Steuern (BEA) fred.stlouisfed.org ↗
- ETFs to Tackle the Anthropic-Led Software Stock Rout finviz.com ↗
- SaaS Valuation Multiples: 2015-2026 – Aventis Advisors Aventis Advisors ↗
- Aventis Advisors: SaaS-Multiples 2015–2026 (PDF) aventis-advisors.com ↗
- Palantir Q2 2026, 8-K sec.gov ↗
- 10-Q: Bruttomarge sec.gov ↗
- Palantir Technologies (PLTR) Q2 2026 Summary | Quartr quartr.com ↗
- Palantir’s Q2 Earnings Call Produced Its Largest-Ever Guidance Raise. Here’s What Changed. TIKR.com ↗
- OpenCapital: Unternehmenswert je Dollar Umsatz opencapital.sh ↗
- Snowflake FY2022: Netto-Umsatzbindung 178 % businesswire.com ↗
- FY2023: 158 % sec.gov ↗
- FY2024: 131 % sec.gov ↗
- 5 Interesting Learnings from Snowflake at $6 Billion in Revenue: 37% Growth and Accelerating, 126% NRR, and a Gross Margin Guided Down to Pay for AI | SaaStrAI saastr.com ↗
- OpenCapital: Unternehmenswert je Dollar Umsatz Q1 2026 opencapital.sh ↗
- Snowflake Stock Has Lost Half Its Value in 2026: Why Analysts Still Say Buy? TIKR.com ↗
- Interactive Metric Explorer The Retention Reckoning ↗
- BofA makes hard call on HubSpot stock after earnings Yahoo Finance ↗
- HubSpot Downgraded Over AI: What It Means | Hacking Demand Hacking Demand ↗
- BofA Slaps Salesforce With Underperform Rating, $160 Price Target: Is the AI Story Falling Flat? Yahoo Finance ↗
- Salesforce (NYSE:CRM) Shares Up 2% on Analyst Upgrade MarketBeat ↗
- Salesforce’s Q2 Results Squash 'SaaSpocalypse' Fears: On Track for H2 Organic Revenue Reacceleration Webull ↗
- Anthropic Raises at $965 Billion Valuation, Eclipsing OpenAI (2) news.bloomberglaw.com ↗
- Anthropic revenue run rate tops $65 billion, source says The Star ↗
- Anthropic: Investors Expect IPO Valuation of $2 Trillion, More Than SpaceX Trending Topics ↗
- NYT: Anthropic Bankers Tell Investors October IPO Could Raise $100B+ at a Record $2T Valuation | AI Weekly AI Weekly ↗
- OpenAI Valuation 2026: New Round, IPO Date and Revenue LuminixAI ↗
- The Information: Bruttomargen von OpenAI und Anthropic feature.theinformation.com ↗
- FT: OpenAI Told Investors Annualized Revenue Was Nearing $50B at End of September, Well Below $70B Media Figure | AI Weekly AI Weekly ↗
- OpenAI Reportedly Seeks $30 Billion at $1.4 Trillion Valuation ProPakistani ↗
- OpenAI expects compute spend of around $600 billion through 2030, source says Yahoo Finance ↗
- Axios: Anthropic bucht brutto, OpenAI netto axios.com ↗
- The Pandemic's Beneficiaries: A Reverse-engineered DCF Analysis of Software Companies CBS Research Portal ↗
- McCarthy, Fader und Hardie (2017): Valuing Subscription-Based Businesses Using Publicly Disclosed Customer Data doi.org ↗
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur Presseschau