Softwareaktien 2020 bis 2026: Softwarefirmen im Bewertungsvergleich
SaaS-Aktien 2020 bis 2026 im Vergleich: Wie die Börse Softwarefirmen neu bewertet und warum Abrechnung pro Nutzer unter KI-Agenten leidet.
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur PresseschauVon 2020 bis 2026 hat die Börse Softwareaktien neu sortiert. Das zeigt eine Rechnung, angewandt auf 17 SaaS-Firmen über sechs Jahre: Wie viele Jahre muss der Umsatz mit den Bestandskunden noch wachsen, damit der Unternehmenswert aufgeht? Ende 2020 und 2021 lagen fast alle Firmen nah beieinander, bei rund neun eingepreisten Jahren. 2022 fielen alle gemeinsam. Seitdem zerfällt die Branche in drei Linien: Cloudflare und Palantir bleiben hoch bewertet, Snowflake, Datadog und MongoDB liegen im Mittelfeld. Okta, HubSpot, GitLab, monday.com, Zoom, DocuSign und weitere sind an der Börse weniger wert als ein Kundenbestand, der bleibt, aber nicht mehr wächst. Die größten Verlierer seit 2022, GitLab und monday.com, rechnen pro Nutzer ab, ebenso HubSpot und Okta. Ein möglicher Grund: KI-Agenten ersetzen Nutzerplätze und machen den Wechsel zu einem anderen Anbieter leichter. Dazu kommt ein Vergleich mit der Rule of 40 und mit einer Masterarbeit der Copenhagen Business School von 2021.
Methode: 17 Softwarefirmen, gleiche Rechnung, sechs Jahre#
Dieser Beitrag wendet die Rechnung aus dem Beitrag über eingepreiste Jahre bei Snowflake und HubSpot auf börsennotierte Softwarefirmen an, die ihre Netto-Umsatzbindung (NRR) veröffentlichen. Sie misst, wie viel Umsatz die Kunden des Vorjahres heute bringen, nach Kündigungen, Kürzungen und Zukäufen. Es gibt zwei Schnitte: die sechs Jahresenden 2020 bis 2025 für 17 Firmen und die vier zuletzt berichteten Quartale für 14 Firmen.
Die 14 Firmen sind Snowflake, Datadog, MongoDB, Dynatrace, HubSpot, Palantir, Cloudflare, Zscaler, Elastic, Samsara, monday.com, Twilio, GitLab und Okta. Bei den Jahresenden kommen drei dazu: Zoom und DocuSign, die auch die Masterarbeit der Copenhagen Business School untersucht, und Confluent bis zur Übernahme durch IBM im März 2026.
Für alle Firmen und Quartale gelten dieselben Annahmen:
| Annahme | Wert | Begründung |
|---|---|---|
| Diskontsatz (i) | 10 % | näher an üblichen Kapitalkosten als die 12 % im Beitrag über Snowflake und HubSpot |
| Gesetzte Jahre für den Bestandswert (T*) | 4 Jahre | vorsichtige Annahme, wie lange der Bestand noch wächst |
| Nach den eingepreisten Jahren | Netto-Umsatzbindung 100 % | der Bestand bleibt, wächst aber nicht |
| Umsatzbasis | letzte zwölf Monate (TTM) | einheitlich für alle Firmen; schnell wachsende Firmen wirken dadurch teurer |
| Bruttomarge (m) | Bruttomarge des Quartals nach GAAP | aktienbasierte Vergütung in den Umsatzkosten enthalten |
| Unternehmenswert je Dollar Umsatz (V) | Unternehmenswert zum Quartalsende ÷ Umsatz der letzten zwölf Monate | Unternehmenswert = Börsenwert + Schulden − Barmittel |
Die eingepreisten Jahre (T) folgen aus T = ln[(V − A) ÷ (B − A)] ÷ ln(q), mit q = NRR ÷ (1 + i), Rechengröße A = m × q ÷ (1 − q) und Basiswert B = m ÷ i. Liegt der Unternehmenswert je Dollar Umsatz unter dem Basiswert, gibt es keine eingepreisten Jahre. Dann steht in den Tabellen die dauerhaft eingepreiste Netto-Umsatzbindung: V × (1 + i) ÷ (m + V). Für die umgekehrte Rechnung setzt der Beitrag vier eingepreiste Jahre für alle Firmen an und berechnet daraus den Bestandswert. Anteil Neugeschäft = 1 − Bestandswert ÷ V.
Die Quartale folgen den Geschäftsjahren der Firmen. Q2/26 steht für das Quartal, das im Juni oder Juli 2026 endete, die Quartale davor liegen je drei Monate früher. Für die Jahresenden gilt der Kurs am letzten Handelstag des Jahres. Umsatz, Marge und Bilanz stammen aus dem letzten Quartal davor.
In zwei Fällen gibt es keine eingepreisten Jahre. Im ersten liegt der Unternehmenswert je Dollar Umsatz unter dem Basiswert (B), dem Wert eines Bestands, der bleibt, aber nicht mehr wächst. Weil die Rechnung mit der Bruttomarge arbeitet, ist der Basiswert eine Obergrenze: Er gilt nur, wenn die Firma für ihre Bestandskunden nichts mehr für Vertrieb und Entwicklung ausgibt. Liegt der Kurs darunter, traut der Markt der Firma nicht zu, ihre Kunden so günstig zu halten, oder er erwartet, dass der Umsatz mit den Bestandskunden schrumpft. Im zweiten Fall liegt die Netto-Umsatzbindung unter 100 % plus Diskontsatz, hier also unter 110 %. Dann wächst der Bestandswert auch bei unbegrenzter Dauer nur bis zur Rechengröße (A). Liegt der Unternehmenswert je Dollar Umsatz darüber, erklärt ihn nur Neugeschäft.
Drei weitere Sonderfälle: Zscaler meldet seit Q4/25 keine Netto-Umsatzbindung mehr, die Rechnung schreibt den letzten gemeldeten Wert fort. Liegt die Netto-Umsatzbindung genau bei 110 %, wie bei monday.com, teilt die Formel durch null; dann gilt T = (V − B) ÷ m. Und in der Gegenrechnung mit dem freien Cashflow gibt es keine eingepreisten Jahre, wenn der freie Cashflow negativ ist. Die Herleitung aller Fälle steht im Beitrag über eingepreiste Jahre bei Snowflake und HubSpot.
2020 bis 2025: Aus einer Bewertungslinie werden drei#
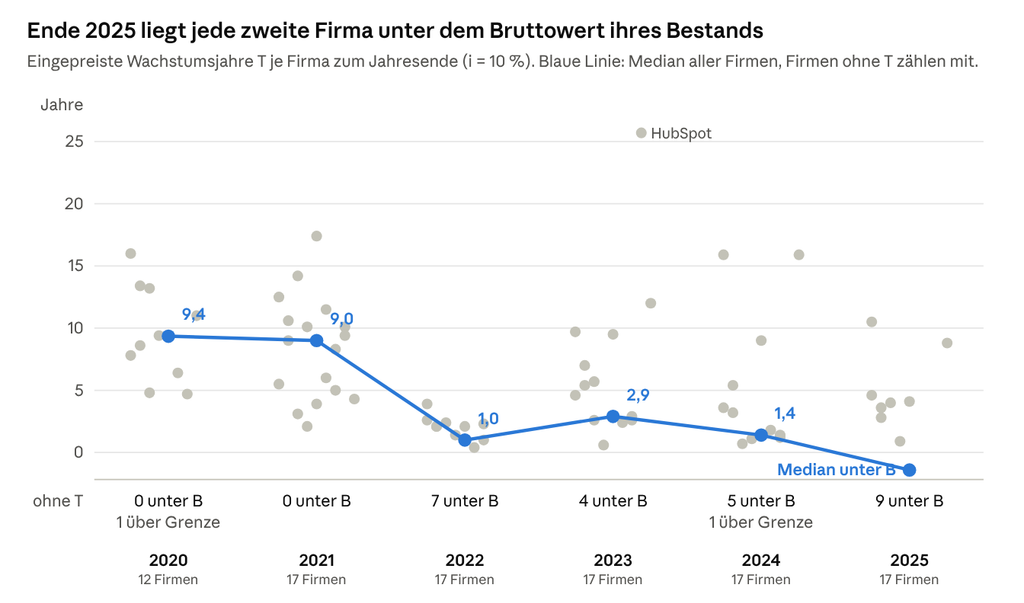
Ende 2020 und 2021 lag die Branche wie auf einer Linie, bei rund neun eingepreisten Jahren im Median, die meisten Firmen zwischen 4 und 17. Der Einbruch 2022 traf alle: Der Median fiel auf ein Jahr, sieben Firmen rutschten unter den Basiswert. Danach trennen sich drei Gruppen. Cloudflare und Palantir liegen 2024 und 2025 bei 9 bis 16 Jahren. Snowflake, Datadog, MongoDB, Zscaler und Samsara bilden ein Mittelfeld, Ende 2025 mit 3 bis 5 Jahren. Die dritte Gruppe liegt unter dem Basiswert und wächst: Zoom, DocuSign, Twilio und Okta seit Ende 2022, Ende 2025 kommen Dynatrace, HubSpot, Elastic, monday.com und GitLab dazu. Damit ist jede zweite Firma weniger wert als ein Bestand, der bleibt, aber nicht wächst.
HubSpot zeigt Ende 2020 und Ende 2024 den zweiten Fall ohne eingepreiste Jahre. Bei einer Netto-Umsatzbindung um 102 % wächst der Bestandswert auch bei unbegrenzter Dauer nur bis zur Rechengröße von rund 11. Der Unternehmenswert lag beim 20- und beim 13-Fachen des Umsatzes, erklären lässt er sich also nur mit Neugeschäft. Den Ausreißer Ende 2023 mit 25,7 eingepreisten Jahren erzeugt dieselbe Nähe zur Grenze: Knapp unter der Rechengröße werden die eingepreisten Jahre beliebig groß.
SaaS-Crash 2026: gemeldete gegen eingepreiste Netto-Umsatzbindung#
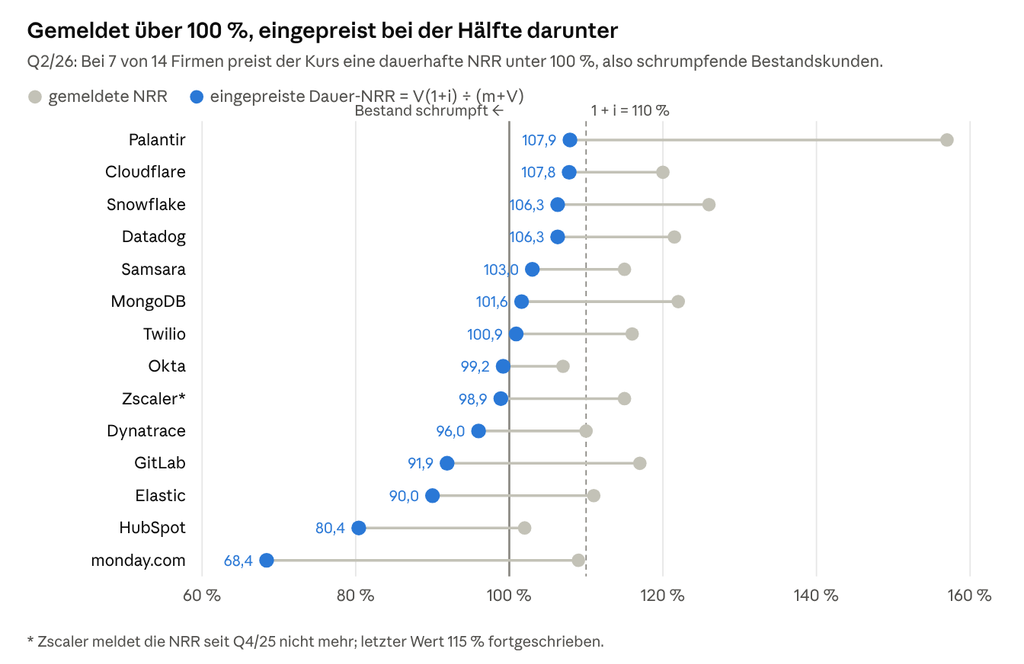
Das Diagramm zeigt das Quartal Q2/26. Die vier Quartale der Auswertung enden je nach Geschäftsjahr zwischen September 2025 und Juli 2026. Q1/26 fällt ins Kurstief von März bis Mai 2026. Confluent fehlt, weil IBM die Firma übernommen hat.
Die eingepreisten Jahre folgen dem Kurs, nicht den Kennzahlen. Bei Snowflake fallen sie von Q3/25 bis Q1/26 von 6,0 auf 1,5 und steigen in Q2/26 auf 5,2, bei Datadog von 3,6 auf 1,4 und dann auf 6,5. Die gemeldete Netto-Umsatzbindung ändert sich dabei um höchstens einen Prozentpunkt. Bei Palantir fallen sie von 11,1 auf 4,0, weil die gemeldete Netto-Umsatzbindung von 134 auf 157 % steigt: Der Bestand wächst schneller und holt den Kurs ein. Cloudflare bleibt mit 10,5 bis 12,7 Jahren stabil. Dynatrace, Elastic, GitLab, HubSpot, Okta und monday.com liegen in allen vier Quartalen unter dem Basiswert.
Die größte Lücke hat monday.com: gemeldet 109 %, eingepreist 68 %. Sie folgt aus dem Kurssturz von 148 auf 72 Dollar im ersten Halbjahr 2026. Die Aktienrückkäufe von 735 Mio. Dollar im selben Zeitraum ändern den Unternehmenswert kaum, weil Börsenwert und Barmittel gleich stark sinken. Sie machen aber die Aktienzahl unsicher, die zu zwei Stichtagen geschätzt ist.
Die Branche als Ganzes: Was die Börse für Bestand und Neugeschäft zahlt#
Annahme: Innerhalb der Gruppe sind die Produkte austauschbar, und die Wechselkosten sind überall gleich. Dann darf für alle Firmen dieselbe Zahl gesetzter Jahre (T*) gelten, hier vier. Wechselt ein Kunde von einem Anbieter der Gruppe zu einem anderen, verliert der eine, was der andere gewinnt, und in der Summe hebt sich das auf. Was die Summe der Unternehmenswerte über die Summe der Bestandswerte hinaus kostet, muss deshalb aus echtem Marktwachstum kommen.
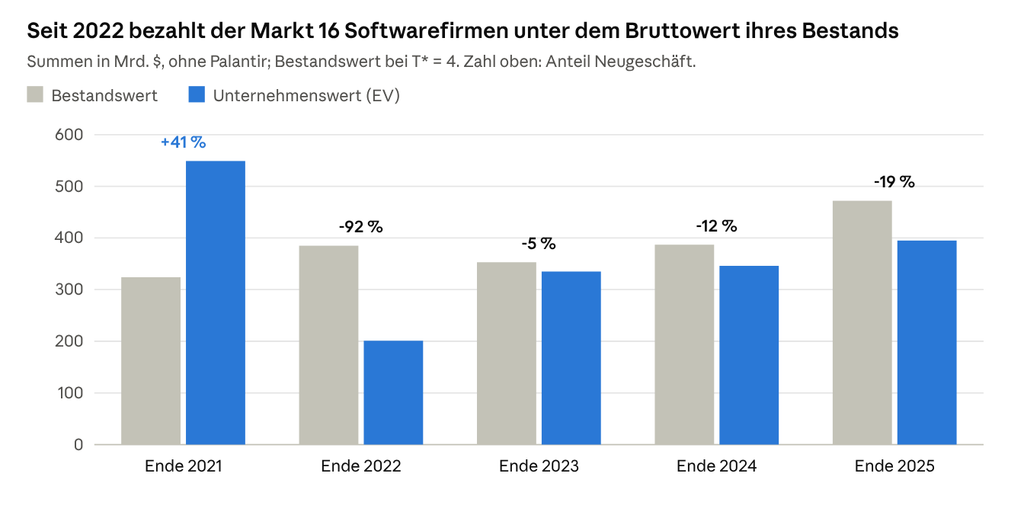
Ende 2021 entfielen 41 % des Unternehmenswerts auf Neugeschäft. Ende 2022 war die Summe der Bestandswerte fast doppelt so groß wie die Summe der Unternehmenswerte. Seit 2023 ist der Anteil Neugeschäft negativ, und der Abschlag wächst: minus 5, minus 12, minus 19 %. Dafür gibt es zwei Erklärungen. Entweder traut der Markt der gemeldeten Netto-Umsatzbindung keine vier Jahre zu, oder er erwartet, dass Vertrieb und Entwicklung dauerhaft einen großen Teil der Bruttomarge verbrauchen. Rechnet man mit der Marge des freien Cashflows statt mit der Bruttomarge, sind die Bestandswerte drei- bis viermal kleiner. Dann zahlt der Markt bei fast allen Firmen für Neugeschäft (Tabelle unten).
Je Quartal (13 Firmen ohne Palantir) liegt der Anteil Neugeschäft bei plus 4 % in Q3/25, minus 24 % in Q4/25, minus 63 % im Tief Q1/26 und minus 9 % in Q2/26.
Palantir verschiebt das Bild. Ende 2025 lag sein Unternehmenswert bei 418 Mrd. Dollar, höher als der der 16 anderen Firmen zusammen (395 Mrd. Dollar). Mit Palantir wird der Anteil Neugeschäft 2024 und 2025 positiv, mit plus 17 und plus 27 %.
Gartner erwartet, dass die weltweiten Softwareausgaben 2026 um 15,1 % auf 1,44 Billionen Dollar wachsen. Das ist die Prognose vom April 2026, nach 14,7 % im Februar 2026 und 15,2 % im Oktober 2025. Wenn die Gruppe geschlossen ist, müsste ein Teil dieses Wachstums als Neugeschäft im Kurs stehen. Die Summe zeigt das Gegenteil. Dazu passen zwei Lesarten. Entweder glaubt der Markt der gemeldeten Netto-Umsatzbindung keine vier Jahre, oder die Gruppe ist nicht geschlossen und das Wachstum fließt an Anbieter außerhalb, etwa an KI-Modellanbieter und Hyperscaler. Die Formel trennt beides nicht. Die zweite Lesart widerlegt die Annahme selbst.
Je Firma: Was der Kurs in Q2/26 für Neugeschäft bezahlt
Die Tabelle zeigt den Unternehmenswert in Prozent des Bestandswerts, bei vier gesetzten Jahren (T*). Über 100 % zahlt der Markt für Neugeschäft. Gerechnet ist links mit der Bruttomarge, rechts mit der Marge des freien Cashflows der letzten zwölf Monate.
| Firma, Q2/26 | Unternehmenswert je Dollar Umsatz (V) | Eingepreiste Jahre (T), Bruttomarge | Unternehmenswert in % des Bestandswerts, Bruttomarge | Eingepreiste Jahre (T), Marge des freien Cashflows | Unternehmenswert in % des Bestandswerts, Marge des freien Cashflows |
|---|---|---|---|---|---|
| Cloudflare | 34,4 | 11,5 | 250 % | 29,5 | 1.433 % |
| Datadog | 22,6 | 6,5 | 143 % | 15,3 | 416 % |
| Snowflake | 19,0 | 5,2 | 124 % | 12,2 | 378 % |
| Palantir | 44,0 | 4,0 | 100 % | 5,1 | 150 % |
| Samsara | 11,4 | 3,0 | 90 % | 26,1 | 500 % |
| Okta | 7,3 | unter Basiswert | 73 % | 26,8 | 185 % |
| Twilio | 5,4 | 0,7 | 66 % | 10,0 | 180 % |
| MongoDB | 8,9 | 0,9 | 59 % | 8,4 | 187 % |
| Zscaler | 6,8 | unter Basiswert | 54 % | 10,4 | 179 % |
| Dynatrace | 5,6 | unter Basiswert | 49 % | 10,4 | 146 % |
| Elastic | 3,3 | unter Basiswert | 31 % | 5,5 | 112 % |
| GitLab | 4,3 | unter Basiswert | 29 % | 5,2 | 114 % |
| HubSpot | 2,2 | unter Basiswert | 25 % | 9,1 | 106 % |
| monday.com | 1,5 | unter Basiswert | 12 % | unter Basiswert | 48 % |
Mit der Bruttomarge zahlt der Markt nur bei Cloudflare, Datadog und Snowflake für Neugeschäft. Mit der Marge des freien Cashflows sind es 13 von 14 Firmen. Der tatsächliche Bestandswert liegt dazwischen. Ein Teil der Ausgaben für Vertrieb und Entwicklung dient dem Neugeschäft und ließe sich streichen, so wie es Finanzinvestoren nach Übernahmen tun. Der andere Teil hält den Bestand. Die Marge des freien Cashflows hat zwei Schwächen: Sie zählt aktienbasierte Vergütung als kostenlos, und sie schwankt mit Einmaleffekten. Liegt die Netto-Umsatzbindung unter 110 %, wie bei Okta und HubSpot, reagieren die eingepreisten Jahre stark auf kleine Änderungen.
Aus dem Kurs allein lässt sich nicht ablesen, welche Annahme der Markt trifft. MongoDB mit dem 8,9-Fachen des Umsatzes passt zu dreierlei:
- ein Jahr mit 122 % Netto-Umsatzbindung ohne Neukunden,
- eine dauerhafte Netto-Umsatzbindung von 102 %,
- gut acht Jahre Wachstum, wenn der Bestand nur die Marge des freien Cashflows abwirft.
Pro-Nutzer-Abrechnung unter Druck: Wer seit 2022 an der Börse verliert#
2022 fielen alle Firmen gemeinsam, weil die Zinsen stiegen. Danach bewegte sich die mittlere Firma kaum noch: Von Ende 2022 bis Ende 2025 sank ihr Unternehmenswert je Dollar Umsatz um 7 %. Was eine Firma darüber hinaus gewann oder verlor, ist ein Urteil des Marktes über sie selbst. Die Einordnung nach Abrechnung und Rolle beim Kunden ist eine eigene Einschätzung.
| Firma | Änderung des Unternehmenswerts je Dollar Umsatz 2022–2025, über die mittlere Firma hinaus | Abrechnung überwiegend | Rolle beim Kunden |
|---|---|---|---|
| Palantir | ×17,6 | Plattform, Verbrauch | Betriebssystem für Daten und KI-Anwendungen |
| Twilio | +170 % | Nutzung (Nachrichten, Anrufe) | Schnittstelle zum Endkunden |
| Cloudflare | +124 % | Nutzung, Abo | Netzwerk |
| Samsara | +42 % | pro Gerät | Daten aus Fahrzeugen und Maschinen |
| MongoDB | +35 % | Nutzung | Datenbank |
| Zoom | +16 % | pro Nutzer | Werkzeug |
| Datadog | +4 % | Nutzung | Überwachung |
| Zscaler | +2 % | pro Nutzer | Sicherheit |
| Elastic | 0 % | Nutzung | Suche |
| DocuSign | −3 % | pro Nutzer | Werkzeug |
| Confluent | −6 % | Nutzung | Datenströme |
| HubSpot | −14 % | pro Nutzer | Kundendatenbank kleiner Firmen |
| Okta | −19 % | pro Nutzer | Identitäten |
| Snowflake | −20 % | Verbrauch | Datenlager |
| Dynatrace | −33 % | Verbrauch | Überwachung |
| monday.com | −46 % | pro Nutzer | Werkzeug |
| GitLab | −61 % | pro Nutzer | Werkzeug für Entwickler |
Oben stehen überwiegend Firmen, die nach Nutzung oder Gerät abrechnen. Unten stehen vier Firmen, die pro Nutzer und Monat abrechnen. Dazu passen drei Erklärungen, die sich nicht ausschließen:
- Agenten ersetzen Köpfe. Erledigen KI-Agenten Arbeit, braucht ein Kunde weniger bezahlte Nutzerplätze. Bei Abrechnung pro Kopf sinkt deshalb die Netto-Umsatzbindung. Bei Abrechnung nach Nutzung steigt sie, weil Agenten mehr Aufrufe erzeugen als Menschen. Das passt zu monday.com, GitLab, HubSpot und Okta unten und zu Twilio und Cloudflare oben.
- Agenten senken die Wechselkosten. Bisher blieben Kunden, weil der Umzug von Daten, Automatisierungen und Integrationen teuer war. Erledigen Agenten den Umzug, wird die Bindung kürzer, und genau diese Dauer messen die eingepreisten Jahre. Am deutlichsten zeigt sich das bei GitLab: Git-Repositorys lassen sich von Haus aus mitnehmen, und Build-Abläufe kann ein Agent für einen anderen Anbieter neu schreiben.
- Kein Kernsystem. Was das Geschäft des Kunden trägt, also Netzwerk, Datenbank oder Betriebsdaten, bleibt lange. Werkzeuge, die darauf aufsetzen, lassen sich austauschen. Das passt zu Palantir, Cloudflare, MongoDB und Samsara oben und zu monday.com unten.
Die Tabelle hat Ausnahmen. Snowflake und Dynatrace rechnen nach Verbrauch ab und verloren trotzdem. Bei Snowflake fiel die gemeldete Netto-Umsatzbindung von 165 auf 125 %, weil Kunden ihren Verbrauch optimierten. Dynatrace verliert Boden an Datadog. Zoom rechnet pro Kopf ab und gewann trotzdem, allerdings erst, nachdem der Markt die Firma schon 2022 unter den Basiswert gesetzt hatte.
Welche Erklärung trägt, zeigen die nächsten Quartale. Die beiden Firmen, die seit 2022 am meisten verloren haben und pro Nutzer abrechnen, melden noch eine Netto-Umsatzbindung über 100 %: GitLab 117 %, monday.com 109 %. Eingepreist sind 92 und 68 %. Fällt die gemeldete Netto-Umsatzbindung auf den eingepreisten Wert, hatte der Markt recht, so wie bei Zoom ab 2022.
Eingepreiste Jahre gegen Rule of 40#
Die Rule of 40 addiert das Umsatzwachstum und die Marge des freien Cashflows der letzten zwölf Monate. Sie misst den Ist-Zustand, die eingepreisten Jahre messen die Erwartung. Beide sortieren die Firmen verschieden.
| Firma, Q2/26 | Rule of 40 | Eingepreiste Jahre (T) | Dauerhaft eingepreiste Netto-Umsatzbindung |
|---|---|---|---|
| Palantir | 135 | 4,0 | 108 % |
| Datadog | 59 | 6,5 | 106 % |
| Snowflake | 54 | 5,2 | 106 % |
| MongoDB | 49 | 0,9 | 102 % |
| Zscaler | 49 | unter Basiswert | 99 % |
| monday.com | 47 | unter Basiswert | 68 % |
| Cloudflare | 46 | 11,5 | 108 % |
| Dynatrace | 45 | unter Basiswert | 96 % |
| GitLab | 44 | unter Basiswert | 92 % |
| Samsara | 43 | 3,0 | 103 % |
| Okta | 43 | unter Basiswert | 99 % |
| HubSpot | 41 | unter Basiswert | 80 % |
| Elastic | 37 | unter Basiswert | 90 % |
| Twilio | 36 | 0,7 | 101 % |
Zwölf von 14 Firmen erfüllen die Regel, sechs davon liegen unter dem Basiswert. Cloudflare und monday.com haben fast dieselbe Rule of 40, 46 und 47. Trotzdem stehen bei Cloudflare 11,5 eingepreiste Jahre, bei monday.com eine dauerhaft eingepreiste Netto-Umsatzbindung von 68 %. Über die vier Quartale steigt die Rule of 40 bei Snowflake, Datadog und MongoDB stetig, während die eingepreisten Jahre einbrechen und zurückspringen. Die Regel erklärt den Crash nicht. Die eingepreisten Jahre bilden ihn ab, weil sie am Kurs hängen.
Vergleich mit der Masterarbeit der Copenhagen Business School: Rate oder Dauer#
Bjørnson und Hauer (Copenhagen Business School, 2021) rechnen zum 1. Januar 2021 aus dem Kurs von Pandemie-Gewinnern zurück, welche Wachstumsrate er unterstellt (Reverse-DCF). Ihr Schluss: Es gibt keine Blase. Eine Rate hat aber keine Laufzeit und lässt sich im Nachhinein kaum prüfen. Die eingepreisten Jahre haben eine:
| Firma | Eingepreiste Jahre (T) Ende 2020 | Gemeldete Netto-Umsatzbindung damals | Gemeldete Netto-Umsatzbindung danach |
|---|---|---|---|
| Zoom | 9,4 | über 130 % | 117 % (2022), 105 % (2023), 98 % (2024) |
| DocuSign | 9,3 | 122 % | 108 % (2022), 100 % (2023) |
| Okta | 11,0 | 123 % | 122 % (2022), 115 % (2023), 108 % (2024) |
| Twilio | 6,4 | 139 % | 110 % (2022), 102 % (2023) |
| MongoDB | 13,2 | über 120 % | bis 2026 um 120 % |
Bei Zoom, DocuSign und Okta waren Ende 2020 neun bis elf Jahre Wachstum eingepreist. Nach zwei bis drei Jahren lag die gemeldete Netto-Umsatzbindung deutlich tiefer, und seit Ende 2022 liegen alle drei unter dem Basiswert. Bei Twilio waren 6,4 Jahre eingepreist, die Netto-Umsatzbindung fiel von 139 % bis 2023 auf 102 %. MongoDB ist der Gegenfall: 13 Jahre eingepreist, die Netto-Umsatzbindung hält bis heute um 120 %, und Ende 2025 stehen noch 4,0 eingepreiste Jahre.
Ein Kaufpreis taugt nur eingeschränkt als Prüfpunkt. IBM kündigte am 8. Dezember 2025 an, Confluent für 31 Dollar je Aktie zu kaufen (Nasdaq nasdaq.com ↗), und schloss den Kauf im März 2026 ab. Der Kurs zum Jahresende 2025 lag damit schon nahe am Übernahmepreis und ist kein unabhängiger Börsenwert. Der Preis entspricht dem rund 9-Fachen des Umsatzes, Ende 2021 lag der Unternehmenswert beim 51-Fachen. In eingepreiste Jahre übersetzt gibt er wenig her: Mit der Bruttomarge ist es rund ein Jahr, mit der Marge des freien Cashflows von 3 % sind es über 50 Jahre. Außerdem bezahlt IBM Synergien aus eigenem Vertrieb und Bündelangeboten, die Confluent allein nicht hatte.
Grenzen der Rechnung#
- Die Netto-Umsatzbindung ist nicht einheitlich definiert: Die Firmen rechnen auf Basis von Umsatz, wiederkehrendem Jahresumsatz (ARR) oder Jahresvertragswert (ACV), mit unterschiedlichen Kohorten und Schwellen. Spannen wie „über 130 %“ sind als Untergrenze oder Mitte angesetzt. HubSpot und Palantir nennen Quartalswerte nur in der Telefonkonferenz zu den Zahlen. Zscaler meldet seit Q4/25 keine Netto-Umsatzbindung mehr.
- Bruttomarge statt Cashflow: Kosten für Vertrieb, Entwicklung und aktienbasierte Vergütung außerhalb der Umsatzkosten fehlen. Der Basiswert ist dadurch eine Obergrenze, die eingepreisten Jahre fallen zu niedrig aus, und mehr Firmen landen unter dem Basiswert. Mit der Marge des freien Cashflows haben alle Firmen außer monday.com 5 bis 30 eingepreiste Jahre. Die Bruttomarge bleibt die Grundrechnung, weil sie bei allen Firmen positiv, stabil und ähnlich definiert ist.
- Unternehmenswert: Wandelanleihen zählen zum Buchwert, vor 2022 lag er unter dem Nennwert. Leasingverbindlichkeiten zählen nicht als Schulden, langfristige Wertpapiere nicht als Barmittel. Die Kurse stammen von Yahoo Finance, die Aktienzahl ist unverwässert. Bei monday.com ist sie zu zwei Quartalsenden geschätzt.
- Stichtage: Die Quartale folgen den Geschäftsjahren der Firmen. Zum Jahresende liegen zwischen Kurs und Quartalszahlen bis zu zwei Monate. Bei Firmen, deren Geschäftsjahr dem Kalenderjahr folgt, stammen die Jahresendzahlen aus Berichten, die erst im Februar erschienen. Der Kurs am 31. Dezember kannte sie also noch nicht.
- Annahmen: Der Diskontsatz (i) von 10 % und die vier Jahre für den Bestandswert (T*) sind gesetzt. Ein höherer Diskontsatz senkt den Basiswert und hebt damit Firmen über ihn.
- Stichprobe: Erfasst sind nur börsennotierte Firmen, die ihre Netto-Umsatzbindung veröffentlichen. Wer vom Kurszettel verschwunden ist, fehlt. Confluent ist nur bis zur Übernahme dabei.
Hinweis#
Keine Anlageberatung. Kurse schwanken täglich, alle Werte gelten nur für die genannten Stichtage.
Quellen#
- SEC EDGAR: 10-K, 10-Q, 8-K-Pressemitteilungen (Ex. 99.1) und XBRL-Daten (data.sec.gov/api/xbrl/companyfacts data.sec.gov ↗) der 17 Firmen. Für monday.com gelten 20-F und 6-K.
- monday.com: 6-K zum zweiten Quartal 2026 sec.gov ↗, mit den Aktienrückkäufen im ersten Halbjahr 2026
- Transkripte der Telefonkonferenzen zu den Quartalszahlen, für die Netto-Umsatzbindung von HubSpot, Palantir, Samsara und DocuSign (Motley Fool, MarketBeat, Investor-Relations-Seiten)
- Schlusskurse: Yahoo Finance
- IBM/Confluent: 8-K zum Vollzug der Fusion, 17.03.2026 sec.gov ↗
- Gartner-Softwareprognose 2026: Pressemitteilung von Gartner vom 22.04.2026 gartner.com ↗ · SaaStr über die Gartner-Prognose vom April 20261
- Bjørnson, Hauer: The Pandemic’s Beneficiaries, Masterarbeit, Copenhagen Business School 2021
- Formel und Herleitung: Beitrag über eingepreiste Jahre bei Snowflake und HubSpot
Quellen
- Nasdaq nasdaq.com ↗
- data.sec.gov/api/xbrl/companyfacts data.sec.gov ↗
- 6-K zum zweiten Quartal 2026 sec.gov ↗
- 8-K zum Vollzug der Fusion, 17.03.2026 sec.gov ↗
- Pressemitteilung von Gartner vom 22.04.2026 gartner.com ↗
- Gartner: Software Spend Now $1.44 Trillion in 2026, Revised Back Up to 15.1%. The Slowdown Never Came. Are You Grabbing That Budget? | SaaStrAI saastr.com ↗
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur Presseschau