Die EU-Digitalsteuer schlug die Kommission schon 2018 vor
Costas Digitalsteuer ist der Kommissionsentwurf von 2018: 3 % auf Werbung, Plattformen und Nutzerdaten. Neu ist, dass das Geld an die EU gehen soll.
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur PresseschauDie EU-Digitalsteuer ist eine geplante Abgabe von 3 Prozent auf Erträge aus Onlinewerbung, aus der Vermittlung über Plattformen und aus der Vermarktung von Nutzerdaten. Zahlen müssten sie nur Konzerne mit mehr als 750 Millionen Euro Umsatz weltweit und mehr als 50 Millionen Euro solcher Erträge in der EU. Beschlossen ist sie nicht. Den Gesetzentwurf hat die EU-Kommission im März 2018 vorgelegt, seither liegt er beim Rat der EU, der Steuern nur einstimmig beschließen kann. Der Entwurf von EU-Ratspräsident António Costa für den EU-Haushalt 2028 bis 2034 vom 21. November 2026 übernimmt diese Eckdaten und ändert, wohin das Geld gehen soll: in den Haushalt der EU statt in die Kassen der Staaten. Fließen würde es erst ab dem Jahr, nachdem die Richtlinie gilt; einigen soll sich der Rat 2027.
Fällig wird die Steuer im Land der Nutzer#
Der Entwurf heißt Richtlinie zum gemeinsamen System einer Digitalsteuer data.consilium.europa.eu ↗, Aktenzeichen COM(2018) 148. Steuerbar sind nach Artikel 3 drei Arten von Erträgen: Werbung auf einer digitalen Schnittstelle, die Bereitstellung einer „mehrseitigen digitalen Schnittstelle“, also einer Plattform, auf der Anbieter und Kunden einander finden, und die Übermittlung gesammelter Nutzerdaten. Die beiden Schwellen stehen in Artikel 4 data.consilium.europa.eu ↗, der Satz in Artikel 8 data.consilium.europa.eu ↗: „Der Digitalsteuersatz beträgt 3 %.“
Nach Artikel 5 data.consilium.europa.eu ↗ werden die Erträge dem Staat zugerechnet, in dem sie bei dort ansässigen Nutzern entstehen, auch wenn diese selbst nichts bezahlt haben. Fällig wäre die Steuer also auch für Werbung, die Menschen in Deutschland sehen, obwohl Deutschland keine eigene Digitalsteuer hat. Woher ein Konzern stammt, spielt für die Schwellen keine Rolle, es zählt nur der Umsatz.
Der Haushaltsentwurf von 2026 übernimmt die Eckdaten von 2018#
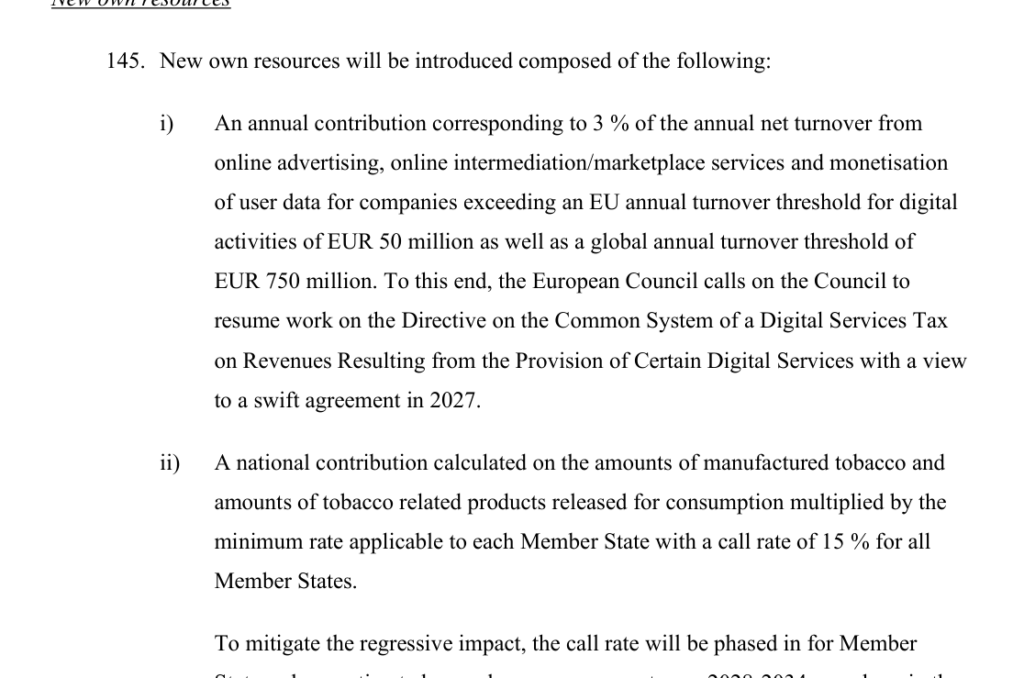
Am 21. November 2026 legte EU-Ratspräsident António Costa den Entwurf der Schlussfolgerungen für den Haushaltsgipfel vor, erstellt „in enger Zusammenarbeit“ mit Kommissionspräsidentin Ursula von der Leyen (Ratsdokument ST 15692/26 data.consilium.europa.eu ↗). Die Konzernabgabe CORE, die die Kommission 2025 vorgeschlagen hatte, ist darin gestrichen, an erster Stelle der neuen Einnahmen steht die Digitalsteuer. Costa erfindet sie nicht neu: Der Rat soll die Arbeit an der Richtlinie von 2018 „wieder aufnehmen“, mit dem Ziel einer „raschen Einigung im Jahr 2027“. Berichtet haben Deutschlandfunk, dpa und weitere Häuser; dass der Text acht Jahre alt ist, steht in den frei lesbaren Meldungen von dpa, n-tv und Deutschlandfunk nicht.
Anders als 2018 sind der Empfänger und die Form.
| Entwurf der Kommission, 21.03.2018 | Entwurf Costa, 21.11.2026 | |
|---|---|---|
| Satz | 3 % (Art. 8) | 3 % (Rn. 145 i) |
| Umsatz weltweit | über 750 Mio. Euro (Art. 4) | über 750 Mio. Euro |
| Digitale Erträge in der EU | über 50 Mio. Euro (Art. 4) | über 50 Mio. Euro |
| Besteuert | Werbung, Plattformvermittlung, Nutzerdaten (Art. 3) | „online advertising, online intermediation/marketplace services and monetisation of user data“ |
| Form | Steuer der Mitgliedstaaten | „annual contribution“ als Einnahme der EU |
| Geld für | die Mitgliedstaaten, „keine Auswirkungen auf den Haushalt der Union“ | den EU-Haushalt, ab dem Jahr nach Anwendung der Richtlinie (Rn. 141) |
| Anteil für die EU | keiner | nicht genannt |
Welchen Teil einer Einnahme die Staaten nach Brüssel überweisen, heißt im Entwurf Abrufsatz („call rate“). Bei Tabak (15 Prozent), Emissionshandel (30) und CO2-Grenzausgleich (100) nennt der Entwurf einen Abrufsatz, bei der Digitalsteuer nicht. Dort ist der Beitrag an die EU selbst bemessen: ein Jahresbeitrag („annual contribution“) in Höhe von 3 Prozent der Erträge. Wer ihn an die EU überweist, die Staaten oder die Konzerne selbst, sagt der Entwurf nicht.
Nach Randnummer 141 data.consilium.europa.eu ↗ gilt das neue System der EU-Einnahmen rückwirkend ab dem 1. Januar 2028, die Digitalsteuer aber erst ab dem 1. Januar des Jahres, nachdem die Richtlinie angewendet wird. Die Richtlinie braucht Einstimmigkeit im Rat, den neuen Beschluss über die EU-Einnahmen muss danach jeder Staat nach seiner Verfassung billigen. Was die übrigen Einnahmen nicht decken, zahlen die Staaten wie bisher nach ihrer Wirtschaftsleistung (Rn. 147 data.consilium.europa.eu ↗).
Wie viel die EU-Digitalsteuer einbringen würde#
Eine Einnahmezahl steht im Ratsdokument nicht. Die Nachrichtenagentur dpa meldete „etwas mehr als fünf Milliarden Euro jährlich“, n-tv schreibt die Schätzung Costa zu. Neue Einnahmeschätzungen der Kommission gingen Ende Mai 2026 an die Arbeitsgruppe des Rates zum Haushalt, in einem Papier, das nicht öffentlich zugänglich1 ist. Die Schätzung der Kommission von 2018, ebenfalls rund 5 Milliarden Euro im Jahr ec.europa.eu ↗, galt für die damals 28 Mitgliedstaaten und für deren Kassen.
2018 war die Digitalsteuer nur als Zwischenlösung gedacht#
Am 21. März 2018 legte die Kommission zwei Entwürfe ec.europa.eu ↗ vor. Die Dauerlösung, COM(2018) 147, sollte Konzerne dort gewinnsteuerpflichtig machen, wo sie eine „signifikante digitale Präsenz“ haben. Die Digitalsteuer war der zweite Entwurf und ausdrücklich eine „Zwischenlösung“ data.consilium.europa.eu ↗ für die Zeit, „bis eine umfassende Lösung vorhanden ist“. Sie sollte einen Flickenteppich verhindern: In 10 Mitgliedstaaten data.consilium.europa.eu ↗ waren eigene Maßnahmen eingeführt oder konkret geplant. Das Geld sollte bei den Staaten bleiben, der Entwurf habe „keine Auswirkungen auf den Haushalt der Union“ data.consilium.europa.eu ↗, schrieb die Kommission.
Warum die Steuer 2019 und 2021 liegen blieb#
Steuern beschließt der Rat der EU nach Artikel 113 AEUV data.consilium.europa.eu ↗ einstimmig, das Europäische Parlament wird nur angehört2. Im Rat der Finanzminister kam der Entwurf am 12. März 2019 nicht durch: „Eine politische Einigung konnte nicht erzielt werden“, heißt es im Protokoll data.consilium.europa.eu ↗ (eigene Übersetzung). Welche Staaten Nein sagten, steht dort nicht. Der Ratsvorsitz wollte bis 2020 auf eine weltweite Lösung bei der OECD hinarbeiten; komme sie nicht voran, könne der Rat wieder über die Digitalsteuer beraten.
In der Vereinbarung von Parlament, Rat und Kommission vom 16. Dezember 2020 data.consilium.europa.eu ↗ sagte die Kommission Vorschläge für eine „Digitalabgabe“ („digital levy“) bis Juni 2021 zu, eingeführt „spätestens zum 1. Januar 2023“. Dann kam die OECD. In ihrer Erklärung vom 8. Oktober 2021 oecd.org ↗ sagten die beteiligten Staaten zu, bis Ende 2023 keine neuen Digitalsteuern einzuführen; die bestehenden sollten mit einer neuen Regel für die Gewinne großer Konzerne, der „Säule 1“, ganz fallen. Im Dezember 2021 schlug die Kommission neue Einnahmen für die EU vor, darunter einen Anteil an den nach dem OECD-Abkommen neu verteilten Gewinnen, eine Digitalabgabe aber nicht mehr (Bericht des Ratsvorsitzes data.consilium.europa.eu ↗).
Wie die Steuer 2025 zurückkam#
Am 20. Januar 2025 erklärten die USA das OECD-Abkommen für sich als „ohne Kraft oder Wirkung“3. Am 21. Februar 2025 ließ Präsident Trump prüfen, ob die USA ihre Handelsuntersuchungen gegen die Digitalsteuern Frankreichs, Österreichs, Italiens, Spaniens, der Türkei und des Vereinigten Königreichs wieder aufnehmen. Als Antwort nennt das Memorandum4 Zölle.
Im ersten Halbjahr 2025 schlug der polnische Ratsvorsitz vor, über den Entwurf von 2018 weiterzuverhandeln, weil es keine internationale Einigung über Säule 1 gebe. Laut seinem Bericht data.consilium.europa.eu ↗ waren mehrere Staaten offen dafür, andere warnten vor „Vergeltungsmaßnahmen internationaler Partner“, eine dritte Gruppe verwies auf ihre eigenen Digitalsteuern.
Im Paket der Kommission für den EU-Haushalt 2028 bis 2034 vom 16. Juli 2025 fehlte sie. Es enthielt statt einer Digitalabgabe CORE, eine Abgabe für Unternehmen aller Branchen ab 100 Millionen Euro Nettoumsatz (Eigenmittelbeschluss data.consilium.europa.eu ↗). Die Gemeinsame Erklärung der EU und der USA5 vom 21. August 2025 verspricht, „ungerechtfertigte digitale Handelshemmnisse“ anzugehen. Digitalsteuern nennt sie nicht. Auch die Verhandlungsboxen der Ratsvorsitze vom 11. Juni data.consilium.europa.eu ↗ und vom 10. Oktober 2026 data.consilium.europa.eu ↗ planten mit CORE und ohne Digitalsteuer.
Die EU-Kommission will die Dauerlösung zurückziehen, nicht die Digitalsteuer#
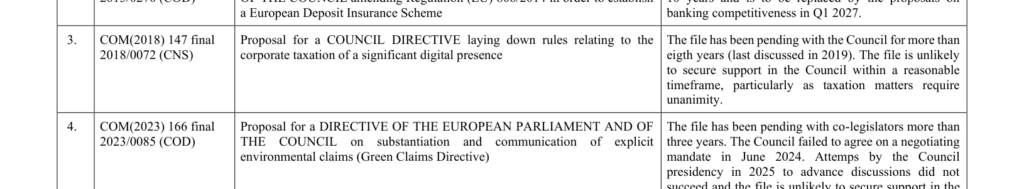
Am 4. November 2026 setzte die Kommission die Dauerlösung von 2018 auf die Liste der Vorschläge, die sie zurückziehen will (Anhang zum Arbeitsprogramm 2027 data.consilium.europa.eu ↗). Die Akte liege seit mehr als acht Jahren beim Rat, zuletzt beraten 2019, und werde dort kaum Unterstützung finden, „zumal Steuerfragen Einstimmigkeit erfordern“. Die Digitalsteuer, COM(2018) 148, steht nicht auf der Liste.
Wer schon eine Digitalsteuer hat#
Frankreich erhebt eine „taxe sur les services numériques“ von 3 Prozent. Sie brachte 2024 laut einem Änderungsantrag in der Nationalversammlung assemblee-nationale.fr ↗ 785 Millionen Euro ein. Österreich besteuert seit 2020 nur Onlinewerbung, mit 5 Prozent6 für Konzerne ab 750 Millionen Euro Umsatz weltweit und 25 Millionen Euro Werbeumsatz im Inland. 2025 kamen laut Finanzministerium vorläufig 137,1 Millionen Euro7 zusammen, 10,4 Prozent mehr als 2024. Das Ministerium nennt die Steuer selbst „eine Übergangslösung“, bis es Regeln auf OECD- und EU-Ebene gibt. Italien und Spanien haben ebenfalls Digitalsteuern, die USA nennen sie im Memorandum vom Februar 2025. Kanada stoppte seine am 29. Juni 2025, einen Tag vor der fälligen Erhebung canada.ca ↗. In Deutschland kündigte die Bundesregierung im Oktober 2025 Eckpunkte für eine Plattformabgabe8 an, einen Satz nannte sie nicht.
Ob diese Steuern neben einer EU-Digitalsteuer bleiben, regeln weder Costas Entwurf noch die Richtlinie von 2018. Nach Erwägungsgrund 27 data.consilium.europa.eu ↗ sollen die Staaten nur erlauben, die gezahlte Digitalsteuer von der Körperschaftsteuer abzuziehen. Wer sie am Ende trägt, ist für die EU-Steuer offen. Die nationalen Digitalsteuern haben Plattformen als Aufschlag an ihre Werbekunden weitergegeben9.
Stand: 22. November 2026. Die Staats- und Regierungschefs beraten den Entwurf auf einem Sondergipfel am 26. und 27. November 2026. Das Verfahren zur Richtlinie von 2018 führt das Europäische Parlament weiter als „Awaiting final decision“.
Quellen
- Richtlinie zum gemeinsamen System einer Digitalsteuer data.consilium.europa.eu ↗
- Artikel 4 data.consilium.europa.eu ↗
- Artikel 8 data.consilium.europa.eu ↗
- Artikel 5 data.consilium.europa.eu ↗
- Ratsdokument ST 15692/26 data.consilium.europa.eu ↗
- Rat der EU, Dokument ST 15692/26, S. 51 data.consilium.europa.eu ↗
- Randnummer 141 data.consilium.europa.eu ↗
- Rn. 147 data.consilium.europa.eu ↗
- Estimated revenue projections for own resources based on digital services, online gambling and crypto-assets (Fiche no. 48) | Parlament Österreich parlament.gv.at ↗
- rund 5 Milliarden Euro im Jahr ec.europa.eu ↗
- „Zwischenlösung“ data.consilium.europa.eu ↗
- 10 Mitgliedstaaten data.consilium.europa.eu ↗
- „keine Auswirkungen auf den Haushalt der Union“ data.consilium.europa.eu ↗
- Artikel 113 AEUV data.consilium.europa.eu ↗
- Procedure File: 2018/0073(CNS) | Legislative Observatory | European Parliament oeil.secure.europarl.europa.eu ↗
- Protokoll data.consilium.europa.eu ↗
- Vereinbarung von Parlament, Rat und Kommission vom 16. Dezember 2020 data.consilium.europa.eu ↗
- Erklärung vom 8. Oktober 2021 oecd.org ↗
- Bericht des Ratsvorsitzes data.consilium.europa.eu ↗
- The Organization for Economic Co-operation and Development (OECD) Global Tax Deal (Global Tax Deal) The White House ↗
- Defending American Companies and Innovators From Overseas Extortion and Unfair Fines and Penalties The White House ↗
- Bericht data.consilium.europa.eu ↗
- Eigenmittelbeschluss data.consilium.europa.eu ↗
- Joint Statement on a United States-European Union Framework on an Agreement on Reciprocal, Fair, and Balanced Trade The White House ↗
- 11. Juni data.consilium.europa.eu ↗
- 10. Oktober 2026 data.consilium.europa.eu ↗
- Anhang zum Arbeitsprogramm 2027 data.consilium.europa.eu ↗
- EU-Kommission, Arbeitsprogramm 2027, Anhang (ST 15343/26 ADD 1) data.consilium.europa.eu ↗
- Änderungsantrag in der Nationalversammlung assemblee-nationale.fr ↗
- Brunner: Steuereinnahmen aus Digitalsteuer stiegen 2023 auf 103 Millionen Euro bmf.gv.at ↗
- Abgabenerfolg des Bundes (UG16) service.bmf.gv.at ↗
- einen Tag vor der fälligen Erhebung canada.ca ↗
- Weimer bei den Medientagen München: Bundesregierung treibt Plattform-Abgabe voran – Eckpunktepapier in Vorbereitung bundesregierung.de ↗
- Erwägungsgrund 27 data.consilium.europa.eu ↗
Über den Autor
Christopher Helm arbeitet seit 2014 mit maschinellem Lernen. Hier schreibt er privat über KI, Sicherheit im Netz und Medien.
Mehr über den AutorDiesen Blog bei Google als bevorzugte Quelle wählenGoogle zeigt Beiträge dieser Seite dann häufiger unter Top Stories. Die Wahl lässt sich jederzeit zurücknehmen.Presseschau
Worüber deutsche Medien gerade berichten, geordnet nach Ereignis. So sieht man, wer eine Nachricht bringt und wer nicht.
Zur Presseschau